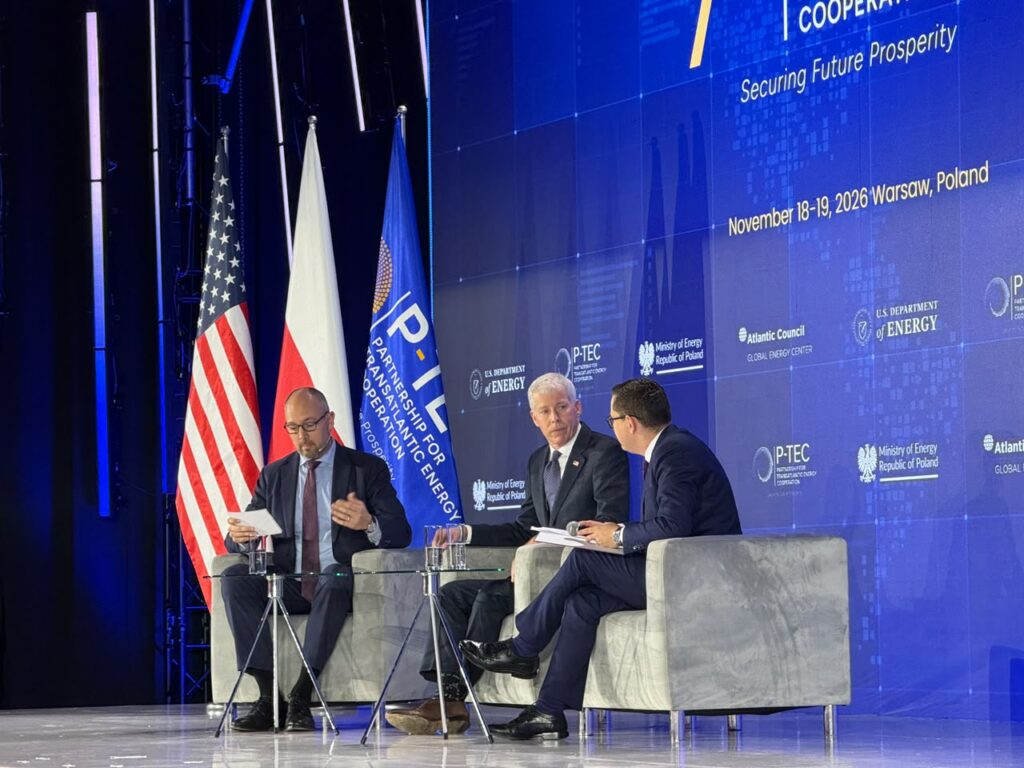
Η σταθερή υποστήριξη των ΗΠΑ στον Κάθετο Διάδρομο φυσικού αερίου ως μια από τις οδεύσεις-κλειδί για την διαφοροποίηση της ενεργειακής τροφοδοσίας και της ασφάλειας εφοδιασμού των χωρών της Κεντρικής και Νοτιοανατολικής Ευρώπης επιβεβαιώθηκε στις επαφές που πραγματοποιήθηκαν στη Βαρσοβία, στο πλαίσιο της 7ης Διάσκεψης για τη Διατλαντική Ενεργειακή Συνεργασία (P-TEC). Όπως αναφέρουν στο powergame.gr άριστα πληροφορημένες πηγές, παρά τη συζήτηση περί προσέγγισης Ουάσιγκτον και Μόσχας, η αμερικανική πλευρά εξακολουθεί να αντιμετωπίζει την Ελλάδα -και τις υποδομές της που αποτελούν το σημείο αφετηρίας του Κάθετου Διαδρόμου- ως βασική πύλη εισόδου του αμερικανικού LNG στην Κεντρική και Ανατολική Ευρώπη.
Σύμφωνα με τις ίδιες πηγές, στη συνάντηση του υπουργού Περιβάλλοντος και Ενέργειας Σταύρου Παπασταύρου με τον Αμερικανό ομόλογό του Κρις Ράιτ δεν διαφάνηκε μεταβολή της αμερικανικής στρατηγικής. Αντιθέτως, στο επίκεντρο βρέθηκαν οι τρόποι αποτελεσματικότερης αξιοποίησης των ελληνικών υποδομών LNG και η άρση των εμποδίων που εξακολουθούν να περιορίζουν την ελκυστικότητα και την εμπορική αξιοποίηση του Κάθετου Διαδρόμου για μεταφορά μεγάλων ποσοτήτων αμερικανικού LNG μέσω μακροχρόνιων δεσμεύσεων.
Η Σερβία και ο ανταγωνισμός για τις αγορές Ουγγαρίας και Σλοβακίας
Όπως αναφέρουν πηγές, κομβικό ζήτημα για την επέκταση του Κάθετου Διαδρόμου προς τα Δυτικά Βαλκάνια αποτελεί η αξιοποίηση του συστήματος μεταφοράς φυσικού αερίου της Σερβίας. Ο αγωγός που διασχίζει τη Σερβία έως τα σύνορα με τη Βουλγαρία και την Ουγγαρία ελέγχεται από την εταιρεία Gastrans, στην οποία η ρωσική Gazprom ελέγχει το 51% και η κρατική εταιρεία αερίου της Σερβίας Srbijagas το υπόλοιπο 49%.
Η συγκεκριμένη υποδομή αποτελεί συνέχεια του Balkan Stream και χρησιμοποιείται σήμερα για τη μεταφορά ρωσικού αερίου προς την Ουγγαρία και, μέσω αυτής, τη Σλοβακία. Μετά την προβλεπόμενη διακοπή των ρωσικών εισαγωγών στην Ευρωπαϊκή Ένωση, εκτιμάται ότι θα μπορούσε να απελευθερωθεί μεταφορική δυναμικότητα τουλάχιστον 15 δισ. κυβικών μέτρων ετησίως.
Η αξιοποίηση αυτής της δυναμικότητας για τη διέλευση αμερικανικού LNG προϋποθέτει την εξεύρεση κατάλληλων νομικών και ρυθμιστικών λύσεων. Η συγκεκριμένη προοπτική αποκτά ιδιαίτερη σημασία, καθώς θα μπορούσε να περιορίσει την ανάγκη κατασκευής νέων αγωγών, που απαιτούν επενδύσεις δισεκατομμυρίων ευρώ.
Την ίδια στιγμή, η φιλοδοξία της Ελλάδας για επέκταση του Κάθετου Διαδρόμου μέσω Σερβίας προς την Ουγγαρία και τη Σλοβακία (με την πρώτη εκ των δυο αγορών να συγκεντρώνει το μεγαλύτερο ενδιαφέρον λόγω του μεγέθους της) καλείται να αντιμετωπίσει τον ανταγωνισμό της Πολωνίας και της Λιθουανίας, οι οποίες διαθέτουν εναλλακτικές διαδρομές τροφοδοσίας της Κεντρικής Ευρώπης με αμερικανικό LNG και έχουν «γεωγραφικό πλεονέκτημα» σε σχέση με την Ελλάδα. Έχει τη σημασία του το γεγονός ότι η Πολωνία έσπευσε να αξιοποιήσει την P-TEC της Βαρσοβίας για να αναδείξει τον ρόλο της ως πύλη εισόδου του αμερικανικού LNG προς τις δυο αυτές περίκλειστες αγορές και στο πλαίσιο αυτό εντάσσονται και οι συμφωνίες που υπέγραψε η πολωνική Orlen με την ουγγαρέζική εταιρεία MVM και την σλοβακική SPP για προμήθεια αμερικανικού LNG μέσω των υποδομών της.
Η «κερκόπορτα» της Τουρκίας
Ένα ακόμη ζήτημα που απασχόλησε τις συζητήσεις αφορά το λεγόμενο «Turkish blend», δηλαδή η προοπτική ρωσικό φυσικό αέριο να εξακολουθήσει να εισέρχεται στην ευρωπαϊκή αγορά μέσω Τουρκίας, αναμεμειγμένο με ποσότητες άλλης προέλευσης.
Το θέμα συνδέεται άμεσα με την εφαρμογή του ευρωπαϊκού κανονισμού Repower EU για την απαγόρευση των ρωσικών εισαγωγών. Υπενθυμίζεται ότι για τις υφιστάμενες μακροχρόνιες συμβάσεις, η απαγόρευση του ρωσικού LNG προβλέπεται από την 1η Ιανουαρίου 2027, ενώ για το αέριο αγωγών από τις 30 Σεπτεμβρίου του ίδιου έτους, με δυνατότητα περιορισμένης παράτασης. Όπως τονίζουν στο powergame.gr πηγές με γνώση του ζητήματος, το νομικό πλαίσιο για να κλείσει η «κερκόπορτα» της Τουρκίας υπάρχει, αφού με πρωτοβουλία της Ελλάδας έχει προβλεφθεί στον Κανονισμό ότι οι ποσότητες αερίου που εισέρχονται από την Τουρκία στην ΕΕ (μέσω Βουλγαρίας) θα θεωρούνται εκ προοιμίου ρωσικές μέχρι αποδείξεως του αντιθέτου. Το θέμα όμως είναι πώς θα εφαρμοστούν αυτές οι προβλέψεις επί του πεδίου
Την ίδια στιγμή, ιδιαίτερο προβληματισμό προκαλεί στην αμερικανική πλευρά το γεγονός ότι, παρά την επικείμενη απαγόρευση, οι ευρωπαϊκές επιχειρήσεις εμφανίζονται ακόμη διστακτικές να προχωρήσουν σε συμφωνίες προμήθειας LNG για το 2028 και τα επόμενα χρόνια. Εκπρόσωποι αμερικανικών εταιρειών επισήμαναν στη Βαρσοβία ότι οι σχετικές εκδηλώσεις ενδιαφέροντος παραμένουν περιορισμένες, γεγονός που τροφοδοτεί την εκτίμηση ότι μέρος της αγοράς εξακολουθεί να προσδοκά τη διαθεσιμότητα ρωσικού αερίου.
Το κόστος μεταφοράς και η χρηματοδότηση των υποδομών
Πέρα από τις γεωπολιτικές και ρυθμιστικές προκλήσεις, καθοριστικός παράγοντας για την ανταγωνιστικότητα του Κάθετου Διαδρόμου παραμένει το κόστος μεταφοράς. Παρά τις μειώσεις που έχουν ήδη πραγματοποιηθεί, το συνολικό κόστος μεταφοράς μέσω του Κάθετου Διαδρόμου διαμορφώνεται περίπου στα 7-8 ευρώ ανά μεγαβατώρα, έναντι 5-6 ευρώ για τη διαδρομή μέσω Βαλτικής προς την Ουκρανία. Ακόμη χαμηλότερο είναι το κόστος μέσω Γερμανίας, Αυστρίας και Ουγγαρίας, στα 3,48 ευρώ, ενώ η διαδρομή μέσω Πολωνίας περιορίζεται στα 1,93 ευρώ ανά μεγαβατώρα.
Η περαιτέρω μείωση των χρεώσεων, ιδιαίτερα στο δυτικό σκέλος που περιλαμβάνει τη Βουλγαρία, τη Σερβία και τη Βόρεια Μακεδονία, θεωρείται αναγκαία για την προσέλκυση περισσότερων προμηθευτών.
Παράλληλα, στις συζητήσεις μεταξύ των υπουργών Ενέργειας τέθηκε το ζήτημα της ευρωπαϊκής χρηματοδότησης νέων υποδομών φυσικού αερίου, προκειμένου να αντιμετωπιστούν τα υφιστάμενα σημεία συμφόρησης.
Σε κάθε περίπτωση, η πρόοδος που έχει σημειωθεί μέσα στον τελευταίο χρόνο στο εγχείρημα του Κάθετου Διαδρόμου είναι σημαντική. Οι συμμετέχουσες χώρες έχουν αυξηθεί σε εννέα (με την προσθήκη της Σερβίας και της Βόρειας Μακεδονίας τον περασμένο Σεπτέμβριο), οι ποσότητες LNG που διακινούνται μέσω της διαδρομής έχουν διπλασιαστεί και το ρυθμιστικό πλαίσιο έχει βελτιωθεί, με την καθιέρωση τακτικών προϊόντων δέσμευσης μεταφορικής δυναμικότητας.
Το ζητούμενο πλέον είναι η πρόοδος αυτή να μεταφραστεί σε σταθερές εμπορικές ροές και μακροχρόνιες συμφωνίες προμήθειας. Η αμερικανική πολιτική βούληση θεωρείται δεδομένη, όμως η πραγματική δοκιμασία για τον Κάθετο Διάδρομο θα είναι η δυνατότητά του να προσφέρει ανταγωνιστική πρόσβαση στις αγορές της Κεντρικής Ευρώπης, σε ένα ενεργειακό περιβάλλον που αλλάζει ριζικά.
Διαβάστε περισσότερα στο energygame.gr