Προβλημάτιζει ξανά η έκρηξη επενδύσεων στην τεχνητή νοημοσύνη, καθώς το ακριβότερο χρήμα αυξάνει το κόστος χρηματοδότησης για τους τεχνολογικούς γίγαντες του χώρου και εντείνει τις ανησυχίες για τα χρέη τους.
Οι αγορές εξετάζουν πλέον έαν οι τεράστιες επενδύσεις θα αποδώσουν εγκαίρως. Τα ασφάλιστρα κινδύνου (CDS) σηματοδοτούν υψηλότερο ρίσκο και οι αγορές φοβούνται ότι μια διόρθωση μπορεί να περιορίσει τον επενδυτικό κύκλο
Η έκρηξη της τεχνητής νοημοσύνης έχει μετατραπεί σε έναν από τους σημαντικότερους μοχλούς επενδύσεων, χρηματιστηριακών αποτιμήσεων και προσδοκιών για την παραγωγικότητα. Όμως, όσο οι εταιρείες που βρίσκονται στην καρδιά του AI boom αυξάνουν τις δαπάνες τους για data centers, υπολογιστική ισχύ και ενεργειακές υποδομές, ένα νέο ερώτημα περνά στο επίκεντρο των αγορών:
Πόσο επηρεάζει το ακριβότερο χρήμα που απαιτείται για να χρηματοδοτηθεί αυτή η κούρσα και ποιος θα είναι τελικά ο λογαριασμός, όσο αυξάνονται τα επιόκια από τις κεντρικές τράπεζες και οι αποδόσεις στις αγορές ομολόγων;
Τεχνητή νοηοσύνη: Προειδοποίησεις Apollo για το αυξημένο κόστος του χρήματος
Η προειδοποίηση της Apollo Global Management αφορά ακριβώς αυτή τη διάσταση. Οπως εξηγεί στο CNBC ο επικεφαλής οικονομολόγος της Apollo, Τόρστεν Σλοκ, το εταιρικό χρέος που εκδίδουν οι μεγάλοι hyperscalers –οι κολοσσοί του cloud computing που τροφοδοτούν την έκρηξη της τεχνητής νοημοσύνης– γίνεται ολοένα πιο επικίνδυνο.
Η αγορά, όπως υποστηρίζει, επανατιμολογεί πλέον τα θεμελιώδη πιστωτικά μεγέθη των εταιρειών αυτών και όχι απλώς τον κίνδυνο που προκύπτει από την αυξημένη έκδοση ομολόγων.
H άνοδος των επιτοκίων απειλεί να πλήξει μικρότερες εταιρείες που κατασκευάζουν data centers, αλλά και να επηρεάσει τους τεχνολογικούς κολοσσούς. «Το κόστος του χρήματος μόλις αυξήθηκε», επισημαίνει, καθιστώντας πιο αβέβαιες τις προοπτικές της AI.
Την ίδια ώρα επηρεάζονται και οι IPO. Ο Ντάριο Αμοντέι, διευθύνων σύμβουλος της Anthropic, κάλεσε τον κλάδο να «επιβραδύνει τον ρυθμό» ανάπτυξης της AI, την ώρα που η εταιρεία θεωρείται ότι βρίσκεται κοντά σε μία από τις μεγαλύτερες αρχικές δημόσιες προσφορές τεχνολογικής εταιρείας.
Το παράδοξο είναι εμφανές: η Anthropic επιδιώκει να προσελκύσει επενδυτές για μια IPO που, σύμφωνα με τις σχετικές πληροφορίες, θα μπορούσε να αποτιμήσει την εταιρεία έως και στα 2 τρισ. δολάρια, ενώ ταυτόχρονα προειδοποιεί για τους κινδύνους της ταχύτατης εξέλιξης της τεχνολογίας.
Οι προειδοποιήσεις έχουν ήδη δημιουργήσει ερωτήματα για το κατά πόσο η Anthropic θα χρειαστεί να τροποποιήσει τα εμπιστευτικά έγγραφα S-1 που έχει καταθέσει στην Επιτροπή Κεφαλαιαγοράς (SEC), αναφέρουν αναλυτές στον Economist.
Ακόμη σημαντικότερο είναι το ενδεχόμενο οι ανάδοχοι της προσφοράς να πιέσουν για χαμηλότερη αποτίμηση ή ακόμη και για αναβολή του IPO, καθώς οι επενδυτές καλούνται να αποτιμήσουν όχι μόνο την ανάπτυξη, αλλά και το ρυθμιστικό και νομικό ρίσκο.
Στο ίδιο μήκος κύματος κινείται και η OpenAI. Ο Σαμ Άλτμαν δήλωσε στις 12 Σεπτεμβρίου ότι η εταιρεία δεν σχεδιάζει πλέον να εισαχθεί στο χρηματιστήριο φέτος, επικαλούμενος τις ανησυχίες γύρω από την ασφάλεια της AI και χαρακτηρίζοντας την τρέχουσα συγκυρία ακατάλληλη για δημόσια προσφορά. Η εξέλιξη μεταθέτει ουσιαστικά τον ορίζοντα για την IPO της OpenAI προς το 2027.
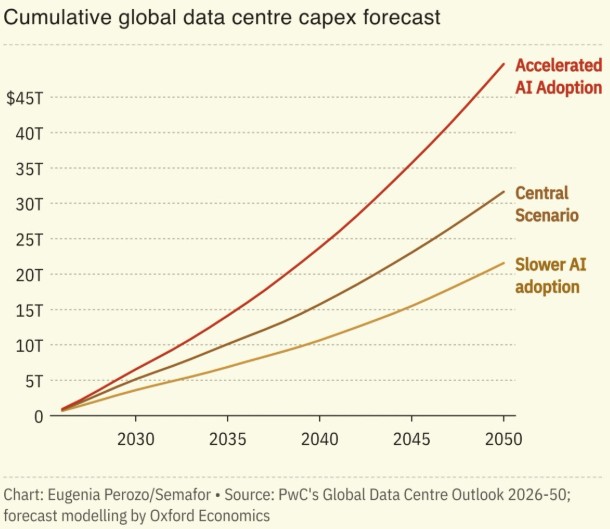
Σωρευτικές παγκόσμιες επενδύσεις σε data center (εκτιμήσεις) ©Oxford Economics, Semafor
Το ενδιαφέρον είναι ότι οι καθυστερήσεις αυτές έρχονται ενώ οι ανάγκες χρηματοδότησης του κλάδου αυξάνονται. Οι εταιρείες χρειάζονται τεράστια κεφάλαια για υποδομές, υπολογιστική ισχύ και data centers, την ώρα που το ακριβότερο χρήμα και οι αυξανόμενες ανησυχίες για το χρέος των hyperscalers κάνουν τους επενδυτές πιο επιλεκτικούς.
Παρά τις πιέσεις, ο Μπραντ Γκέρστνερ της Altimeter Capital, επενδυτής της Anthropic, υποστήριξε ότι η εταιρεία θα προχωρήσει στη διαδικασία IPO, εκτιμώντας ότι η αγορά μπορεί να αποτιμήσει τον κίνδυνο. Το ερώτημα, πλέον, είναι σε ποια τιμή και με ποιους όρους.
Το κρίσιμο στοιχείο είναι ότι ο κύκλος επενδύσεων στην AI χρηματοδοτείται σε σημαντικό βαθμό με χρέος, την ώρα που η μόχλευση αυξάνεται, οι ελεύθερες ταμειακές ροές σε ορισμένους ομίλους παραμένουν αρνητικές και η απόδοση των επενδύσεων δεν είναι ακόμη βέβαιο ότι θα έρθει στον χρόνο που απαιτούν οι αγορές, εξηγούν αναλυτές στο Semafor..
Αυτό αποκτά μεγαλύτερη σημασία σε ένα περιβάλλον όπου τα επιτόκια και οι αποδόσεις των ομολόγων παραμένουν υψηλά. Όταν το κόστος του χρήματος ανεβαίνει, η χρηματοδότηση νέων data centers και υποδομών γίνεται ακριβότερη, ενώ αυξάνεται και το κόστος εξυπηρέτησης των υφιστάμενων ή μελλοντικών υποχρεώσεων.
Η εξέλιξη μπορεί να πιέσει όχι μόνο τις μικρότερες εταιρείες που κατασκευάζουν data centers αλλά, σε διαφορετικό βαθμό, ακόμη και την Big Tech. Όπως χαρακτηριστικά σημειώνεται στην ανάλυση, «το κόστος του χρήματος μόλις αυξήθηκε» και μαζί του γίνεται πιο αβέβαιο το τοπίο για την AI.
Η Morningstar βλέπει αυξανόμενους κινδύνους για την τεχνητή νοημοσύνη
Η ανησυχία δεν περιορίζεται στους πιστωτικούς δείκτες. Η έρευνα της Morningstar μεταξύ θεσμικών επενδυτών καταγράφει προβληματισμό για τις αποτιμήσεις, τον κίνδυνο συγκέντρωσης και την εξάρτηση από τις υποδομές που απαιτεί η τεχνητή νοημοσύνη.
Πρόκειται για στοιχεία που δείχνουν ότι η AI δεν αντιμετωπίζεται πλέον απλώς ως τεχνολογική επανάσταση, αλλά ως παράγοντας που επηρεάζει άμεσα τις επενδυτικές αποφάσεις και την κατανομή κεφαλαίων.
Η έρευνα του 2026, πέμπτη ετήσια έκδοση της Morningstar, βασίστηκε σε 504 asset owners με συνολικά υπό διαχείριση κεφάλαια άνω των 20 τρισ. δολαρίων. Το 40% των συμμετεχόντων προέρχεται από την Ευρώπη, άλλο 40% από την περιοχή Ασίας-Ειρηνικού και 20% από τη Βόρεια Αμερική. Το 57% εκπροσωπεί οργανισμούς με τουλάχιστον 1 δισ. δολάρια ενεργητικό, ενώ το 26% διαχειρίζεται πάνω από 10 δισ. δολάρια.
Τα ευρήματα έχουν ιδιαίτερη βαρύτητα: το 71% των asset owners θεωρεί το εξελισσόμενο τοπίο της AI ουσιαστικό παράγοντα για τις επενδυτικές αποφάσεις, ποσοστό που την τοποθετεί πολύ ψηλά μεταξύ των γεωοικονομικών και επενδυτικών ανησυχιών. Ακόμη υψηλότερα βρίσκεται ο πληθωρισμός, στο 76%, ενώ ζητήματα όπως το δημοσιονομικό χρέος ή ο πόλεμος Ρωσίας-Ουκρανίας καταγράφονται χαμηλότερα.
Η Morningstar διαπιστώνει παράλληλα ότι η τεχνητή νοημοσύνη περνά από τη φάση του πειραματισμού στην ευρεία υιοθέτηση από τις επιχειρήσεις. Η μεγαλύτερη αξία της, σύμφωνα με τους επενδυτές, βρίσκεται στη βελτίωση των ροών εργασίας, την ευκολότερη πρόσβαση στην πληροφορία και την αναβάθμιση της ποιότητας των δεδομένων.
Όμως, όπως τονίζεται, ακριβώς αυτή η επέκταση δημιουργεί μεγαλύτερη εξάρτηση από τις υποδομές και ενισχύει τους κινδύνους που σχετίζονται με τις αποτιμήσεις και τη συγκέντρωση.
Το χρέος στους γίγαντες της τεχνητής νοηοσύνης περνά από το μικροσκόπιο
Η αγορά πιστωτικού κινδύνου δίνει ήδη ένα προειδοποιητικό σήμα. Τα credit default swaps, τα συμβόλαια που λειτουργούν ως ασφάλιση έναντι χρεοκοπίας ομολόγων, έχουν γίνει ακριβότερα για τους hyperscalers.
Σύμφωνα με την Apollo, η διαφορά μεταξύ των CDS των hyperscalers και εκείνων των τραπεζών έχει διευρυνθεί περίπου στις 60 μονάδες βάσης, από σχεδόν μηδενικό επίπεδο τον Οκτώβριο του 2025.
Για τον επικεφαλής οικονομολόγος της Apollo, Τόρστεν Σλοκ, αυτό σημαίνει ότι ο πιστωτικός κίνδυνος των τεχνολογικών κολοσσών αυξάνεται αυτοτελώς και δεν αποτελεί απλώς παρενέργεια της αυξημένης έκδοσης ομολόγων.
Η εικόνα γίνεται πιο σύνθετη αν εξεταστούν οι ισολογισμοί των μεγάλων ομίλων. Σύμφωνα με στοιχεία της FactSet:
- Η Alphabet εμφανίζει προθεσμιακό δείκτη χρέους προς ίδια κεφάλαια 13% και αρνητικές ελεύθερες ταμειακές ροές 25,7 δισ. δολαρίων.
- Η Amazon έχει δείκτη 23% και αρνητικό free cash flow 30 δισ. δολάρια, ενώ η Meta Platforms 34% και αρνητικό free cash flow 25,7 δισ. δολάρια.
- Η Microsoft βρίσκεται σε σαφώς ισχυρότερη θέση, με δείκτη χρέους προς ίδια κεφάλαια 7,34% και θετικές ελεύθερες ταμειακές ροές 33,4 δισ. δολαρίων.
Το ζητούμενο, επομένως, δεν είναι μόνο αν οι εταιρείες μπορούν να αντλήσουν κεφάλαια, αλλά εάν η απόδοση των τεράστιων επενδύσεων σε υποδομές θα είναι αρκετά υψηλή και αρκετά γρήγορη ώστε να δικαιολογήσει το κόστος χρηματοδότησης.
Η αύξηση των αποδόσεων των ομολόγων μπορεί να λειτουργήσει ως κρίσιμος παράγοντας πίεσης, καθώς επηρεάζει την τιμή του χρήματος για επιχειρήσεις και επενδυτές και αυξάνει το απαιτούμενο κόστος κεφαλαίου για νέα έργα.
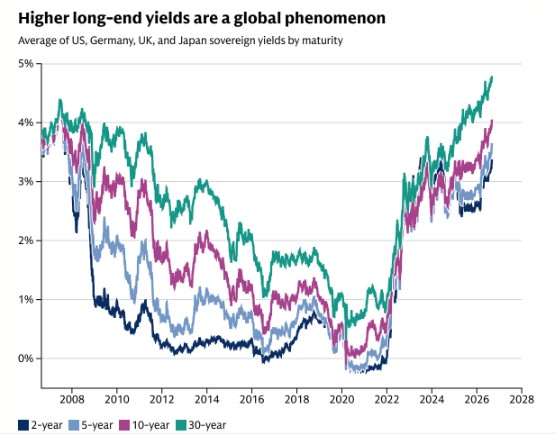
Οι αποδόσεις των παγκόσμιων μακροπρόθεσμων κρατικών ομολόγων έχουν εκτιναχθεί ©Goldman Sachs
Ο φαύλος κύκλος με τα ομόλογα και την τεχνητή νοημοσύνη
Η Goldman Sachs επισημαίνει ότι ιδιαίτερη σημασία έχει ο τρόπος με τον οποίο έχει πραγματοποιηθεί η άνοδος των αποδόσεων στις αγορές ομολόγων.
Η βασική αιτία βρίσκεται στην αλλαγή της δημοσιονομικής εικόνας των ανεπτυγμένων οικονομιών.
Μετά την πανδημία, οι κυβερνήσεις εξακολουθούν να εμφανίζουν σημαντικά υψηλότερες ανάγκες χρηματοδότησης. Περισσότερες εκδόσεις κρατικού χρέους σημαίνουν μεγαλύτερη προσφορά τίτλων στις αγορές, σε μια περίοδο κατά την οποία η ζήτηση δεν αυξάνεται με τον ίδιο ρυθμό.
Ταυτόχρονα, η παγκόσμια οικονομία χρειάζεται τεράστια ποσά κεφαλαίου για τη χρηματοδότηση επενδύσεων στην τεχνητή νοημοσύνη και στις υποδομές που τη συνοδεύουν. Έτσι, κυβερνήσεις και επιχειρήσεις ανταγωνίζονται για το ίδιο διαθέσιμο αποταμιευτικό κεφάλαιο.
Η Goldman Sachs θεωρεί ότι αυτό δημιουργεί μια πιο μόνιμη πίεση στις αποδόσεις των μακροπρόθεσμων τίτλων, έναν φαύλο κύκλο.
Υπάρχει, πάντως, και η αντίθετη άποψη. Τεχνολογικοί επενδυτές θεωρούν πρόωρο να εξαχθούν συμπεράσματα από τη διεύρυνση των spreads των CDS.
Ο Πολ Μικς της Freedom Capital Markets υποστηρίζει ότι οι hyperscalers δεν έχουν ακόμη προσθέσει σε τέτοια κλίμακα τη νέα δυναμικότητά τους ώστε να μπορεί να αξιολογηθεί πλήρως η απόδοση των επενδύσεων του 2027 και του 2028. Παράλληλα, επισημαίνει ότι τα περιθώρια κέρδους αρχίζουν να βελτιώνονται, γεγονός που θα μπορούσε να περιορίσειτις ανησυχίες.
Ο οικονομολόγος Ντιν Μπέικερ, ωστόσο, επισημαίνει ότι το γεγονός πως οι επενδυτές των CDS –οι οποίοι παρακολουθούν στενά τον πιστωτικό κίνδυνο– αποδίδουν πλέον μεγαλύτερο ρίσκο στο χρέος ορισμένων από τις πιο κερδοφόρες εταιρείες του κόσμου δεν μπορεί να αγνοηθεί. Κατά την εκτίμησή του, η αγορά θεωρεί υπαρκτό τον κίνδυνο οι εταιρείες AI να μην μπορέσουν να ανταποκριθούν πλήρως στις δεσμεύσεις τους.
Το «φρένο» στην AI δεν σημαίνει απαραίτητα φρένο στην οικονομία
Μέσα σε αυτό το ήδη πιο ευαίσθητο χρηματοδοτικό περιβάλλον έρχεται και η συζήτηση για πιθανή επιβράδυνση της ανάπτυξης των πλέον προηγμένων μοντέλων τεχνητής νοημοσύνης, αναφέρουν αναλυτές στο Axios.
Οι επικεφαλής εταιρειών frontier AI έχουν εκφράσει ανησυχίες για την ασφάλεια και έχουν εισηγηθεί επιβράδυνση της ανάπτυξης των πιο προηγμένων συστημάτων. Ο πρόεδρος των ΗΠΑ Ντόναλντ Τραμπ απορρίπτει την ιδέα, αντιμετωπίζοντας την AI και τα data centers ως έναν από τους ισχυρότερους κινητήρες οικονομικής ανάπτυξης.

H Τεχνητή Νοημοσύνη στο κλείσιμο μεγάλων συναλλαγών της Wall Street © Χ.com
Οι αναλυτές, όμως, διακρίνουν δύο διαφορετικούς κινητήρες πίσω από το οικονομικό AI boom.
Ο πρώτος είναι η ήδη εξελισσόμενη επένδυση σε υποδομές. Υπάρχει ισχυρό pipeline έργων, καθώς οι επιχειρήσεις προσπαθούν να εξασφαλίσουν την ενέργεια και την υπολογιστική ισχύ που απαιτούν ακόμη και οι εφαρμογές AI που ήδη χρησιμοποιούνται.
Σύμφωνα με τον Μάικλ Γκέιπεν της Morgan Stanley, οι δαπάνες που συνδέονται με την AI έχουν προσθέσει κατά μέσο όρο 0,4 ποσοστιαίες μονάδες στην ετησιοποιημένη ανάπτυξη του ΑΕΠ από το 2025.
Ο δεύτερος κινητήρας είναι η μελλοντική αύξηση της παραγωγικότητας: η προσδοκία ότι η AI θα επιτρέψει στις επιχειρήσεις να παράγουν περισσότερο με χαμηλότερο κόστος. Αυτό το όφελος, όμως, βρίσκεται ακόμη σε λιγότερο ώριμη φάση από την έκρηξη των επενδύσεων στις υποδομές.
Εδώ βρίσκεται και το βασικό επιχείρημα όσων υποστηρίζουν ότι ένα «φρένο» στην ανάπτυξη των frontier μοντέλων δεν θα ισοδυναμούσε αυτομάτως με ύφεση του ευρύτερου τεχνολογικού κύκλου.
Ο Μοχάμεντ Ελ-Εριάν εκτιμά ότι η επιβράδυνση δεν χρειάζεται να προκαλέσει αντίστοιχη κάμψη της συνολικής τεχνολογικής δραστηριότητας, καθώς πολλές εμπορικές εφαρμογές δεν απαιτούν τα πλέον προηγμένα μοντέλα.
Στο ίδιο πνεύμα, ο Τζόζεφ Μπριγκς της Goldman Sachs υπογραμμίζει ότι η συζήτηση επικεντρώνεται υπερβολικά στις επενδύσεις σε hardware, ενώ υποτιμάται το ύψος των κεφαλαίων που κατευθύνονται σε «ήπιες» μορφές επένδυσης μέσα στις επιχειρήσεις, όπως η στρατηγική και τα δεδομένα που απαιτούνται για την αποτελεσματική αξιοποίηση της AI.
Το πραγματικό ρίσκο
Το πραγματικό ρίσκο, επομένως, μπορεί να βρίσκεται στη διασταύρωση τεχνολογίας και χρηματοπιστωτικών αγορών. Μια επιβράδυνση στην AI frontier θα μπορούσε να πλήξει έμμεσα την οικονομία, εάν προκαλούσε απότομη διόρθωση στις αγορές. Ήδη οι μετοχές των εταιρειών που κατασκευάζουν chips για AI υποχώρησαν σχεδόν 6% σε μία συνεδρίαση, αισθητά περισσότερο από την ευρύτερη αγορά.
Και τότε ο κύκλος μπορεί να γίνει αυτοτροφοδοτούμενος: χαμηλότερες αποτιμήσεις σημαίνουν αυστηρότερες χρηματοπιστωτικές συνθήκες, ενώ όταν περισσότερα έργα υποδομής έχουν χρηματοδοτηθεί με χρέος, η πτώση των αποτιμήσεων μπορεί να περιορίσει τη δυνατότητα συνέχισης των επενδύσεων.
Παράλληλα, μια χρηματιστηριακή διόρθωση θα μπορούσε να κάνει τα υψηλότερα εισοδηματικά νοικοκυριά πιο επιφυλακτικά στις δαπάνες τους, καθώς η άνοδος των μετοχών που συνδέεται με την AI έχει συμβάλει στην ενίσχυση της κατανάλωσής τους.
Έτσι, το μεγάλο στοίχημα της τεχνητής νοημοσύνης δεν αφορά πλέον μόνο το πόσο γρήγορα θα εξελιχθούν τα μοντέλα. Αφορά και το αν οι εταιρείες μπορούν να μετατρέψουν τις τεράστιες επενδύσεις σε πραγματικές ταμειακές ροές και παραγωγικότητα, προτού το ακριβότερο χρήμα και οι υψηλότερες αποδόσεις των ομολόγων καταστήσουν τον λογαριασμό της AI υπερβολικά βαρύ για τις αγορές.