Επενδύσεις κάθε «διαμετρήματος» αναμένεται να κινητοποιήσει η πρόσκληση του ΥΠΕΝ για την ανάπτυξη αυτόνομων μπαταριών χωρίς κρατική ενίσχυση, όπως αποτυπώνεται στους πίνακες κατάταξης των αιτημάτων για τη χορήγηση όρων σύνδεσης, οι οποίοι δημοσιεύθηκαν χθες σε ΦΕΚ. Έτσι, ο σχετικά νέος αυτός κλάδος προσελκύει όλο το φάσμα του επενδυτικού δυναμικού στις ΑΠΕ, από μικρούς παραγωγούς μέχρι τους μεγαλύτερους εγχώριους και ξένους ενεργειακούς Ομίλους που δραστηριοποιούνται εντός συνόρων.
Ενδεικτικό είναι το γεγονός ότι στις λίστες προτεραιότητας περιλαμβάνονται επενδυτικά σχέδια από σχεδόν όλους τους μεγάλους «παίκτες» της εγχώριας αγοράς ηλεκτρισμού. Την ίδια στιγμή, ακόμη και στο σύστημα μεταφοράς, όπου κατά κανόνα δρομολογούνται έργα μεγαλύτερης κλίμακας, αρκετοί μικρομεσαίοι επενδυτές κατάφεραν να εξασφαλίσουν προβάδισμα έναντι μονάδων από ισχυρούς ενεργειακούς Όμιλους. Εξέλιξη που, σύμφωνα με πληροφορίες του powergame, έχει προκαλέσει ήδη τα πρώτα παράπονα προς το υπουργείο Περιβάλλοντος και Ενέργειας.
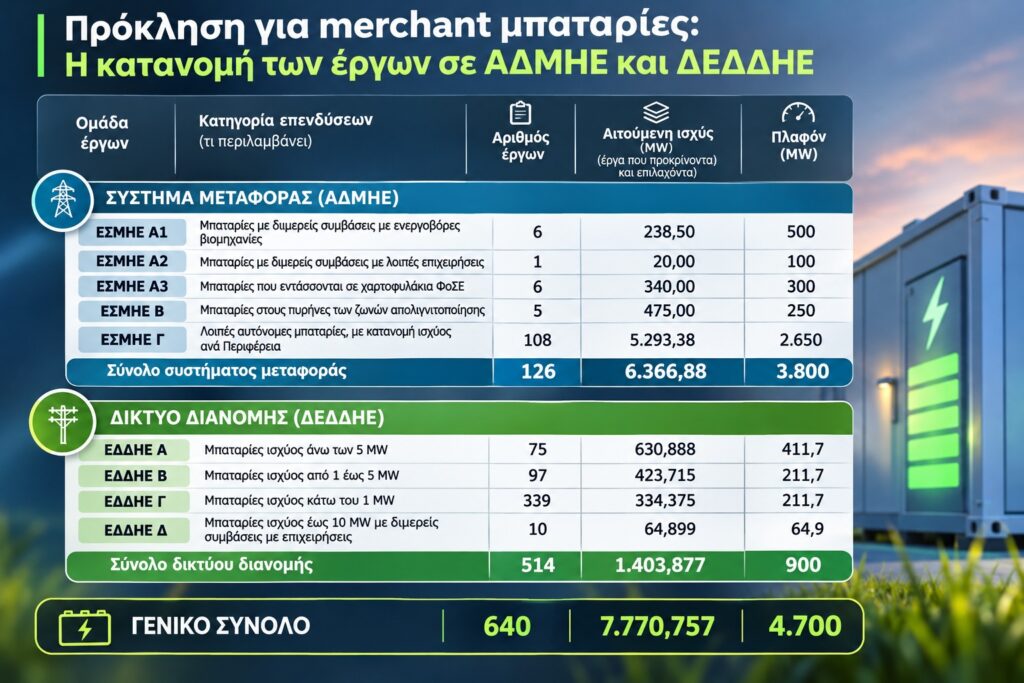
Στις λίστες δίνουν το παρών 640 επενδυτικά σχέδια, με μπαταρίες συνολικής ισχύος που προσεγγίζει τα 7,8 GW. Από αυτά, τα 126 έργα, ισχύος περίπου 6,37 GW, προορίζονται για σύνδεση στο σύστημα μεταφοράς, ενώ τα υπόλοιπα 514, ισχύος 1,4 GW, στο δίκτυο διανομής.
Τα χαρτοφυλάκια των μεγάλων «παικτών»
Στους πίνακες κατάταξης δίνουν το «παρών» μεταξύ άλλων η ΔΕΗ (μέσω της ΔΕΗ Ανανεώσιμες), η AKTOR, η Metlen, η Motor Oil, η Helleniq Energy, η ΓΕΚ ΤΕΡΝΑ, η ΤΕΡΝΑ Ενεργειακή και η Principia. Επίσης, επενδυτικά σχέδια έχουν δρομολογήσει εταιρείες όπως η γαλλική EDF, η Interphoton και η Faria.
Πιο συγκεκριμένα, μέσω της ΔΕΗ Ανανεώσιμες στις λίστες δίνουν το «παρών» έργα της ΔΕΗ συνολικής ισχύος 470 MW. Καθώς ο Όμιλος αναπτύσσει ήδη έργα 150 MW, που προκρίθηκαν από τους 3 διαγωνισμούς, θα επιλέξει σταθμούς 250 MW από το portfolio της πρόσκλησης. Αξίζει να σημειωθεί ότι η ΔΕΗ είναι η μόνη που δίνει το «παρών» στην ειδική Ομάδα έργων τα οποία προορίζονται για εγκατάσταση στους πυρήνες των ζωνών απολιγνιτοποίησης.
Το «εισιτήριο» για την εξέταση του αιτήματος σύνδεσης εξασφαλίζει και η AKTOR με μία μπαταρία 100 MW στην Κεντρική Μακεδονία. Με βάση την ανάλυση των πινάκων, και με την επιφύλαξη κάποια έργα να ανήκουν μεν σε γνωστούς Ομίλους αλλά να έχουν υποβληθεί από θυγατρικές που δεν παραπέμπουν σε αυτούς, σημαντικά χαρτοφυλάκια προκρίνονται επίσης από τη Metlen (λίγο κάτω από 200 MW) και τη Motor Oil (220 MW).
Ισχυρή παρουσία έχει και η ΓΕΚ ΤΕΡΝΑ, με δύο έργα συνολικής ισχύος 150 MW να βρίσκονται σε προκρινόμενες θέσεις, μέσω των θυγατρικών της Blue BESS και NXA Ενεργειακή. Στους πίνακες κατάταξης περιλαμβάνεται επίσης μία ακόμη μπαταρία του Ομίλου ισχύος 50 MW, της Optimus Energy, η οποία φαίνεται ωστόσο να βρίσκεται σε θέση επιλαχούσας.
Από την πλευρά της, η ΤΕΡΝΑ Ενεργειακή έχει μεταξύ άλλων εξασφαλίσει «θέση» για όρους σύνδεσης σε έργα 200 MW, ενώ η Helleniq Energy για μπαταρίες συνολικής ισχύος 170 MW. Επίσης, η Principia «πέρασε» ένα έργο 45 MW.
Οι μπαταρίες για τροφοδοσία βιομηχανιών & επιχειρήσεων
Στον αντίποδα της μεγάλης συμμετοχής στην πρόσκληση, ένα από τα πλέον αξιοσημείωτα ευρήματα είναι το περιορισμένο ενδιαφέρον για επενδύσεις σε μπαταρίες που θα λειτουργούν στη βάση διμερών συμβάσεων με βιομηχανίες και άλλες επιχειρήσεις. Παρά το γεγονός ότι για τα συγκεκριμένα έργα είχε προβλεφθεί διακριτό περιθώριο ηλεκτρικού χώρου, ώστε να διευκολυνθεί η ανάπτυξή τους, τα επενδυτικά σχέδια που περιλαμβάνονται στους πίνακες κατάταξης υπολείπονται σημαντικά των αντίστοιχων ορίων ισχύος.
Είναι χαρακτηριστικό ότι, από τα 500 MW που είχαν δεσμευθεί στο σύστημα μεταφοράς για μπαταρίες με διμερείς συμβάσεις με ενεργοβόρες βιομηχανίες, εκδηλώθηκε ενδιαφέρον για έργα μόλις 238,5 MW. Ακόμη πιο ισχνή είναι η συμμετοχή στην αντίστοιχη κατηγορία για την τροφοδοσία λοιπών επιχειρήσεων, όπου υποψήφιο είναι ένα και μοναδικό έργο 20 MW, έναντι διαθέσιμων 100 MW.
Επομένως, μόνο από τις δύο αυτές κατηγορίες μένουν αναξιοποίητα τουλάχιστον 341,5 MW ηλεκτρικού χώρου. Κι αυτό γιατί, αν και η αρχική Υπουργική Απόφαση του Μαρτίου 2025 προέβλεπε τη μεταφορά της αδιάθετης ισχύος στην κατηγορία των αμιγώς merchant μπαταριών του ΑΔΜΗΕ, η συγκεκριμένη δυνατότητα καταργήθηκε με την τροποποίηση της Απόφασης τον Σεπτέμβριο του ίδιου έτους.
Ως συνέπεια, παρά το γεγονός ότι η πρόσκληση αφορά την ανάπτυξη μπαταριών 4,7 GW, με τα σημερινά δεδομένα η συνολική ισχύς των έργων που θα λάβουν όρους σύνδεσης δεν μπορεί να ξεπεράσει τα 4,36 GW.
Τα έργα για βιομηχανίες, επιχειρήσεις και ΦοΣΕ
Όσον αφορά το σύστημα μεταφοράς, στην πρώτη κατηγορία (ΕΣΜΗΕ Α1), η οποία αφορά μονάδες αποθήκευσης με δεσμευτικές διμερείς συμβάσεις διάρκειας τουλάχιστον οκτώ ετών με ενεργοβόρες βιομηχανίες, περιλαμβάνονται έξι έργα συνολικής ισχύος 238,5 MW.
Μεταξύ αυτών συγκαταλέγονται μία μπαταρία 25 MW της Helleniq Renewables στις βιομηχανικές εγκαταστάσεις των ΕΛΠΕ στη Θεσσαλονίκη και μία μονάδα 50 MW της Motor Oil, μέσω της θυγατρικής MS Korinthos I. Στη δεύτερη κατηγορία (ΕΣΜΗΕ Α2), για μπαταρίες που θα λειτουργούν με ανάλογες συμβάσεις με άλλες επιχειρήσεις, μοναδικός υποψήφιος είναι η Metro Energy, με ένα έργο 20 MW.
Πρόκειται για εταιρεία συμφερόντων της οικογένειας Παντελιάδη, στην οποία ανήκουν μεταξύ άλλων οι αλυσίδες My market και METRO Cash & Carry. Η Metro Energy έχει δρομολογήσει μία ακόμη μπαταρία, ισχύος περίπου 25,5 MW, στη γενική κατηγορία του ΑΔΜΗΕ.
Οριακά υπερκαλύφθηκε το πλαφόν των 300 MW στην τρίτη κατηγορία (ΕΣΜΗΕ Α3), η οποία αφορά μπαταρίες που θα ενταχθούν στο χαρτοφυλάκιο Φορέων Σωρευτικής Εκπροσώπησης (ΦοΣΕ). Εδώ περιλαμβάνονται έξι έργα συνολικής ισχύος 340 MW, με προβάδισμα για όρους σύνδεσης να εξασφαλίζουν μεταξύ άλλων η Enerwave της Helleniq Energy (25 MW), η Blue BESS (50 MW) και η NXA Ενεργειακή (100 MW) της ΓΕΚ ΤΕΡΝΑ, όπως προαναφέρθηκε, και η Motor Oil, μέσω της MS Komotini I (70 MW).
Πού επικεντρώθηκε ο ανταγωνισμός
Στην τέταρτη κατηγορία (ΕΣΜΗΕ Β), η οποία αφορά την ανάπτυξη μονάδων αποθήκευσης στους πυρήνες των ζωνών απολιγνιτοποίησης, όπως προαναφέρθηκε μοναδικός διεκδικητής του ηλεκτρικού χώρου είναι η ΔΕΗ Ανανεώσιμες. Η εταιρεία έχει δρομολογήσει πέντε έργα συνολικής αιτούμενης ισχύος 475 MW στην Πτολεμαΐδα, στο Αμύνταιο και στη Μεγαλόπολη.
Όπως ήταν αναμενόμενο, η μερίδα του λέοντος των επενδυτικών σχεδίων αφορά την τελευταία Ομάδα (ΕΣΜΗΕ Γ), δηλαδή τις υπόλοιπες αυτόνομες μονάδες αποθήκευσης που θα συνδεθούν στο σύστημα μεταφοράς. Στη συγκεκριμένη περίπτωση, τα 2.650 MW διαθέσιμου ηλεκτρικού χώρου έχουν επιμερισθεί ανά Περιφέρεια, με επιμέρους λίστες προτεραιότητας, μεταξύ άλλων ανάλογα με τον τρόπο σύνδεσης των έργων.
Στη γενική αυτή κατηγορία έχουν καταταχθεί 108 διαφορετικά έργα, συνολικής αιτούμενης ισχύος 5,29 GW, με συνέπεια ο ανταγωνισμός να είναι ιδιαίτερα μεγάλος. Από αυτή την Ομάδα, ενδεικτικά, προβάδισμα για όρους σύνδεσης έχουν εξασφαλίσει τα έργα της ΤΕΡΝΑ Ενεργειακή, της Metlen, της Motor Oil και της AKTOR, αλλά και επενδύσεις μικρότερων εταιρειών, όπως της Interphoton.
Εκατοντάδες μικρές μπαταρίες στο δίκτυο διανομής
Εντελώς διαφορετική είναι η εικόνα στο δίκτυο διανομής, όπου τα επενδυτικά σχέδια αφορούν έργα μικρότερης κλίμακας. Μία ακόμη σημαντική διαφορά είναι ότι, σε αντίθεση με το σύστημα μεταφοράς, στην περίπτωση του ΔΕΔΔΗΕ προβλεπόταν η ανακατανομή του ηλεκτρικού χώρου που δεν θα καλυπτόταν από τα αιτήματα κάποιας Ομάδας.
Έτσι, από τα 250 MW που είχαν αρχικά δεσμευθεί για μπαταρίες έως 10 MW με διμερείς συμβάσεις με επιχειρήσεις (Ομάδα ΕΔΔΗΕ Δ), τελικά θα αξιοποιηθούν μόλις 64,9 MW, καθώς στη συγκεκριμένη κατηγορία δίνουν το «παρών» 10 έργα αντίστοιχης συνολικής ισχύος. Μάλιστα, τα επτά από αυτά καταλαμβάνουν θέση και στη γενική κατηγορία των μεγαλύτερων μονάδων αποθήκευσης στο δίκτυο διανομής.
Τα υπόλοιπα 185,1 MW επιμερίστηκαν ισόποσα στις άλλες τρεις κατηγορίες, αυξάνοντας κατά 61,7 MW το διαθέσιμο περιθώριο για καθεμία. Με αυτό τον τρόπο, για τις μπαταρίες ισχύος άνω των 5 MW (Ομάδα ΕΔΔΗΕ Α) ανοίγει ο δρόμος για τη χορήγηση όρων σύνδεσης σε έργα συνολικής ισχύος 411,7 MW.
Στη συγκεκριμένη κατηγορία, έχουν καταταχθεί 75 επενδυτικά σχέδια ισχύος περίπου 631 MW, συμπεριλαμβανομένων επτά έργων ισχύος 50 MW που εντάσσονται παράλληλα και στην Ομάδα ΕΔΔΗΕ Δ. Για τις μπαταρίες ισχύος από 1 έως 5 MW (Ομάδα ΕΔΔΗΕ Β), τα 211,7 MW διαθέσιμου ηλεκτρικού χώρου διεκδικούν 97 έργα (μαζί με τα επιλαχόντα), συνολικής ισχύος περίπου 424 MW.
Τέλος, εντυπωσιακή είναι η συμμετοχή στην κατηγορία των μικρών μονάδων αποθήκευσης, ισχύος κάτω του 1 MW (Ομάδα ΕΔΔΗΕ Γ). Στους πίνακες κατάταξης περιλαμβάνονται 339 τέτοια έργα, συνολικής ισχύος περίπου 334 MW, έναντι διαθέσιμων 211,7 MW.
Προβάδισμα στην εξέταση των αιτημάτων
Αξίζει πάντως να σημειωθεί ότι, ειδικά στην περίπτωση του συστήματος μεταφοράς, η κατάληψη μίας θέσης στους πίνακες κατάταξης που δηλώνει πρόκριση δεν ισοδυναμεί απαραίτητα με την οριστική κατοχύρωση του αντίστοιχου ηλεκτρικού χώρου. Αυτό που διασφαλίζει στον επενδυτή είναι το προβάδισμα στην εξέταση του αιτήματος σύνδεσης από τον ΑΔΜΗΕ.
Κι αυτό γιατί ο τρόπος με τον οποίο θα είναι τεχνικά εφικτό να συνδεθεί μία μονάδα αποθήκευσης στο σύστημα ενδέχεται να διαφοροποιείται από τον αρχικό σχεδιασμό του επενδυτή, μεταβάλλοντας τα οικονομικά δεδομένα του πρότζεκτ.
Για παράδειγμα, στην περίπτωση που μία μπαταρία προορίζεται να συνδεθεί σε έναν υποσταθμό ο οποίος χρήζει αναβάθμισης για αυτό τον σκοπό, ο Διαχειριστής θα προτείνει στον επενδυτή έναν εναλλακτικό τρόπο σύνδεσης. Επομένως, αν αυτή η εναλλακτική λύση κριθεί ασύμφορη από την πλευρά του παραγωγού, τότε το συγκεκριμένο έργο δεν θα προχωρήσει.
Τα επόμενα βήματα
Στην περίπτωση του ΑΔΜΗΕ, πάντως, θα χρειαστεί να περάσει ένα σεβαστό χρονικό διάστημα μέχρι να ξεκινήσει η χορήγηση όρων σύνδεσης στα έργα της πρόσκλησης. Κι αυτό γιατί θα προηγηθεί η χορήγηση προσφορών σύνδεσης σε μονάδες αντλησιοταμίευσης συνολικής ισχύος 2 GW. Σύμφωνα με εκτιμήσεις, θα χρειασθεί ένα διάστημα περίπου οκτώ μηνών για να διεκπεραιώσει ο Διαχειριστής τα αιτήματα που αφορούν τις εν λόγω «φυσικές μπαταρίες».
Στη συνέχεια, θα ξεκινήσει η χορήγηση όρων σύνδεσης για τα πρώτα 1.000 MW και μετά η εναλλάξ κατακύρωση δυναμικότητας 1.000 MW standalone μονάδων και 1.000 MW συνεργατικών μπαταριών. Όσον αφορά την έναρξη διεκπεραίωσης των αιτήσεων της πρόσκλησης, αστάθμητος παράγοντας είναι επίσης οι ενστάσεις που θα υποβληθούν επί των πινάκων κατάταξης, με το ΥΠΕΝ πάντως να εκτιμά πως ο τρόπος με τον οποίο εφαρμόστηκαν τα κριτήρια αξιολόγησης των αιτήσεων θα επιτρέψει την ταχεία εξέτασή τους.
Αντίθετα, στο δίκτυο διανομής εκτιμάται πως οι διαδικασίες θα κινηθούν με αρκετά μεγαλύτερες ταχύτητες, κατ΄αρχάς λόγω του μικρότερου ανταγωνισμού για ηλεκτρικό χώρο, ώστε να εκτιμάται πως θα υποβληθούν λιγότερες ενστάσεις. Επίσης, δεν προηγούνται στη σειρά εξέτασης από τον ΔΕΔΔΗΕ άλλες κατηγορίες έργων αποθήκευσης, όπως συμβαίνει στον ΑΔΜΗΕ με τις μονάδες αντλησιοταμίευσης και τις μπαταρίες σε κοινό σημείο σύνδεσης με σταθμούς ΑΠΕ.
Επομένως, ο ΔΕΔΔΗΕ αναμένεται να ξεκινήσει σχετικά άμεσα την εξέταση των αιτημάτων. Εκτιμάται ότι μπορεί σε περίπου ένα τετράμηνο να έχει ολοκληρώσει τη χορήγηση των προσφορών σύνδεσης.
Η ώρα της αλήθειας για τους επενδυτές
Με τη χορήγηση των όρων σύνδεσης, έρχεται η ώρα της αλήθειας για τους επενδυτές, οι οποίοι θα έχουν στη διάθεσή τους ένα δίμηνο για να αποφασίσουν κατά πόσο θα τους αποδεχθούν, ώστε να προχωρήσουν στην υλοποίηση των μονάδων αποθήκευσης.
Στην περίπτωση που αποφασίσουν να υπαναχωρήσουν, θα τους επιστραφεί η «αλμυρή» εγγυητική επιστολή που είχαν καταθέσει για τη συμμετοχή τους στην πρόσκληση. Αν, αντίθετα, αποδεχθούν τους όρους σύνδεσης, θα κληθούν να προσκομίσουν νέα, επίσης υψηλή εγγυητική επιστολή, η οποία θα καταπέσει στην περίπτωση που δεν υλοποιήσουν το έργο εντός 18 μηνών.
Όπως επισημαίνουν στελέχη του κλάδου, επομένως, το πραγματικό «παιχνίδι» για την ανάπτυξη των merchant μπαταριών θα ξεκινήσει ουσιαστικά από τη στιγμή που οι επενδυτές θα πάρουν στα χέρια τους τις προσφορές σύνδεσης. Κι αυτό γιατί, μέσα στο δίμηνο που θα έχουν στη διάθεσή τους για την αποδοχή των όρων σύνδεσης, θα πρέπει να διασφαλίσουν και τη χρηματοδότηση των έργων τους – σε ένα κλάδο που, τουλάχιστον για τα ελληνικά δεδομένα, παραμένει ακόμη εν πολλοίς αχαρτογράφητος, με συνέπεια να μην υπάρχει ορατότητα για το πώς θα κινηθούν τα έσοδα των έργων τα επόμενα χρόνια.