Οι τιμές της ενέργειας αποτέλεσαν έναν από τους μεγαλύτερους πονοκεφάλους για τις αγορές ομολόγων το 2026. Τώρα, όμως, οι επενδυτές στρέφουν την προσοχή τους σε έναν διαφορετικό κίνδυνο: ένα νέο κύμα πληθωρισμού που θα μπορούσε να προέλθει από τα τρόφιμα.
Ο συνδυασμός ενός ενδεχομένως ισχυρού El Niño, των περιορισμένων προμηθειών λιπασμάτων, των επιθέσεων σε εμπορικές μεταφορές και των επιπτώσεων από το πρωτοφανές κύμα ζέστης στην Ευρώπη δημιουργεί νέες πιέσεις στις αγορές βασικών αγροτικών προϊόντων. Το ενδεχόμενο μιας επίμονης ανόδου στις τιμές των τροφίμων προκαλεί ανησυχία στους διαχειριστές κεφαλαίων, καθώς θα μπορούσε να περιπλέξει ακόμη περισσότερο την προσπάθεια των κεντρικών τραπεζών να τιθασεύσουν τον πληθωρισμό.
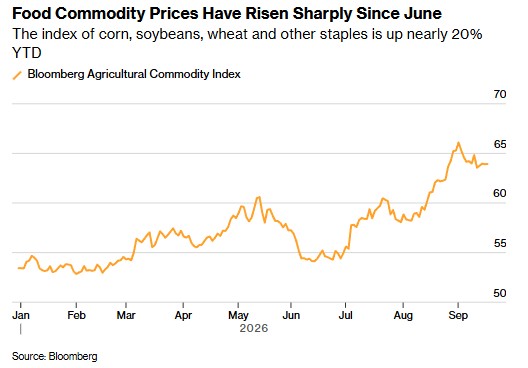
Η εικόνα έχει ήδη αρχίσει να αλλάζει. Ο δείκτης του ΟΗΕ για τις τιμές των τροφίμων βρίσκεται στο υψηλότερο επίπεδο από τα τέλη του 2022, ενώ οι τιμές σε βασικά εμπορεύματα, όπως το καλαμπόκι, η σόγια και το σιτάρι, έχουν αυξηθεί σημαντικά από τον Ιούνιο. Παράλληλα, το Bloomberg επισημαίνει ότι το El Niño και οι ακραίες καιρικές συνθήκες αυξάνουν τους κινδύνους για τις καλλιέργειες σε πολλές από τις σημαντικότερες παραγωγικές περιοχές του κόσμου.
Τρόφιμα: Ο φόβος για νέο σοκ προσφοράς
«Πιστεύω ότι το επόμενο σοκ προσφοράς θα αφορά τα τρόφιμα», δήλωσε στο Bloomberg η Marie-Anne Allier, συνδιαχειρίστρια κεφαλαίων ύψους 7,6 δισ. ευρώ στην Carmignac. Όπως εκτιμά, ο κίνδυνος δεν έχει ακόμη αποτυπωθεί πλήρως στις αγορές, ενώ η άνοδος των τιμών θα μπορούσε να είναι σταδιακή αλλά επίμονη.
Η Carmignac έχει ήδη αυξήσει την έκθεσή της σε αμερικανικά και ευρωπαϊκά κρατικά ομόλογα συνδεδεμένα με τον πληθωρισμό, αξιοποιώντας τις υποχωρήσεις των πενταετών breakeven rates ως ευκαιρίες για νέες τοποθετήσεις.
Ανάλογη είναι η ανησυχία και άλλων επενδυτών. Η Troy Asset Management, η οποία διαχειρίζεται περισσότερα από 6 δισ. στερλίνες (6,99 δισ. ευρώ), εκτιμά ότι ο πληθωρισμός των τροφίμων θα ενισχυθεί τους επόμενους έξι έως 12 μήνες. Η εταιρεία χρησιμοποιεί επίσης βραχυπρόθεσμα ομόλογα συνδεδεμένα με τον πληθωρισμό στη Βρετανία και τις ΗΠΑ ως αντιστάθμιση έναντι του κινδύνου.
Ο Mark Dowding, επικεφαλής επενδύσεων της RBC BlueBay, υποστηρίζει ότι ο πληθωρισμός στις ΗΠΑ και τη Βρετανία παραμένει υποτιμημένος από τις αγορές. Η εταιρεία έκλεισε μάλιστα τον περασμένο μήνα θέση σε συμβόλαια μελλοντικής εκπλήρωσης για τα βρετανικά επιτόκια, λόγω της επιδείνωσης των προοπτικών για τις τιμές ενέργειας και τροφίμων.
Στο 5% ο παγκόσμιος πληθωρισμός τροφίμων το 2027;
Οι προβλέψεις για την επόμενη χρονιά ενισχύουν τις ανησυχίες. Οι οικονομολόγοι της JPMorgan εκτιμούν ότι ο παγκόσμιος πληθωρισμός των τροφίμων θα μπορούσε να αυξηθεί στο 5% κατά το πρώτο εξάμηνο του 2027, έναντι 2,8% την αντίστοιχη περίοδο του 2026.
Οι αναλυτές της Barclays αναμένουν ότι οι πιέσεις θα μπορούσαν να γίνουν πιο ορατές στην Ευρώπη ήδη από το φθινόπωρο, εφόσον συνεχιστούν οι μειώσεις στις αποδόσεις των καλλιεργειών και στις εξαγωγές.
Το πρόβλημα δεν περιορίζεται στις καιρικές συνθήκες. Η περιορισμένη προσφορά λιπασμάτων, το αυξημένο κόστος μεταφοράς και οι επιθέσεις σε εμπορικές διαδρομές δημιουργούν πρόσθετες πιέσεις στην εφοδιαστική αλυσίδα. Το Bloomberg έχει επισημάνει ότι οι υψηλότερες τιμές λιπασμάτων μπορούν να μετακυλιστούν στις τιμές των τροφίμων με καθυστέρηση αρκετών μηνών.
Οι χώρες που κινδυνεύουν περισσότερο
Οι επιπτώσεις δεν θα είναι ίδιες για όλες τις οικονομίες. Χώρες με υψηλή εξάρτηση από εισαγωγές τροφίμων, όπως η Αίγυπτος και η Τουρκία, θεωρούνται ιδιαίτερα ευάλωτες, ειδικά εάν η άνοδος των τιμών συνοδευτεί από εξασθένηση των εθνικών τους νομισμάτων.
Στην Ασία, μεγαλύτερη έκθεση έχουν οικονομίες όπου τα τρόφιμα καταλαμβάνουν σημαντικό ποσοστό στο καλάθι του πληθωρισμού, όπως η Ινδία και οι Φιλιππίνες. Παράλληλα, η Ανατολική Ευρώπη αντιμετωπίζει ήδη αυξημένες πιέσεις στις αγορές ομολόγων λόγω των επιπτώσεων του πολέμου στις ουκρανικές εξαγωγές.
Η Fidelity International εκτιμά ότι η Ασία και η Λατινική Αμερική είναι πιθανό να βρεθούν αντιμέτωπες με σημαντικό μέρος των επιπτώσεων από τις θερμότερες και ξηρότερες καιρικές συνθήκες που συνδέονται με το El Niño. Η εταιρεία έχει μειώσει την έκθεσή της στα επιτόκια της Λατινικής Αμερικής, προτιμώντας αγορές που θεωρεί λιγότερο ευάλωτες στις συγκεκριμένες καιρικές διαταραχές.
Ο νέος πονοκέφαλος για τις κεντρικές τράπεζες
Το κρίσιμο ζήτημα για τις αγορές είναι ότι μια νέα άνοδος στις τιμές των τροφίμων δεν θα επηρεάσει μόνο το κόστος του καθημερινού καλαθιού. Θα μπορούσε να επηρεάσει και τις πληθωριστικές προσδοκίες των νοικοκυριών και να οδηγήσει σε υψηλότερες μισθολογικές απαιτήσεις.
Η Τράπεζα της Αγγλίας παρακολουθεί ήδη στενά την εξέλιξη, με τον διοικητή της Άντριου Μπέιλι να επισημαίνει ότι οι κίνδυνοι από τον πληθωρισμό των τροφίμων κινούνται ανοδικά.
Για τις αγορές ομολόγων, το ενδεχόμενο ενός επίμονου πληθωριστικού σοκ δημιουργεί ένα ιδιαίτερα δύσκολο περιβάλλον. Η άνοδος των τιμών μπορεί να περιορίσει τα περιθώρια των κεντρικών τραπεζών για μειώσεις επιτοκίων, διατηρώντας υψηλές τις αποδόσεις των κρατικών τίτλων.
Υπάρχει, ωστόσο, και η αντίθετη άποψη. Ορισμένοι αναλυτές εκτιμούν ότι η άνοδος των τιμών των βασικών αγαθών θα μπορούσε να περιορίσει την κατανάλωση και την οικονομική ανάπτυξη, καθιστώντας πιο δύσκολη την επιλογή νέων αυξήσεων επιτοκίων.
Το βασικό ερώτημα για τις αγορές είναι πλέον αν η άνοδος των τροφίμων θα αποδειχθεί ένα προσωρινό σοκ ή μια νέα, επίμονη πηγή πληθωρισμού. Με τις αγορές ομολόγων ήδη επιβαρυμένες από τις υψηλές τιμές ενέργειας και τις ανησυχίες για το δημόσιο χρέος, οι επενδυτές δεν δείχνουν διατεθειμένοι να αγνοήσουν τον κίνδυνο.