Σφίγγει ο κλοιός του ΕΦΚΑ για τους ελεύθερους επαγγελματίες οι οποίοι απασχολούνται παράλληλα και ως μισθωτοί, καθώς από το 2027 σχεδιάζεται η εκκαθάριση εισφορών ανά τρίμηνο και όχι σε ετήσια βάση.
Σύμφωνα με έγκυρες πηγές του powergame.gr από στελέχη του υπουργείου Εργασίας και Κοινωνικής Ασφάλισης, οι αρμόδιες υπηρεσίες του ΕΦΚΑ στο τμήμα ασφαλίσεως μη μισθωτών «τρέχουν» όλες τις αναγκαίες διαδικασίες προκειμένου η εκκαθάριση των ασφαλιστικών εισφορών των παράλληλα απασχολούμενων (ως μισθωτών) ελευθέρων επαγγελματιών -από τις αρχές του 2027 (χωρίς να αποκλείεται αυτό να συμβεί και κάπως αργότερο εντός του επομένου έτους) να συντελείται κάθε τρεις μήνες και όχι μία φορά τον χρόνο.
Έτσι, οι υπόχρεοι καταβολής χρεωστικού υπολοίπου θα πρέπει να το εξοφλούν ανά τρίμηνο και όχι ανά δωδεκάμηνο.
Κλοιός για την ασφαλιστική ενημερότητα
Αυτό σημαίνει ότι όσοι δεν καταβάλλουν εμπρόθεσμα -δηλαδή κάθε τρεις μήνες, αντί για μια φορά τον χρόνο (και μάλιστα σε δόσεις)- το χρέος τους, θα κινδυνεύουν να χάσουν την ασφαλιστική ενημερότητα ή ακόμα και την ασφαλιστική ικανότητά τους.
Χρεωστικό υπόλοιπο διαμορφώνεται όταν οι καταβληθείσες εισφορές τους είναι λιγότερες σε σχέση με εκείνες που οφείλουν να καταβάλλουν.
Από την άλλη μεριά, υπάρχουν και οι δικαιούχοι είσπραξης πιστωτικού υπολοίπου. Και αυτοί είναι εκείνοι οι οποίοι κατέβαλλαν εισφορές σε ποσό υψηλότερο σε σχέση με εκείνο που θα έπρεπε να καταβάλλουν.
Μέσω της εκκαθάρισης κατά τη διάρκεια του εκάστοτε «έτους χρήσης» και όχι μετά το πέρας αυτού, όχι μόνο οι υπόχρεοι καταβολής χρεωστικού υπολοίπου θα πιέζονται να καταβάλλουν σε τακτά χρονικά διαστήματα την οφειλή τους, αλλά και ο ΕΦΚΑ θα εισπράττει πολύ νωρίτερα και ενδεχομένως με μεγαλύτερη συνέπεια εκ μέρους των ασφαλισμένων του τις εισφορές που «δικαιούται», αυξάνοντας έτσι και την τρέχουσα ροή εσόδων του από εισφορές.
Ο λόγος για εκείνους τους μη μισθωτούς (ελεύθεροι επαγγελματίες, αυταπασχολούμενοι και αγρότες), οι οποίοι παράλληλα με την ελεύθερη επαγγελματική ή αγροτική τους δραστηριότητα απασχολούνται ως μισθωτοί.
Βάσει του υφιστάμενου θεσμικού πλαισίου που ισχύει από τον Ιανουάριο του 2020, κάθε ελεύθερος επαγγελματίας, αυταπασχολούμενος ή αγρότης ο οποίος εργάζεται παράλληλα ως μισθωτός απαλλάσσεται της καταβολής ασφαλιστικών εισφορών, υπό τον όρο ότι οι εισφορές που καταβάλλει μαζί με τον εργοδότη ως μισθωτός φτάνουν τουλάχιστον το επίπεδο της 2ης ασφαλιστικής κατηγορίας.
Από την 1η Ιανουαρίου 2026 οι εισφορές -για παράδειγμα- των ελευθέρων επαγγελματιών υπέρ της κύριας ασφάλισης και υγειονομικής περίθαλψης, οι οποίες αντιστοιχούν στη 2η ασφαλιστική κατηγορία, ανέρχονται συνολικά στο ποσό των 300 ευρώ μηνιαίως.
Πώς θα καταβάλλονται οι εκκαθαρισμένες εισφορές
Έστω, λοιπόν, ένας ελεύθερος επαγγελματίας, π.χ. ιδιοκτήτης μιας ατομικής επιχειρήσεως, απασχολείται παράλληλα ως μισθωτός σε μία άλλη επιχείρηση με μεικτό μισθό 1.000 ευρώ μηνιαίως.
Για την κύρια ασφάλιση και την υγειονομική περίθαλψη του, ο ασφαλισμένος μισθωτός μαζί με τον εργοδότη καταβάλλει μηνιαίως εισφορές ύψους 254 ευρώ.
Συνεπώς, οι εισφορές του ως μισθωτού υπολείπονται των εισφορών κύριας ασφάλισης κατά 46 ευρώ υγειονομικής περίθαλψης, που αντιστοιχούν στη 2η ασφαλιστική κατηγορία των ελεύθερων επαγγελματιών (254 ευρώ έναντι 300 ευρώ).
Ο παράλληλα απασχολούμενος ως μισθωτός ελευθεροεπαγγελματίας οφείλει να καταβάλλει τη διαφορά των 46 ευρώ/μήνα.
Μέχρι σήμερα η καταβολή αυτή γίνεται εφάπαξ και αφορά όλο το εκάστοτε έτος, αφού ολοκληρωθεί η ετήσια εκκαθάριση. Συνεπώς, ο απασχολούμενος του παραδείγματός μας, θα πρέπει να καταβάλει για το 2026 το συνολικό ποσό των 552 ευρώ (46 ευρώ Χ 12 μήνες), μετά το πέρας της ετήσιας εκκαθάρισης.
Με το νέο σύστημα που σχεδιάζει ο ΕΦΚΑ, το ποσό των 552 ευρώ θα πρέπει να καταβληθεί σε 4 ισόποσες τριμηνίες δόσεις των 138 ευρώ.
Έστω ότι ελεύθερος επαγγελματίας απασχολείται παράλληλα ως μισθωτός και αμείβεται με μεικτό μισθό με 2.000 ευρώ κάθε μήνα.
Καταβάλλει μαζί με τον εργοδότη του εισφορές κύριας ασφάλισης και υγειονομικής περίθαλψης ύψους 490 ευρώ.
Οι εισφορές της 2ης ασφαλιστικής κατηγορίας των ελευθέρων επαγγελματιών ανέρχονται σε 300 ευρώ/μήνα. Συνεπώς, υπολείπονται κατά 190 ευρώ σε σχέση με τις εισφορές που καταβάλλονται για τη μισθωτή εργασία του επαγγελματία του παραδείγματος μας. Αυτό σημαίνει πως ο συγκεκριμένος ασφαλισμένος απαλλάσσεται οποιασδήποτε υποχρεωτικής καταβολής εισφορών για την ελεύθερη επαγγελματική δραστηριότητά του.
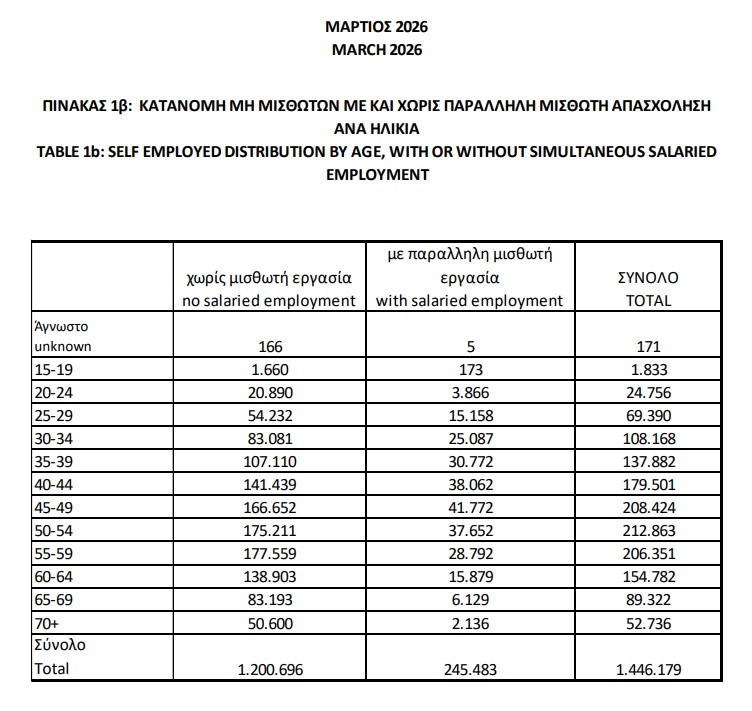
Σύμφωνα με τα τελευταία στοιχεία του ΕΦΚΑ (Μάρτιος 2026), το συνολικό πλήθος των μη μισθωτών οι οποίοι απασχολούνται παράλληλα ως μισθωτοί ξεπερνά οριακά τους 245.000, επί συνόλου 1,446 εκατ.
Δηλαδή οι ελεύθεροι επαγγελματίες, αυταπασχολούμενοι και αγρότες οι οποίοι παράλληλα απασχολούνται ως μισθωτοί αποτελούν το 17% του συνόλου της εν λόγω ομάδας ασφαλισμένων.