Η Volkswagen περιορίζει τις προβλέψεις για την κερδοφορία του 2026, καθώς η απομείωση 6 δισ. ευρώ στην Porsche αποκαλύπτει το βάθος των πιέσεων. Κίνα, ηλεκτροκίνηση, δασμοί και αναδιάρθρωση διαμορφώνουν ένα δυσκολότερο περιβάλλον για τον γερμανικό όμιλο.
Οι μειωμένες προβλέψεις και οι νέες πιέσεις στην κερδοφορία του γερμανικού ομίλου αντανακλά και τα προβλήματα στην Porsche που χάνει τη λάμψη της με αποτέλεσμα η Volkswagen να αναζητά νέα ισορροπία
Για χρόνια, η Porsche αποτελούσε ένα από τα ισχυρότερα οικονομικά στηρίγματα της Volkswagen, προσφέροντας υψηλά περιθώρια κέρδους και ενισχύοντας τη συνολική εικόνα του ομίλου.
Σήμερα, όμως, η γερμανική αυτοκινητοβιομηχανία βρίσκεται αντιμέτωπη με μια διαφορετική πραγματικότητα: η πολυτελής μάρκα έχει μετατραπεί σε σημαντική πηγή πίεσης, την ώρα που ο όμιλος επιχειρεί να εφαρμόσει το μεγαλύτερο πρόγραμμα αναδιάρθρωσης της ιστορίας του.
Volkswagen: Η Porsche από μοχλός κερδοφορίας σε πρόβλημα
Η Volkswagen μείωσε την πρόβλεψή της για την απόδοση επί των πωλήσεων το 2026 σε έως 1%, από προηγούμενη εκτίμηση 4%-5,5%. Η αναθεώρηση συνδέεται με την επιδείνωση του επιχειρηματικού περιβάλλοντος, κυρίως στην Κίνα, την ταχύτερη μετάβαση στα ηλεκτρικά οχήματα, αλλά και τις αυξημένες δαπάνες αναδιάρθρωσης.
Καθοριστικό ρόλο διαδραματίζει η απομείωση περίπου 6 δισ. ευρώ που αφορά την αξία της συμμετοχής της Volkswagen στην Porsche. Μαζί με τις υπόλοιπες έκτακτες επιβαρύνσεις, το συνολικό κόστος για το 2026 αναμένεται να ανέλθει περίπου στα 10 δισ. ευρώ.
Η εξέλιξη δεν δημιουργεί άμεσα πρόβλημα ρευστότητας ούτε μεταβάλλει αυτομάτως την πιστοληπτική εικόνα του ομίλου. Περιορίζει, ωστόσο, το περιθώριο ασφαλείας απέναντι σε νέες αρνητικές εξελίξεις.
Όπως επισημαίνει ο Λούκας Πότσα, ανώτερος αναλυτής εταιρικών αξιολογήσεων της Scope, περαιτέρω επιδείνωση της κερδοφορίας μέσα στο 2026 θα αποτελούσε αρνητικό παράγοντα για την αξιολόγηση, ενώ επιστροφή των επιδόσεων προς τα ιστορικά επίπεδα θα ήταν συμβατή με την υ για τις μελλοντικές οικονομικές επιδόσεις της Porsche, η οποία εισήχθη στο χρημαφιστάμενη πιστοληπτική εικόνα.
Η απομείωση της Porsche αποκαλύπτει το μέγεθος της πίεσης στη Volkswagen
Η απομείωση δεν αποτελεί απλώς λογιστική επιβάρυνση. Αντανακλά τη χαμηλότερη εκτίμηση για τις μελλοντικές οικονομικές επιδόσεις της Porsche, η οποία εισήχθη στο χρηματιστήριο το 2022 σε μία από τις μεγαλύτερες ευρωπαϊκές δημόσιες εγγραφές των τελευταίων ετών.
Η Volkswagen είχε επενδύσει σημαντικά στην προοπτική της μάρκας, η οποία εκείνη την περίοδο παρουσιαζόταν ως ιδιαίτερα ισχυρός παράγοντας δημιουργίας αξίας. Η σημερινή εικόνα είναι διαφορετική. Η υπεραξία που αποδίδει ο όμιλος στην Porsche υποχωρεί μετά τη νέα απομείωση κατά περισσότερο από ένα τρίτο σε σχέση με πέρυσι, στα περίπου 10 δισ. ευρώ, από 18,8 δισ. ευρώ το 2022.
Ο αναλυτής της αυτοκινητοβιομηχανίας Φέρντιναντ Ντούντενχέφερ εκτιμά ότι η περίοδος κατά την οποία η Porsche λειτουργούσε ως βασικός μοχλός κερδοφορίας της Volkswagen έχει ουσιαστικά ολοκληρωθεί. Παράλληλα, τα περιθώρια κέρδους της μάρκας έχουν υποχωρήσει σε επίπεδα χαμηλότερα από εκείνα του ομίλου και έχουν πλέον ξεπεραστεί από τη Skoda, η οποία δραστηριοποιείται κυρίως στις χαμηλότερες και μεσαίες κατηγορίες της αγοράς.
Η αλλαγή αυτή έχει στρατηγική σημασία. Η Volkswagen δεν μπορεί πλέον να βασίζεται στον ίδιο βαθμό στην Porsche και στα άλλα premium brands, Audi και Porsche, για να αντισταθμίζει τις χαμηλότερες αποδόσεις της βασικής μάρκας Volkswagen.
Ο επικεφαλής της Porsche, Μίχαελ Λάιτερς, εξακολουθεί να υποστηρίζει τον μεσοπρόθεσμο στόχο για περιθώριο κέρδους 10%-15%. Ωστόσο, η επίτευξη αυτού του στόχου προϋποθέτει επαρκείς πωλήσεις, ισχυρή τιμολογιακή πολιτική και βελτίωση της ζήτησης στις βασικές αγορές.
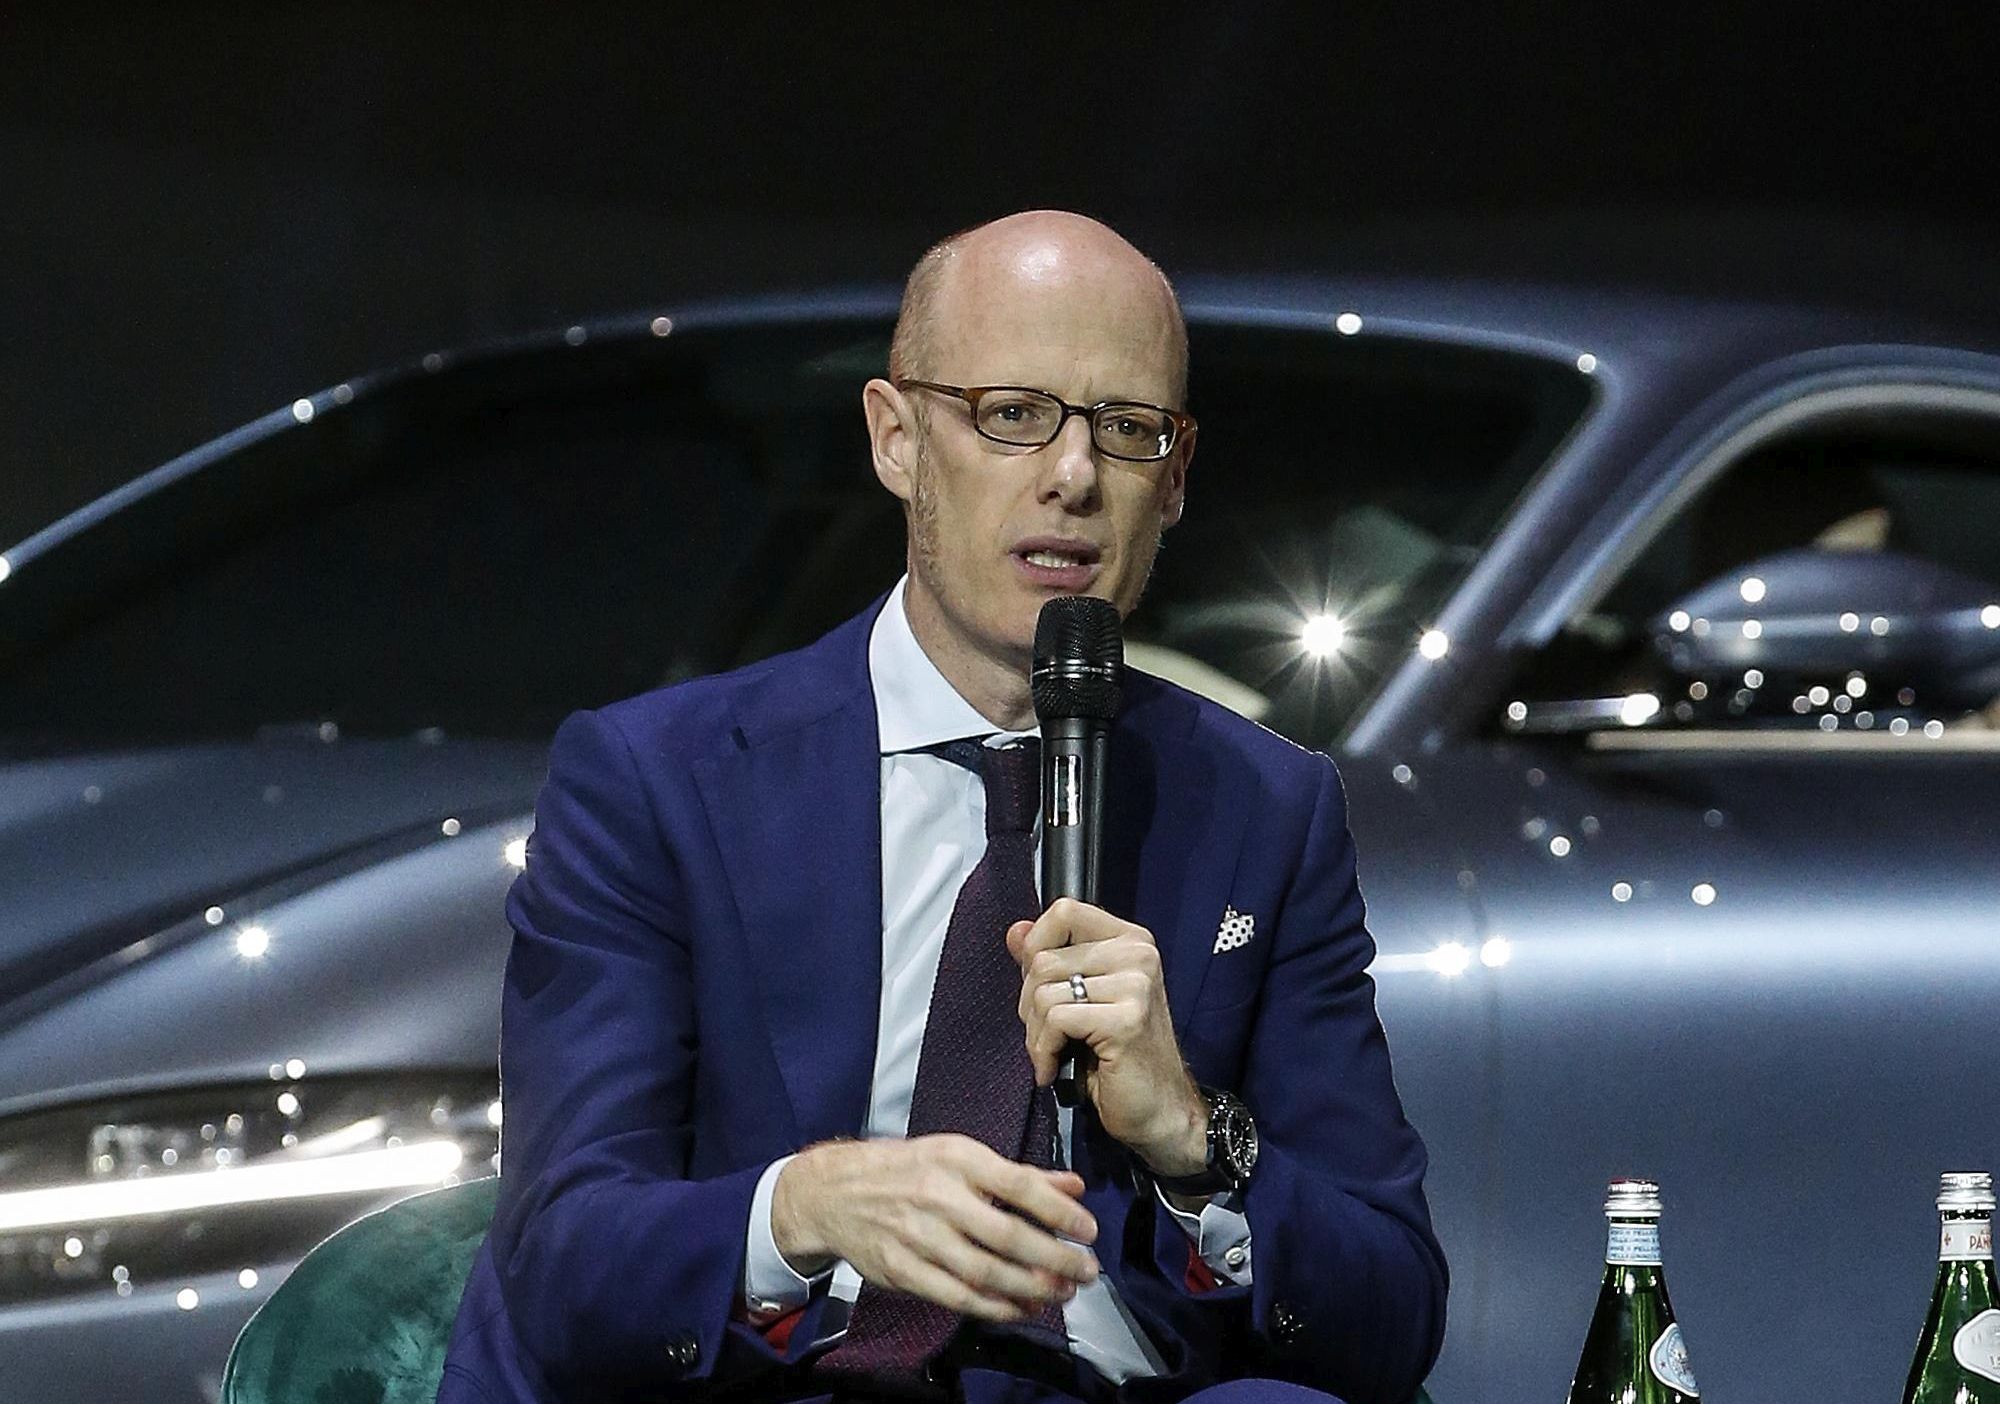
Ο πρόεδρος της Porsche, Michael Leiters © EPA/FABIO FRUSTACI
Η Κίνα αλλάζει τους συσχετισμούς, η πίεση στη Volkswagen
Η μεγαλύτερη δοκιμασία για τη Volkswagen βρίσκεται στην Κίνα, όπου οι ευρωπαϊκές αυτοκινητοβιομηχανίες αντιμετωπίζουν έναν ολοένα εντονότερο ανταγωνισμό από εγχώριους κατασκευαστές.
Η Porsche έχει ήδη περιορίσει το δίκτυο αντιπροσώπων της στην κινεζική αγορά, καθώς η ζήτηση για premium αυτοκίνητα έχει αποδυναμωθεί και οι τοπικοί κατασκευαστές ενισχύουν τη θέση τους, ιδιαίτερα στην ηλεκτροκίνηση. Η εξέλιξη αυτή δημιουργεί αμφιβολίες για τον όγκο πωλήσεων που μπορεί να επιτύχει η μάρκα τα επόμενα χρόνια.
Το πρόβλημα δεν αφορά μόνο την Porsche. Η Volkswagen βρίσκεται αντιμέτωπη με συνολική υποχώρηση των επιδόσεων στην Κίνα, ενώ η ταχύτερη διείσδυση των ηλεκτρικών οχημάτων πιέζει τις παραδοσιακές ευρωπαϊκές επιχειρηματικές δομές.
Τα ηλεκτρικά μοντέλα εξακολουθούν να προσφέρουν χαμηλότερα περιθώρια κέρδους σε σχέση με τα οχήματα με κινητήρες εσωτερικής καύσης, ενώ οι επενδύσεις για την ανάπτυξη νέων τεχνολογιών και πλατφορμών παραμένουν υψηλές.
Παράλληλα, οι αμερικανικοί δασμοί περιορίζουν περαιτέρω την ευελιξία τιμολόγησης και επιβαρύνουν τα περιθώρια κέρδους. Έτσι, η Volkswagen καλείται να διαχειριστεί ταυτόχρονα τη συρρίκνωση της κινεζικής αγοράς, την τεχνολογική μετάβαση και ένα δυσμενέστερο διεθνές εμπορικό περιβάλλον.

Εργοστάσιο της VW στη Δρέσδη © motorone.gr/Foto: Oliver Killig
Αναδιάρθρωση Volkswagen με λιγότερα περιθώρια λάθους
Η επιδείνωση της Porsche έρχεται σε μια κρίσιμη στιγμή για τον διευθύνοντα σύμβουλο της Volkswagen, Όλιβερ Μπλούμε. Ο όμιλος έχει συμφωνήσει σε σημαντικές περικοπές θέσεων εργασίας και σε αλλαγές στη βιομηχανική του βάση στη Γερμανία, σε μια προσπάθεια να μειώσει το κόστος και να αποκαταστήσει την ανταγωνιστικότητά του.
Η ανάγκη για βαθύτερη αναδιάρθρωση ενισχύεται από το γεγονός ότι οι περικοπές κόστους από μόνες τους δεν αρκούν για να αντισταθμίσουν τη μειωμένη ζήτηση και την απώλεια μεριδίων σε βασικές αγορές. Ο Στέφαν Μπράτσελ, του ερευνητικού ομίλου CAM, υποστηρίζει ότι η Volkswagen χρειάζεται παράλληλα να ενισχύσει τις πωλήσεις και την εμπορική της θέση.
Η κατάσταση έχει ευρύτερες επιπτώσεις για τη γερμανική αυτοκινητοβιομηχανία. Η Mercedes-Benz και η BMW προχωρούν επίσης σε μειώσεις προσωπικού, ενώ τα γερμανικά συνδικάτα ζητούν από την Ευρωπαϊκή Ένωση μέτρα για την αντιμετώπιση των φθηνότερων κινεζικών εισαγωγών.
Για τη Volkswagen, ο στόχος παραμένει ιδιαίτερα απαιτητικός: η διοίκηση επιδιώκει λειτουργικό περιθώριο κέρδους 9% έως το τέλος της δεκαετίας, από έως 1% που προβλέπεται για το 2026.
Υπάρχουν, πάντως, παράγοντες που περιορίζουν τις άμεσες επιπτώσεις στην πιστοληπτική ποιότητα. Οι δραστηριότητες αυτοκινήτων διαθέτουν καθαρή ταμειακή θέση, ενώ η διοίκηση εξακολουθεί να προβλέπει καθαρές ταμειακές ροές 3-6 δισ. ευρώ το 2026.
Το βασικό στοίχημα πλέον είναι αν η αναδιάρθρωση θα αποδώσει εγκαίρως, ώστε η Volkswagen να αντιμετωπίσει την πίεση από την Κίνα, την ηλεκτροκίνηση και το αυξημένο κόστος παραγωγής, χωρίς να διαβρωθούν περαιτέρω τα περιθώρια κερδοφορίας των ισχυρότερων σημάτων της.