Η πολιτική αστάθεια και η δημοσιονομική επιδείνωση στη Γαλλία εντείνουν τις πιέσεις στις αγορές και δημιουργούν ερωτήματα για την οικονομιά της ευρωζώνης και τη συνοχή της.
Το υψηλό χρέος, οι κοινωνικές εντάσεις και οι δύσκολες πολιτικές ισορροπίες περιορίζουν τα περιθώρια του Παρισιού. Οι πιέσεις στα γαλλικά ομόλογα ξυπνούν μνήμες από τον εφιάλτη της κρίσης χρέους στην Ευρώπη, όταν το λεγόμενο «ελληνικό δράμα» ήταν στο επίκεντρο αναδεικνύοντας την προοπτική μετάδοσης και συστημικής κρίσης σε μια αδύναμη πολιτικά και οικονομικά ζώνη του ευρώ.
Σήμερα, η Γαλλία, η δεύτερη μεγαλύτερη οικονομία στην ευρωζώνη, βρίσκεται αντιμέτωπη με μια σύνθετη κρίση, στην οποία η πολιτική αβεβαιότητα, οι κοινωνικές εντάσεις, η χαμηλή αναπτυξιακή δυναμική και η επιβάρυνση των δημόσιων οικονομικών αλληλοτροφοδοτούνται τραντάζοντας ξανά την ευρωζώνη.
Η ευρωζώνη, ο γαλλικός ιός και στο βάθος AI…
Οι πιέσεις στις αγορές ομολόγων που οδήγησαν την απόδοση στο ψυχολογικό όριο του 5%, αποτυπώνουν την αυξανόμενη ανησυχία των επενδυτών για τη δυνατότητα της χώρας να περιορίσει το έλλειμμα και να σταθεροποιήσει το δημόσιο χρέος, την ώρα που οι πολιτικές συνθήκες δυσκολεύουν την εφαρμογή των απαιτούμενων μέτρων.
Το διακύβευμα ξεπερνά, ωστόσο, τα γαλλικά σύνορα. Ως ένας από τους βασικούς πυλώνες της ευρωπαϊκής ολοκλήρωσης, η Γαλλία διαδραματίζει καθοριστικό ρόλο στη λειτουργία των ευρωπαϊκών θεσμών, στις ισορροπίες των αγορών και στη διαμόρφωση κοινής οικονομικής πολιτικής. Μια παρατεταμένη κρίση στο Παρίσι μπορεί να επηρεάσει το επενδυτικό κλίμα, να αυξήσει το κόστος χρηματοδότησης και να δυσκολέψει τη συνεννόηση μεταξύ των κρατών-μελών.
Δυο αναλύσεις από την ING και της Scope Ratings συγκλίνουν σε ένα βασικό συμπέρασμα: η ευρωζώνη διαθέτει σήμερα ισχυρότερες χρηματοπιστωτικές άμυνες σε σχέση με την προηγούμενη κρίση χρέους, αλλά εξακολουθεί να αντιμετωπίζει σημαντικές πολιτικές και διαρθρωτικές αδυναμίες.
Η ανθεκτικότητα των τραπεζών και οι μηχανισμοί της Ευρωπαϊκής Κεντρικής Τράπεζας (ΕΚΤ) περιορίζουν τον κίνδυνο ανεξέλεγκτης μετάδοσης. Δεν μπορούν, όμως, να υποκαταστήσουν τη δημοσιονομική εξυγίανση, τις μεταρρυθμίσεις και την πολιτική συναίνεση που απαιτούνται για τη διατήρηση της εμπιστοσύνης. Ωστόσο εάν αυτές οι αδυναμίες λάβουν ενεξέλεγκτες διαστάσεις, η λεγόμενη «ανθεκτικότητα» μπορεί να τεθεί υπό αμφισβήτηση απειλώντας τη χρηματοπιστωτική σταθερότητα στην ευρωζώνη.
Η ΕΚΤ πάντως αν και εκτιμά ότι η οικονομία της ευρωζώνης αποδεικνύεται ανθεκτικότερη από ό,τι αναμενόταν απέναντι στο νέο ενεργειακό σοκ, υπογραμμίζει ότι παραμένει ευάλωτη σε κλιμάκωση των πολεμικών συγκρούσεων, διακοπές ενεργειακού εφοδιασμού, νέες εμπορικές εντάσεις, επιδείνωση του κλίματος στις χρηματοπιστωτικές αγορές και ακραία καιρικά φαινόμενα.
Μια αντιστροφή της επενδυτικής δυναμικής στην τεχνητή νοημοσύνη θα εξέθετε επίσης τμήματα της οικονομίας. Σε αυτή την πίεση έρχεται να προστεθεί η κρίση στη Γαλλία που δημιουργεί ένα εκρηκτικό κοκτέιλ εάν η αναταραχή στα ομόλογα διευρυνθεί και απλωθεί.
Η συνεχιζόμενη αναταραχή στις αγορές ομολόγων αναζωπυρώνει τη συζήτηση για τη βιωσιμότητα του χρηματιστηριακού ράλι που τροφοδοτεί η τεχνητή νοημοσύνη και για το κατά πόσο οι τεράστιες αρχικές επενδύσεις θα μεταφραστούν σε κέρδη και αύξηση της παραγωγικότητας.
Ο διευθύνων σύμβουλος της Deutsche Bank, Κρίστιαν Σέβινγκ, δήλωσε στο Bloomberg, στο Berlin Global Dialogue, ότι δεν θεωρεί πως η αγορά βρίσκεται σε φούσκα που είναι έτοιμη να σκάσει, αναγνωρίζοντας ωστόσο ότι μπορεί να υπάρξουν αναταράξεις σε επιμέρους εταιρείες. Χαρακτήρισε, παράλληλα, τη βιομηχανική αξιοποίηση της AI «ευκαιρία του αιώνα» για τη Γερμανία, υπό την προϋπόθεση ότι θα διαμορφώσει το κατάλληλο ρυθμιστικό πλαίσιο.
Από την πλευρά του, ο επικεφαλής της BlackRock, Λάρι Φινκ, προειδοποίησε ότι η καθυστέρηση στην κατασκευή κέντρων δεδομένων θα μπορούσε να εντείνει τις πληθωριστικές πιέσεις και να θέσει σε κίνδυνο την οικονομία.
Οι εκτιμήσεις τους διαφοροποιούνται από εκείνες του ιδρυτή της Citadel, Κεν Γκρίφιν, ο οποίος είχε δηλώσει την προηγούμενη ημέρα ότι οι επενδυτές βρίσκονται «σχεδόν σίγουρα» εν μέσω μιας φούσκας τεχνητής νοημοσύνης.
Ο Χρήστος Μεγάλου της Τράπεζας Πειραιώς εκτιμά ότι η μεταβλητότητα στις αγορές κρατικών ομολόγων θα συνεχιστεί, χωρίς ωστόσο να θεωρεί πιθανή μια επανάληψη της κρίσης χρέους της προηγούμενης δεκαετίας.
Μιλώντας στο Reuters, ο επικεφαλής της Πειραιώς υπογράμμισε ότι η Ελλάδα εξυπηρετεί σήμερα το δημόσιο χρέος της με μέσο κόστος σημαντικά χαμηλότερο από εκείνο με το οποίο δανείζεται η Βρετανία, μια εντυπωσιακή αντιστροφή σε σύγκριση με την περίοδο των ελληνικών μνημονίων.
Αναφερόμενος στη Γαλλία, σημείωσε ότι πρόκειται για μια πολύ μεγάλη οικονομία, η οποία διαθέτει περισσότερα εργαλεία παρέμβασης από όσα είχε η Ελλάδα κατά τη δική της κρίση.
Η έκθεση των ευρωπαϊκών τραπεζών στο κρατικό χρέος αποτελεί εστία ανησυχίας, καθώς οι καθαρές τοποθετήσεις των τραπεζών της ευρωζώνης σε κρατικά ομόλογα διπλασιάστηκαν από την προηγούμενη κρίση χρέους, φθάνοντας τα 4,3 τρισ. ευρώ στα τέλη Ιουνίου 2026, σύμφωνα με ανάλυση του Reuters βάσει στοιχείων της Ευρωπαϊκής Αρχής Τραπεζών (EBA).
Η άνοδος των αποδόσεων μειώνει τις τιμές των ομολόγων, αυξάνοντας τον κίνδυνο ζημιών. Ωστόσο, τα κεφαλαιακά αποθέματα έχουν ενισχυθεί, με τον λόγο κρατικών ομολόγων προς εποπτικά κεφάλαια να υποχωρεί κάτω από το 2,5, έναντι 2,7 το 2013.
Για τις μεγάλες γαλλικές τράπεζες, η έκθεση στο εγχώριο χρέος αντιστοιχεί στο 15%-30% των κεφαλαίων υψηλότερης ποιότητας, πολύ χαμηλότερα από το άνω του 100% που κατέγραφαν οι ιταλικές τράπεζες το 2011-2012. Παράλληλα, το μερίδιο των εγχώριων κρατικών τίτλων στα τραπεζικά χαρτοφυλάκια μειώθηκε στο 41% από πάνω από 50% το 2013, ενώ το 60% των ομολόγων αποτιμάται πλέον στο αποσβεσμένο κόστος.
Η Μαρία Ρίβας της Morningstar DBRS προειδοποιεί ότι η παρατεταμένη αναταραχή μπορεί να επηρεάσει την αντίληψη των επενδυτών για τον κίνδυνο.
Πάντως, επειδή η «ανθεκτικότητα» έχει γίνει κάτι σαν λέξη της μόδας, την οποία χρησιμοποιεί και το Διεθνές Νομισματικό Ταμείο (ΔΝΤ) στο τελευταίο outlook για την παγκόσμια οικονομία, μοιάζει περισσότερο με αντοχή υπό πίεση παρά με ένδειξη πραγματικής οικονομικής υγείας.
Το ΔΝΤ προβλέπει ανάπτυξη 3,1% το 2026 και 3,4% το 2027. Πίσω, όμως, από αυτή την καθησυχαστική εικόνα κρύβεται μια παγκόσμια οικονομία που αναπτύσσεται όλο και πιο αργά, στηριζόμενη σε εύθραυστα στηρίγματα.
Η ευελιξία στην ανακατεύθυνση των ενεργειακών προμηθειών και η επενδυτική έκρηξη στην τεχνητή νοημοσύνη απορρόφησαν μέρος των κραδασμών. Ωστόσο, τα αποθέματα πετρελαίου και διυλισμένων προϊόντων έχουν μειωθεί έπειτα από έξι μήνες άντλησης, ενώ παραμένει αβέβαιο εάν οι τεράστιες επενδύσεις στην AI θα αποδώσουν τα κέρδη που προεξοφλούν οι αγορές.
Η ανθεκτικότητα, επομένως, εξαρτάται από την ομαλή λειτουργία ενεργειακών εφοδιαστικών αλυσίδων και από τις αποτιμήσεις μιας χούφτας τεχνολογικών κολοσσών.
Η ευρωζώνη δεν διαφέρει από αυτή την εικόνα, ιδιαίτερα εάν δει κάποιος το κάδρο από απόσταση και σε βάθος χρόνου.
- Η παγκόσμια ανάπτυξη υποχώρησε από μέσο ετήσιο ρυθμό 4,4% πριν από τη χρηματοπιστωτική κρίση του 2008-2009 σε 3% τη δεκαετία του 2010 και μόλις 2,7% μετά την πανδημία.
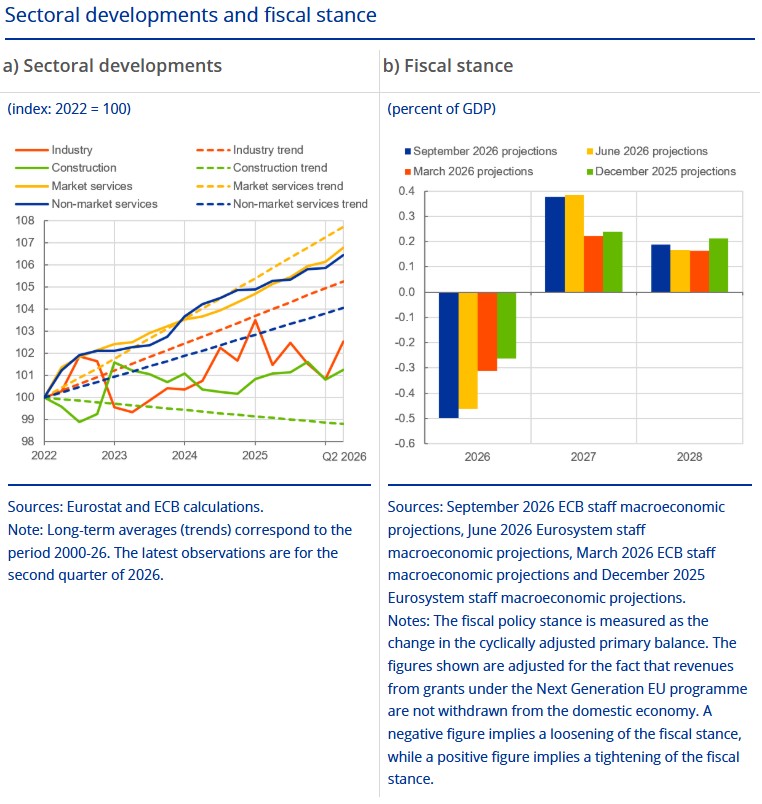
- Στις ανεπτυγμένες οικονομίες, η ευρωζώνη αναμένεται να αναπτυχθεί μόλις κατά 1,1% το 2026, με τη Γαλλία και την Ιταλία να καταγράφουν ακόμη ασθενέστερες επιδόσεις, στα όρια της στασιμότητας.
- Δύσκολα μπορεί να χαρακτηριστεί δυναμική μια οικονομία που εμφανίζεται «ανθεκτική» κυρίως επειδή δεν έχει ακόμη υποστεί το επόμενο μεγάλο πλήγμα.
- Και αυτό ενώ ο πληθωρισμός επιστρέφει στο προσκήνιο: το ΔΝΤ προβλέπει παγκόσμιο ρυθμό 4,7% το 2026, προειδοποιώντας για νέες πιέσεις εάν συνεχιστούν οι συγκρούσεις στη Μέση Ανατολή.
- Ο ετήσιος πληθωρισμός στην ευρωζώνη επιταχύνθηκε στο 3,8% τον Σεπτέμβριο, παρουσιάζοντας σημαντική άνοδο από το 3,2% που είχε καταγραφεί τον Αύγουστο.
- Η βιομηχανική παραγωγή στην ευρωζώνη υποχώρησε κατά 0,5% τον Αύγουστο, σημειώνοντας πτώση για τρίτο διαδοχικό μήνα, καθώς το αυξημένο ενεργειακό κόστος και η σύγκρουση στη Μέση Ανατολή επιβαρύνουν την οικονομική δραστηριότητα.
Η παραγωγή στον χημικό κλάδο της ευρωζώνης βρίσκεται 1,7% χαμηλότερα από τον Ιανουάριο, ενώ πιέσεις καταγράφονται στην αυτοκινητοβιομηχανία και τη φαρμακοβιομηχανία. Αντίθετα, οι κλάδοι ηλεκτρονικών, υπολογιστών και μηχανημάτων εμφανίζουν καλύτερες επιδόσεις.
Ωστόσο, οι υψηλότερες τιμές φυσικού αερίου αναμένεται να επιβαρύνουν περαιτέρω την παραγωγή τους επόμενους μήνες, παρά τις συγκρατημένα θετικές προσδοκίες για παραγγελίες, τεχνολογικές επενδύσεις και κάποιες δημόσιες δαπάνες.
Οι αυξημένες αποδόσεις των κρατικών ομολόγων επιβαρύνουν, παράλληλα, το κόστος δανεισμού, σε μια περίοδο κατά την οποία κυβερνήσεις και διεθνείς οργανισμοί επαναφέρουν τη δημοσιονομική λιτότητα ως απάντηση στο δημόσιο χρέος.
Το πρόβλημα είναι ότι η λιτότητα περιορίζει τις δημόσιες επενδύσεις και τις κοινωνικές δαπάνες, χωρίς να αντιμετωπίζει κατ’ ανάγκην τις αδυναμίες που γεννούν τις κρίσεις.
Η μεγαλύτερη ειρωνεία βρίσκεται αλλού: ενώ η συζήτηση επικεντρώνεται στο δημόσιο χρέος, ο κίνδυνος μιας διόρθωσης στις αγορές γύρω από την φούσκα στην τεχνητή νοημοσύνη και της συσσώρευσης εταιρικού δανεισμού παραμένει. Μια τέτοια ανατροπή θα μπορούσε να πλήξει την κατανάλωση, τις επενδύσεις και τη διεθνή ανάπτυξη.
Για την ευρωζώνη, που ήδη κινείται με χαμηλές ταχύτητες και βρίσκεται αντιμέτωπη με τη γαλλική δημοσιονομική και πολιτική κρίση, το ερώτημα δεν είναι απλώς αν θα αντέξει τον επόμενο κραδασμό. Είναι πόσα περιθώρια πραγματικής αντοχής απομένουν, όταν η σημερινή «ανθεκτικότητα» στηρίζεται σε παράγοντες που μπορεί να αποδειχθούν προσωρινοί.
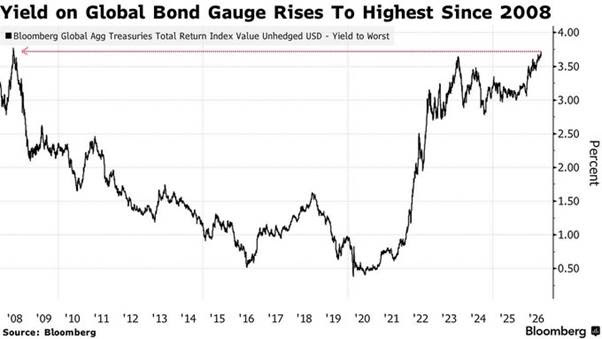
Οι αποδόσεις των παγκόσμιων ομολόγων έχουν αυξηθεί στο υψηλότερο επίπεδο από το 2008. ©Bloomberg
Κοινωνικές αναταραχές με οικονομικό αποτύπωμα στη Γαλλία
Το κύμα βίας, λεηλασιών και καταστροφών που εκδηλώθηκε στη Γαλλία από τις 17 Οκτωβρίου προσέθεσε έναν ακόμη παράγοντα πίεσης σε μια οικονομία με ήδη δυσμενείς προοπτικές. Οι κινητοποιήσεις, οι οποίες ξεκίνησαν με τη συμμετοχή μαθητών και φοιτητών, διευρύνθηκαν, ενσωματώνοντας αιτήματα που συνδέονται με την αγοραστική δύναμη, το κόστος ζωής και την ποιότητα των δημόσιων υπηρεσιών.
Σύμφωνα με τα στοιχεία που παραθέτει η ING, έως τις 20 Οκτωβρίου περισσότερες από 2.000 επιχειρήσεις είχαν επηρεαστεί άμεσα, ενώ ο προσωρινός λογαριασμός των ζημιών ανερχόταν σε αρκετές εκατοντάδες εκατομμύρια ευρώ.
Οι πρώτες εκτιμήσεις της Morningstar τοποθετούσαν το ασφαλισμένο κόστος των επεισοδίων έως το 1,2 δισ. ευρώ, ποσό που αντιστοιχεί περίπου στο 0,04% του ονομαστικού ΑΕΠ της χώρας. Πρόκειται, ωστόσο, για προκαταρκτικούς υπολογισμούς, οι οποίοι δεν αποτυπώνουν το σύνολο των οικονομικών συνεπειών.
Η εμπειρία προηγούμενων κοινωνικών αναταραχών δείχνει ότι οι άμεσες υλικές ζημιές αποτελούν μόνο ένα μέρος του συνολικού κόστους. Οι αποκλεισμοί εμπορικών περιοχών, οι προσωρινές διακοπές λειτουργίας καταστημάτων, η μειωμένη επισκεψιμότητα και οι ακυρώσεις σε ξενοδοχεία και εστιατόρια μπορούν να προκαλέσουν σημαντικές απώλειες εσόδων, οι οποίες δεν καλύπτονται κατ’ ανάγκη από ασφαλιστικές αποζημιώσεις.
Η ING υπενθυμίζει ότι, κατά τις κινητοποιήσεις των «Κίτρινων Γιλέκων» το 2018, οι απώλειες τζίρου εκτιμήθηκαν σε περίπου 2 δισ. ευρώ για τα εμπορικά κέντρα και σχεδόν 850 εκατ. ευρώ για τα ξενοδοχεία, τα καφέ και τα εστιατόρια.
Τα ποσά αυτά ήταν σημαντικά υψηλότερα από τις αποζημιώσεις που καταβλήθηκαν για υλικές ζημιές. Η διαφορά καταδεικνύει ότι η διατάραξη της οικονομικής δραστηριότητας μπορεί να αποδειχθεί ακριβότερη από την καταστροφή περιουσιακών στοιχείων.
Αυτό δεν σημαίνει, πάντως, ότι το συνολικό κόστος των ζημιών μεταφράζεται αυτομάτως σε ισόποση απώλεια του ΑΕΠ. Η καταστροφή ενός καταστήματος ή ενός οχήματος συνιστά πρωτίστως απώλεια πλούτου, ενώ οι εργασίες επισκευής καταγράφονται ως οικονομική δραστηριότητα.
Η ουσιαστική επίπτωση στην ανάπτυξη εξαρτάται από το κατά πόσο η παραγωγή, η κατανάλωση και οι υπηρεσίες που δεν πραγματοποιήθηκαν μπορούν να ανακτηθούν αργότερα.
Η ιστορική εμπειρία προσφέρει χρήσιμα σημεία αναφοράς. Το γαλλικό στατιστικό ινστιτούτο INSEE εκτίμησε ότι οι κινητοποιήσεις του 2018 μείωσαν την τριμηνιαία ανάπτυξη κατά περίπου 0,1 ποσοστιαία μονάδα. Οι απεργίες του Δεκεμβρίου 1995 είχαν μεγαλύτερη επίπτωση, περίπου 0,2 ποσοστιαίες μονάδες.
Αντίθετα, κατά τις διαμαρτυρίες του 2023 για τη συνταξιοδοτική μεταρρύθμιση, μέρος της αρχικής απώλειας αντισταθμίστηκε το επόμενο τρίμηνο, καθώς ανακάμπτει η παραγωγή, κυρίως στους τομείς της διύλισης και της ενέργειας.
Το κρίσιμο στοιχείο για τη σημερινή συγκυρία είναι, συνεπώς, η διάρκεια της αναταραχής. Εάν οι κινητοποιήσεις παραμείνουν περιορισμένες χρονικά και γεωγραφικά, οι μακροοικονομικές επιπτώσεις ενδέχεται να είναι διαχειρίσιμες. Εάν, όμως, οδηγήσουν σε επαναλαμβανόμενες διακοπές λειτουργίας, προβλήματα στις μεταφορές και αναβολή επενδυτικών σχεδίων, η επίδραση στην οικονομία θα γίνει πιο επίμονη.
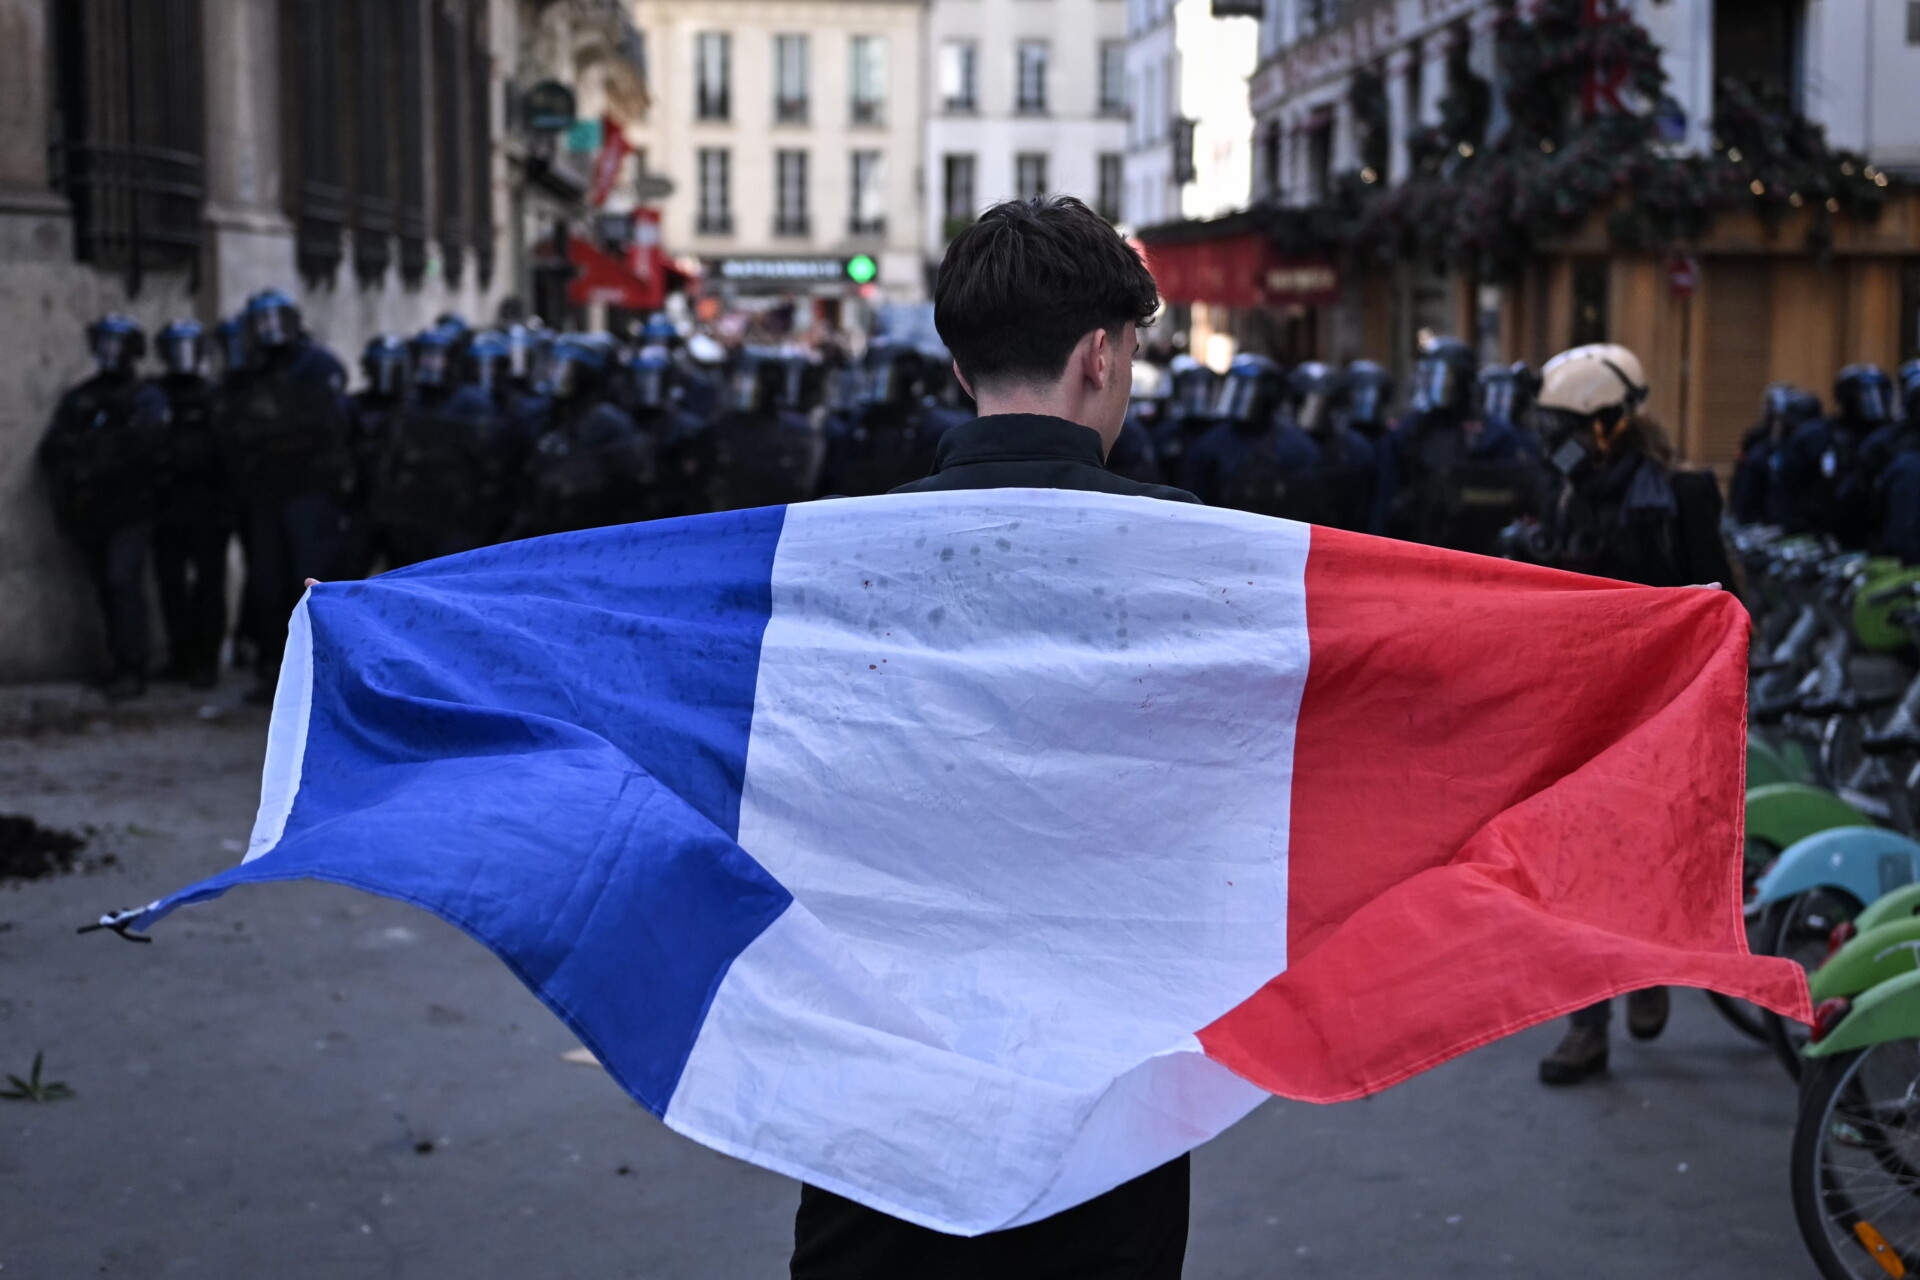
Διαδηλωτές μαθητές-φοιτητές στη Γαλλία, στην πλατεία της Βαστίλης στο Παρίσι ©ΑΠΕ
Σύμφωνα με τη Le Monde oι μαθητικές και φοιτητικές κινητοποιήσεις του 2026 αναβιώνουν τις μνήμες του Μάη του ’68, με ιστορικές αναφορές και συνθήματα να κυριαρχούν στις διαδηλώσεις, όπως «ο Οκτώβριος του 2026 είναι ο νέος Μάης του ’68».
Η σύγκριση λειτουργεί ως σημείο αναφοράς για τη νεολαία, καθώς παραπέμπει σε ένα ιστορικό κίνημα που ξεκίνησε από φοιτητικές διαμαρτυρίες και εξελίχθηκε σε ευρύτερη κοινωνική αμφισβήτηση. Εκείνη την εποχή η απόρριψη του καπιταλισμού και της καταναλωτικής κοινωνίας ενέπνεαν μεγάλα τμήματα της νεολαίας. Η οικονομία αναπτυσσόταν και η ανώτατη εκπαίδευση δημιουργούσε προσδοκίες κοινωνικής ανέλιξης.
Σήμερα, το περιβάλλον χαρακτηρίζεται από μεγαλύτερη αβεβαιότητα και περιορισμένες προσδοκίες για το μέλλον. Παρά τις διαφορές, κοινά στοιχεία παραμένουν. Η πολιτική αδιαφορία, η αστυνομική καταστολή και η υποτίμηση των νέων ενισχύουν την εξάπλωση των κινητοποιήσεων. Οι εικόνες της καταστολής, που διαδίδονται στα μέσα κοινωνικής δικτύωσης, καλλιεργούν αλληλεγγύη μεταξύ διαφορετικών κοινωνικών ομάδων.
Έτσι, εκπαιδευτικοί, γονείς, συνδικαλιστές, συνταξιούχοι και αγρότες συμμετέχουν στις διαμαρτυρίες, ενώ από τις 17 Οκτωβρίου έχουν προστεθεί και τα «Κίτρινα Γιλέκα». Η εξέλιξη του κινήματος, σύμφωνα με τη Le Monde, θα εξαρτηθεί από το κατά πόσο η νεανική αγανάκτηση θα μετατραπεί σε ευρύτερη και διαρκή κοινωνική διεκδίκησ
Η ευρωζώνη και το σήμα κινδύνου από τα ομόλογα
Ο καταιγισμός των εξελίξεων, με νέες κινητοποίησεις να αναμένονται το Σάββατο, ενισχύειτις ανησυχίες για τη Γαλλία που έχουν αποτυπωθεί με σαφήνεια στις αγορές κρατικού χρέους. Την Τετάρτη η απόδοση των γαλλικών δεκαετών ομολόγων άγγιξε το 5%, για πρώτη φορά από το 2002, ενώ η διαφορά απόδοσης έναντι των αντίστοιχων γερμανικών τίτλων πλησίασε τις 160 μονάδες βάσης.
Η άνοδος των αποδόσεων αποτυπώνει την απαίτηση των επενδυτών για υψηλότερη αμοιβή έναντι του κινδύνου που αναλαμβάνουν. Όταν οι τιμές των ομολόγων υποχωρούν, οι αποδόσεις τους αυξάνονται και το κόστος νέου δανεισμού για το Δημόσιο γίνεται υψηλότερο. Για μια χώρα με μεγάλο όγκο χρέους και σημαντικές ετήσιες χρηματοδοτικές ανάγκες, αυτή η εξέλιξη έχει ιδιαίτερη σημασία.
Η πίεση δεν προέρχεται αποκλειστικά από την κοινωνική αναταραχή. Η πολιτική αβεβαιότητα, οι δυσκολίες διαμόρφωσης βιώσιμου προϋπολογισμού και το διεθνές περιβάλλον επιβαρύνουν ταυτόχρονα το κλίμα. Οι πληθωριστικές πιέσεις που συνδέονται με τις γεωπολιτικές εξελίξεις και το ενεργειακό κόστος αυξάνουν, επίσης, την ευαισθησία των επενδυτών απέναντι στις χώρες με υψηλό δημόσιο χρέος.
Η διαφορά απόδοσης μεταξύ Γαλλίας και Γερμανίας αποτελεί ιδιαίτερα χρήσιμο δείκτη. Η Γερμανία χρησιμοποιείται ευρέως ως σημείο αναφοράς για τα κρατικά ομόλογα της ευρωζώνης, οπότε η διεύρυνση του περιθωρίου αποτυπώνει την αυξημένη επιφυλακτικότητα απέναντι στο γαλλικό χρέος. Τα επίπεδα που καταγράφηκαν παραπέμπουν στην περίοδο της ευρωπαϊκής κρίσης χρέους, χωρίς αυτό να σημαίνει ότι έχουν επανεμφανιστεί οι ίδιες συνθήκες.
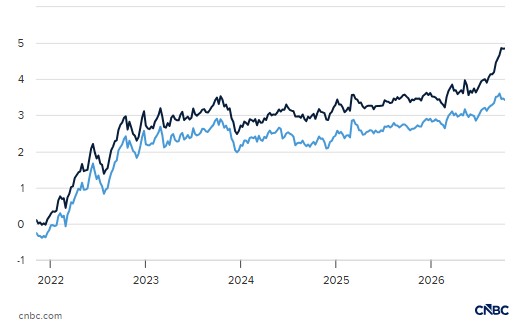
Το βασικό κόστος δανεισμού της Γαλλίας έναντι της Γερμανίας αυξάνεται απότομα © CNBC
Η διαφορά είναι ουσιώδης: οι επενδυτές φαίνεται να αξιολογούν περισσότερο τις δημοσιονομικές προοπτικές κάθε κράτους ξεχωριστά, αντί να αμφισβητούν συλλήβδην τη βιωσιμότητα της νομισματικής ένωσης. Η ING σημειώνει ότι οι πιέσεις στη Γαλλία δεν έχουν μεταφερθεί με την ίδια ένταση στις ιδιωτικές επιχειρήσεις και στους χρηματοπιστωτικούς οργανισμούς της χώρας. Τα περιθώρια κινδύνου τους έχουν αυξηθεί πιο συγκρατημένα, γεγονός που υποδηλώνει ότι οι αγορές διαχωρίζουν σαφέστερα το κρατικό από το ιδιωτικό πιστωτικό ρίσκο.
Πρόκειται για σημαντική διαφορά σε σχέση με την προηγούμενη κρίση χρέους, όταν η στενή σύνδεση τραπεζών και κρατών ενίσχυε τη μετάδοση των προβλημάτων. Σήμερα, η δημοσιονομική αβεβαιότητα εξακολουθεί να επηρεάζει το χρηματοπιστωτικό περιβάλλον, αλλά οι μηχανισμοί μετάδοσης είναι λιγότερο άμεσοι.
Η επικείμενη αξιολόγηση της Moody’s προσθέτει έναν ακόμη παράγοντα αβεβαιότητας. Με τις προοπτικές της γαλλικής αξιολόγησης Aa3 να έχουν χαρακτηριστεί αρνητικές, μια ενδεχόμενη υποβάθμιση μπορεί να ενισχύσει τις ανησυχίες για τη δημοσιονομική πορεία της χώρας. Δεν αποτελεί, ωστόσο, προεξοφλημένη εξέλιξη ούτε αρκεί από μόνη της για να προκαλέσει συστημική κρίση.
Η μεγαλύτερη ανησυχία αφορά τη διάρκεια της πίεσης. Εάν οι αποδόσεις παραμείνουν υψηλές, το αυξημένο κόστος χρηματοδότησης θα μεταφέρεται σταδιακά στον προϋπολογισμό, περιορίζοντας τους διαθέσιμους πόρους για δημόσιες υπηρεσίες και επενδύσεις. Ταυτόχρονα, οι επιχειρήσεις και τα νοικοκυριά θα αντιμετωπίζουν ακριβότερη χρηματοδότηση, με πιθανές συνέπειες για την κατανάλωση, την αγορά κατοικίας και την παραγωγική δραστηριότητα.
Η ευρωζώνη και το δύσκολο δημοσιονομικό στοίχημα του Παρισιού
Η δημοσιονομική εξίσωση της Γαλλίας είναι ιδιαίτερα απαιτητική. Η ING εκτιμά ότι το έλλειμμα θα φθάσει στο 5,4% του ΑΕΠ το 2026, ενώ ο κυβερνητικός στόχος προβλέπει περιορισμό του στο 5% το 2027. Η επίτευξη του στόχου στηρίζεται, ωστόσο, σε παραδοχές για την ανάπτυξη που θεωρούνται υπερβολικά αισιόδοξες υπό τις σημερινές συνθήκες.
Η χαμηλότερη οικονομική μεγέθυνση επηρεάζει άμεσα τα δημόσια έσοδα. Όταν η κατανάλωση, τα εταιρικά κέρδη και η απασχόληση αυξάνονται με βραδύτερο ρυθμό, τα φορολογικά έσοδα υπολείπονται των αρχικών προβλέψεων. Έτσι, ακόμη και η εφαρμογή των προϋπολογισμένων μέτρων εξοικονόμησης ενδέχεται να μην αρκεί για την επίτευξη των δημοσιονομικών στόχων.
Η Scope Ratings επισημαίνει ότι η Γαλλία δεν έχει καταγράψει δημοσιονομικό πλεόνασμα από το 1974. Η διαχρονική δυσκολία περιορισμού των ελλειμμάτων έχει δημιουργήσει ένα υψηλό απόθεμα χρέους, το οποίο καθιστά τη χώρα περισσότερο ευάλωτη σε παρατεταμένη άνοδο των επιτοκίων.
Η εφαρμογή μέτρων εξοικονόμησης ύψους 54 δισ. ευρώ θα αποτελούσε, σύμφωνα με την ανάλυση, ένα πρώτο βήμα. Για τη σταθεροποίηση, όμως, του λόγου χρέους προς ΑΕΠ απαιτούνται μόνιμες παρεμβάσεις εκτιμώμενου ύψους 100-120 δισ. ευρώ. Ακόμη και με μέση ανάπτυξη περίπου 1,1% έως το 2031, βελτίωση του πρωτογενούς ισοζυγίου και απουσία νέων οικονομικών κραδασμών, το δημόσιο χρέος μπορεί να ανέλθει στο 130% του ΑΕΠ το 2031, από 116% το 2025.
Παράλληλα, η εξυπηρέτηση του χρέους αναμένεται να απορροφά ολοένα μεγαλύτερο μέρος των δημόσιων πόρων. Η Scope προβλέπει αύξηση των καθαρών δαπανών για τόκους από περίπου 2% του ΑΕΠ το 2025 σε 3,6% το 2031. Ως ποσοστό των κρατικών εσόδων, η επιβάρυνση μπορεί να αυξηθεί από 3,8% σε 6,7%.
Η εξέλιξη αυτή περιορίζει τη δημοσιονομική ευελιξία και δημιουργεί ανταγωνισμό μεταξύ διαφορετικών αναγκών: κοινωνικών παροχών, δημόσιων επενδύσεων, άμυνας και εξυπηρέτησης των δανειακών υποχρεώσεων. Όσο μεγαλύτερο μέρος των εσόδων κατευθύνεται στους τόκους, τόσο μικρότερο είναι το περιθώριο αντίδρασης σε μια νέα ύφεση ή σε μια έκτακτη κρίση.
Το Παρίσι βρίσκεται, επομένως, μπροστά σε μια δύσκολη επιλογή. Η δημοσιονομική προσαρμογή απαιτεί μέτρα που μπορεί να προκαλέσουν κοινωνικές αντιδράσεις, ενώ η χαλάρωση της πολιτικής για να περιοριστούν οι εντάσεις ενδέχεται να αυξήσει τις ανησυχίες των αγορών. Η κυβέρνηση δυσκολεύεται να εξασφαλίσει κοινωνική συναίνεση για περικοπές ή άλλες παρεμβάσεις, αλλά ταυτόχρονα δεν διαθέτει απεριόριστους πόρους για να χρηματοδοτήσει πρόσθετες παροχές.
Αυτός ο συνδυασμός εξηγεί γιατί η πολιτική διάσταση είναι εξίσου σημαντική με τους αριθμητικούς δημοσιονομικούς στόχους. Η εξυγίανση δεν εξαρτάται μόνο από το ύψος των μέτρων, αλλά και από την ικανότητα μιας κυβέρνησης να τα εφαρμόσει με συνέπεια σε βάθος χρόνου.
Οι εκλογές του 2027 και η συνοχή στην ευρωζώνη
Η Scope Ratings θεωρεί ότι οι προεδρικές εκλογές του 2027 θα αποτελέσουν καθοριστική δοκιμασία για τα δημόσια οικονομικά της Γαλλίας και για τη δυνατότητα της ευρωζώνης να διατηρήσει ενιαία πολιτική κατεύθυνση. Το βασικό ερώτημα είναι εάν θα προκύψει ένας πολιτικός συσχετισμός που θα επιτρέπει την εφαρμογή πολυετούς προγράμματος δημοσιονομικής προσαρμογής και μεταρρυθμίσεων.
Η Scope θεωρεί πιθανό ότι το πρόσωπο που θα βρεθεί στην προεδρική θέση θα αντιμετωπίσει ένα κατακερματισμένο κοινοβούλιο, γεγονός που θα περιπλέξει την έγκριση και εφαρμογή φιλόδοξων πολιτικών. Η αδυναμία εξασφάλισης σταθερής κοινοβουλευτικής πλειοψηφίας μπορεί να παρατείνει την αβεβαιότητα και να καθυστερήσει τις αποφάσεις που απαιτούνται για την ανακοπή της αύξησης του χρέους.
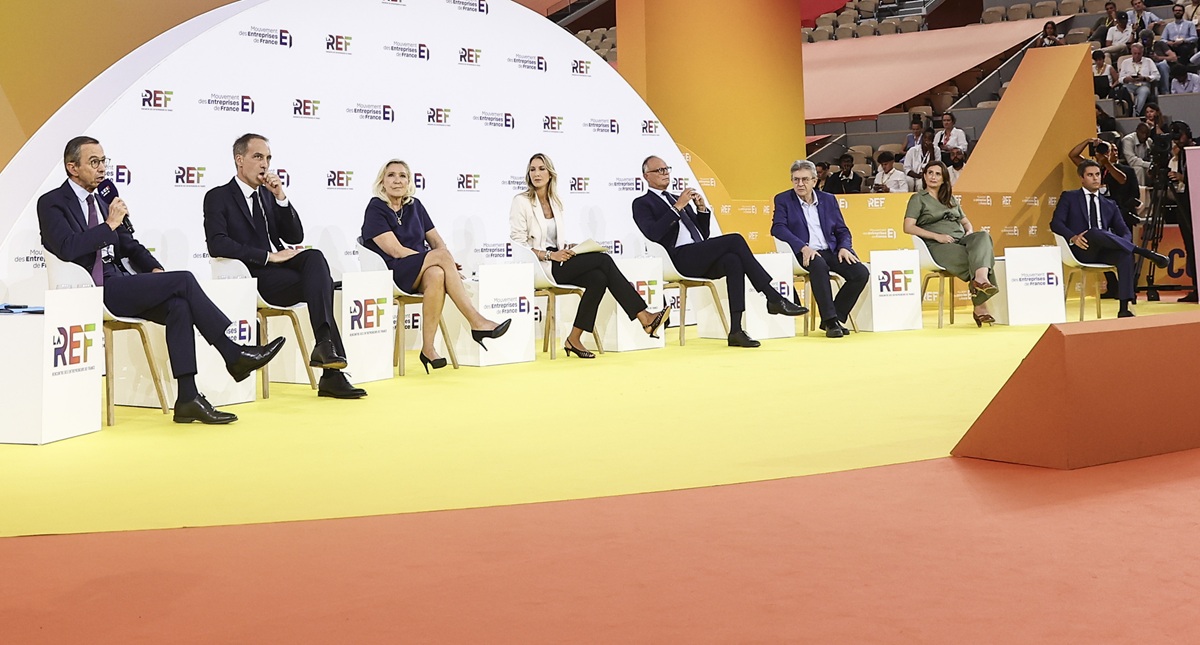
Oι Ζαν-Λικ Μελανσόν, Μαρίν Τοντελιέ, Ραφαέλ Γκλικσμάν, Γκαμπριέλ Ατάλ, Εντουάρ Φιλίπ, Μπρουνό Ρεταγιό και Μαρίν Λεπέν στο πρώτο debate ενόψει των εκλογών στη Γαλλία © EPA/TERESA SUAREZ
Η πολιτική κατεύθυνση της επόμενης κυβέρνησης έχει, επιπλέον, ευρωπαϊκή σημασία. Η Scope επισημαίνει ότι μια προεδρία της Μαρίν Λεπέν θα μπορούσε να έχει ευρείες συνέπειες για τη συνοχή της ΕΕ, ανάλογα με τις προτεραιότητες που θα υιοθετούσε. Μια αυστηρότερη πολιτική στο μεταναστευτικό ή μια βραδύτερη πράσινη μετάβαση δεν θα είχε αναγκαστικά τις ίδιες συνέπειες με μια επιλογή που θα αμφισβητούσε βασικές ευρωπαϊκές θεσμικές διευθετήσεις, την ενιαία αγορά ή την κοινή στάση απέναντι στον πόλεμο στην Ουκρανία.
Μια ουσιαστική μεταβολή της γαλλικής στάσης στα ζητήματα αυτά θα μπορούσε να επηρεάσει την εμπιστοσύνη των επενδυτών όχι μόνο προς το γαλλικό Δημόσιο, αλλά και προς το ευρωπαϊκό εγχείρημα ευρύτερα. Η Γαλλία αποτελεί κεντρικό παράγοντα στη διαμόρφωση των ευρωπαϊκών πολιτικών και η αδυναμία συνεννόησης με τη Γερμανία και τα υπόλοιπα κράτη-μέλη θα δυσχέραινε τη λήψη κοινών αποφάσεων.
Οι κίνδυνοι αυτοί συνδέονται με ένα ευρύτερο ευρωπαϊκό πρόβλημα. Η ήπειρος καλείται να αντιμετωπίσει τη ρωσική εισβολή στην Ουκρανία, την εντεινόμενη κινεζική ανταγωνιστικότητα και τις αβεβαιότητες στις σχέσεις με τις ΗΠΑ. Για να ανταποκριθεί, χρειάζεται περισσότερη συνεργασία σε τομείς όπως η άμυνα, η ενέργεια, η τεχνολογία και η χρηματοδότηση.
Η Scope τονίζει ότι η πολιτική συνοχή είναι το βασικό προαπαιτούμενο για την αντιμετώπιση αυτών των προκλήσεων. Η ευρωζώνη δεν στερείται συνολικά οικονομικών πόρων, αλλά δυσκολεύεται να τους κατευθύνει με ενιαίο και αποτελεσματικό τρόπο σε κοινές προτεραιότητες.
Το χρηματοπιστωτικό σύστημα στην ευρωζώνη και οι εκκρεμότητες
Η σημερινή κατάσταση δεν πρέπει να αξιολογείται αποκλειστικά μέσα από το πρίσμα των γαλλικών δημοσιονομικών προβλημάτων. Η ING υπογραμμίζει ότι, κατά τα τελευταία 15 χρόνια, η ευρωζώνη έχει ενισχύσει ουσιαστικά την ανθεκτικότητα του χρηματοπιστωτικού συστήματος.
Οι τράπεζες διαθέτουν μεγαλύτερα κεφαλαιακά αποθέματα και λιγότερα μη εξυπηρετούμενα δάνεια, ενώ οι εποπτικοί μηχανισμοί έχουν ενισχυθεί. Οι κανόνες εξυγίανσης προβλέπουν μεγαλύτερη συμμετοχή μετόχων και πιστωτών στην απορρόφηση ζημιών σε περίπτωση τραπεζικής αποτυχίας, ενώ λειτουργεί κοινό ταμείο εξυγίανσης τραπεζών ύψους περίπου 80 δισ. ευρώ.
Παράλληλα, η Ευρωπαϊκή Ένωση διαθέτει μηχανισμούς επιμερισμού χρηματοδοτικών κινδύνων, όπως ο Ευρωπαϊκός Μηχανισμός Σταθερότητας. Η ΕΚΤ έχει επίσης αναπτύξει εργαλεία για την αντιμετώπιση σοβαρών αναταράξεων στις αγορές κρατικών ομολόγων. Επιπλέον, η κοινή χρηματοδότηση ευρωπαϊκών προγραμμάτων, από το NextGenerationEU έως τις πρωτοβουλίες για την άμυνα και την υποστήριξη της Ουκρανίας, ενισχύει τη δυνατότητα συλλογικής αντίδρασης.
Η χρηματοδότηση των επιχειρήσεων έχει επίσης διαφοροποιηθεί. Σε σύγκριση με το 2008, οι εταιρικές εκδόσεις ομολόγων έχουν αποκτήσει μεγαλύτερη βαρύτητα σε σχέση με τον τραπεζικό δανεισμό, προσφέροντας στις επιχειρήσεις περισσότερες επιλογές άντλησης κεφαλαίων. Η μεγαλύτερη διασυνοριακή δραστηριότητα και η διαφοροποίηση των χαρτοφυλακίων περιορίζουν την εξάρτηση από τις συνθήκες που επικρατούν σε μία μόνο εθνική αγορά.
Η ανθεκτικότητα αυτή δοκιμάστηκε από την πανδημία, την ενεργειακή κρίση και την άνοδο των επιτοκίων, χωρίς να προκύψει μετάδοση χρηματοπιστωτικής αναταραχής ανάλογη με εκείνη της προηγούμενης κρίσης χρέους. Αυτό αποτελεί σημαντικό πλεονέκτημα για την ευρωζώνη, καθώς προσφέρει περισσότερο χρόνο στις κυβερνήσεις και στους ευρωπαϊκούς θεσμούς να αντιμετωπίσουν τις εθνικές αδυναμίες.
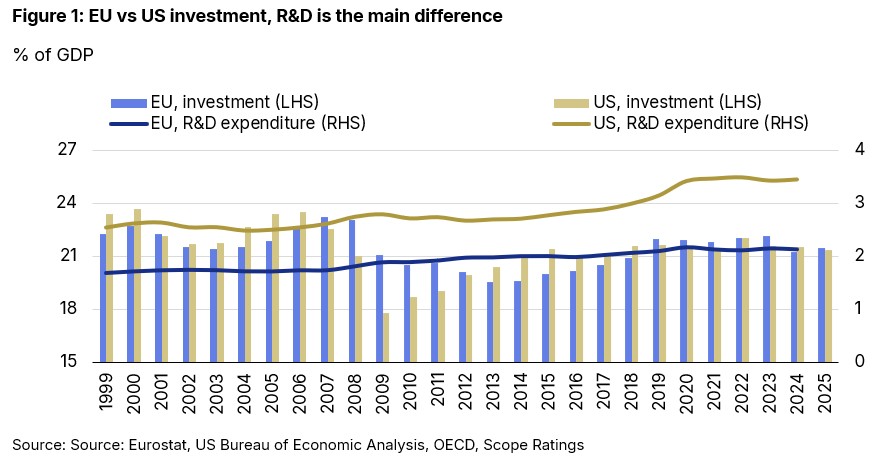
Η πορεία των επενδύσεων ως ποσοστό του ΑΕΠ στην ευρωζώνη, η σύγκριση με τις ΗΠΑ κυρίως σε Έρευνα & Ανάπτυξη ©Scope
Παραμένουν, ωστόσο, ουσιαστικές εκκρεμότητες. Η Ευρώπη εξακολουθεί να υστερεί έναντι των ΗΠΑ στις επενδύσεις στην έρευνα και την ανάπτυξη, διαθέτοντας περίπου το 2% του ΑΕΠ για τον συγκεκριμένο σκοπό, έναντι 3,5% στις ΗΠΑ. Η εξάρτηση από εισαγόμενη ενέργεια αυξάνει επίσης την έκθεση της ευρωπαϊκής οικονομίας σε διεθνείς διακυμάνσεις των τιμών.
Η ολοκλήρωση της Ένωσης Αποταμιεύσεων και Επενδύσεων, η ενίσχυση των διασυνοριακών κεφαλαιαγορών και η διευκόλυνση της χρηματοδότησης καινοτόμων επιχειρήσεων θα μπορούσαν να βελτιώσουν την παραγωγικότητα. Ωστόσο, η πρόοδος παραμένει αργή, καθώς οι εθνικές κυβερνήσεις εξακολουθούν να επιδιώκουν τη διατήρηση σημαντικού ελέγχου σε ευαίσθητους τομείς.
Η ING επισημαίνει, τέλος, ότι η ενίσχυση του διεθνούς ρόλου του ευρώ θα μπορούσε να περιορίσει ορισμένες από τις εξωτερικές εξαρτήσεις της Ευρώπης. Η μεγαλύτερη ελκυστικότητα των ευρωπαϊκών περιουσιακών στοιχείων, η βελτίωση των συστημάτων πληρωμών και η διευκόλυνση των επενδύσεων σε ολόκληρη την ενιαία αγορά θα ενίσχυαν την οικονομική αυτονομία της ηπείρου.
Το κρίσιμο στοίχημα για την Ευρώπη
Η γαλλική κρίση αναδεικνύει τα όρια μιας ευρωπαϊκής οικονομικής αρχιτεκτονικής που έχει γίνει ανθεκτικότερη, αλλά εξακολουθεί να εξαρτάται από τις πολιτικές επιλογές των κρατών-μελών. Οι μηχανισμοί σταθερότητας και η ισχυρότερη εποπτεία μπορούν να περιορίσουν τον κίνδυνο μετάδοσης, όχι όμως να εξαλείψουν τις συνέπειες της παρατεταμένης δημοσιονομικής αδυναμίας ή της πολιτικής παράλυσης.
Για τη Γαλλία, προτεραιότητα είναι να αποκαταστήσει την αξιοπιστία της δημοσιονομικής της πορείας, χωρίς να προκαλέσει περαιτέρω αποσταθεροποίηση στο εσωτερικό. Για την ευρωζώνη, το ζητούμενο είναι να αποτρέψει τη μετατροπή μιας εθνικής κρίσης σε ευρύτερο πρόβλημα εμπιστοσύνης και να προχωρήσει σε μεταρρυθμίσεις που θα ενισχύσουν την ανάπτυξη και την ανταγωνιστικότητά της.
Η βασική προειδοποίηση των ING και Scope δεν είναι ότι μια νέα κρίση χρέους είναι αναπόφευκτη. Είναι ότι η απουσία πολιτικής συνεννόησης μπορεί να καταστήσει πολύ ακριβότερη την αντιμετώπιση των οικονομικών προβλημάτων. Η Γαλλία έχει περιορισμένα περιθώρια να αναβάλει τις δύσκολες αποφάσεις, ενώ η ευρωζώνη χρειάζεται να αποδείξει ότι μπορεί να συνδυάσει την εθνική δημοσιονομική υπευθυνότητα με την κοινή δράση.
Η ανθεκτικότητα του χρηματοπιστωτικού συστήματος αποτελεί σημαντικό πλεονέκτημα. Η διατήρησή της, όμως, προϋποθέτει αξιόπιστες πολιτικές, βιώσιμα δημόσια οικονομικά και αποφασιστικότητα στην εφαρμογή μεταρρυθμίσεων. Αυτό είναι το πραγματικό στοίχημα, σύμφωνα με τους αναλυτές, που θέτει η γαλλική αναταραχή για το μέλλον της ευρωζώνης.