Στη διατήρηση της προηγούμενης πρόβλεψης του για ανάπτυξη 1,9% φέτος προχώρησε σήμερα το Γραφείο Προϋπολογισμό της Βουλής, κατά την παρουσίαση της έκθεσής του για το γ΄τρίμηνο του 2026.
Την παρουσίαση έκανε ο συντονιστής του Γραφείου Προϋπολογισμού της Βουλής (ΓΠKΒ), καθηγητής Ιωάννης Τσουκαλάς, επισημαίνοντας πως η ελληνική οικονομία συνεχίζει να αναπτύσσεται με ρυθμό σαφώς υψηλότερο από τον μέσο όρο της Ευρωζώνης, καθώς το ΑΕΠ κατέγραψε αύξηση 1,9% το δεύτερο τρίμηνο του 2026 σε σχέση με το δεύτερο τρίμηνο του 2025, ενώ το αντίστοιχο μέγεθος στην Ευρωζώνη είναι 1,2%.
Παράλληλα, το Γραφείο Προϋπολογισμού προκρίνει στοχευμένες και όχι οριζόντιες παρεμβάσεις για τη στήριξη νοικοκυριών και επιχειρήσεων απέναντι στο αυξημένο ενεργειακό κόστος, προειδοποιώντας για τα περιορισμένα δημοσιονομικά περιθώρια της χώρας. Ο κ. Τσουκαλάς έδωσε έμφαση στην ανάγκη οι όποιες παρεμβάσεις να κατευθύνονται σε εκείνους που πλήττονται περισσότερο από την ενεργειακή κρίση. Όπως ανέφερε, μέτρα όπως οι οριζόντιες μειώσεις στον ΦΠΑ ή στους Ειδικούς Φόρους Κατανάλωσης έχουν υψηλότερο δημοσιονομικό κόστος και δεν είναι εξίσου αποτελεσματικά ως προς τη στήριξη των πιο ευάλωτων.
Σύμφωνα με την ίδια παρουσίαση, η πιστοληπτική αξιολόγηση της Ελλάδας βελτιώθηκε περαιτέρω, καθώς διεθνείς οίκοι είτε αναβάθμισαν τις προοπτικές της σε θετικές είτε προχώρησαν σε αξιολόγηση της χώρας σε υψηλότερη βαθμίδα. Πάγια θέση του Γραφείου, όπως προκύπτει και από σχετική μελέτη στην παρούσα Έκθεση, είναι ότι οι διαθέσιμοι δημόσιοι πόροι θα πρέπει να κατανέμονται με κριτήριο την οικονομική αποτελεσματικότητα και την ενίσχυση της μακροχρόνιας αναπτυξιακής δυναμικής της ελληνικής οικονομίας. Επιπλέον, η δημοσιονομική πειθαρχία πρέπει να συνοδεύεται από μεταρρυθμίσεις και επενδύσεις που ενισχύουν το αναπτυξιακό δυναμικό της οικονομίας.
Ανάπτυξη πάνω από το ευρωπαϊκό μέσο όρο
Η ελληνική οικονομία συνεχίζει να αναπτύσσεται με ρυθμό σαφώς υψηλότερο από τον μέσο όρο της Ευρωζώνης. Το Ακαθάριστο Εγχώριο Προϊόν (ΑΕΠ) κατέγραψε αύξηση 1,9% το δεύτερο τρίμηνο του 2026 σε σχέση με το δεύτερο τρίμηνο του 2025 σύμφωνα με τα προσωρινά στοιχεία της ΕΛΣΤΑΤ, ενώ το αντίστοιχο μέγεθος στην Ευρωζώνη είναι 1,2%. Σε αυτή την επίδοση συνετέλεσαν η αύξηση της ιδιωτικής κατανάλωσης (1,7%), η αύξηση των εξαγωγών αγαθών και υπηρεσιών (2,2% συνολικά, μείωση 3,1% για υπηρεσίες και αύξηση 6,6% για αγαθά) και η αύξηση της δημόσιας κατανάλωσης (1,0%).
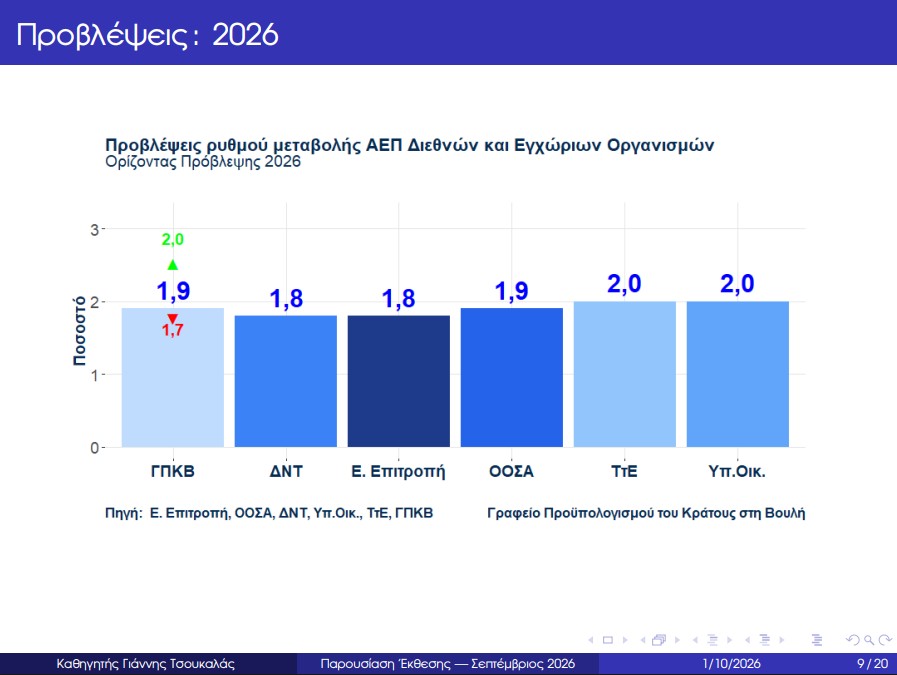
Οι επενδύσεις παγίου κεφαλαίου αυξήθηκαν κατά 6,1% με αύξηση σε όλες τις κύριες συνιστώσες. Αρνητική για τον ρυθμό αύξησης του ΑΕΠ ήταν η συμβολή της αύξησης των εισαγωγών αγαθών και υπηρεσιών (3,7% συνολικά, αύξηση 8,3% για υπηρεσίες και 2,0% για αγαθά). Η βασική εκτίμηση του Γραφείου για τον ρυθμό ανάπτυξης της ελληνικής οικονομίας το 2026, παραμένει στο 1,9%, με εύρος πρόβλεψης από 1,7% έως 2,0%.
Η αναζωπύρωση των γεωπολιτικών διενέξεων στη Μέση Ανατολή επανέφερε την αυξημένη αβεβαιότητα για τη διάρκεια της κρίσης στην περιοχή και για την ομαλοποίηση των ενεργειακών ροών μέσω των Στενών του Ορμούζ, σημειώνει το ΓΠKΒ.
Ως αποτέλεσμα, η καμπύλη των τιμών ενέργειας παραμένει σημαντικά υψηλότερα από τα προ της σύγκρουσης επίπεδα και η αποκλιμάκωση του πληθωρισμού έχει ανακοπεί. Σε αυτό το πλαίσιο η Ευρωπαϊκή Κεντρική Τράπεζα αύξησε εκ νέου τα βασικά της επιτόκια τον Σεπτέμβριο, μετά την αντίστοιχη αύξηση του Ιουνίου. Παρά τις δυσμενείς αυτές συνθήκες, η παγκόσμια και η ευρωπαϊκή οικονομία έχουν επιδείξει μεγαλύτερη ανθεκτικότητα στο ενεργειακό σοκ από ό,τι αρχικά εκτιμήθηκε. Οι πιέσεις είναι ωστόσο ιδιαίτερα εμφανείς στις αγορές κρατικών ομολόγων. Οι μακροπρόθεσμες αποδόσεις σε ΗΠΑ, Ηνωμένο Βασίλειο, Ιαπωνία και Γερμανία ανήλθαν σε πολυετή υψηλά, καθώς οι επενδυτές ενσωματώνουν υψηλότερο και πιο επίμονο πληθωρισμό και απαιτούν μεγαλύτερο ασφάλιστρο για τον δανεισμό υπερχρεωμένων κρατών.
Στο πρόσφατο διάστημα, ενώ εκδηλώνονταν διεθνώς πιέσεις στις αγορές κρατικών ομολόγων, η πιστοληπτική εικόνα της Ελλάδας βελτιώθηκε περαιτέρω. Οι οίκοι Morningstar DBRS, Rating and Investment (R&I) και Moody’s διατήρησαν τη βαθμίδα αξιολόγησης, αναβαθμίζοντας όμως τις προοπτικές της Ελληνικής Δημοκρατίας σε θετικές, ενώ η Scope προχώρησε σε αναβάθμιση της βαθμίδας από BBB σε BBB+. Ως κύριοι λόγοι αναφέρονται η ταχεία αποκλιμάκωση του δημόσιου χρέους, η προσήλωση στη δημοσιονομική σύνεση, η νέα δυναμική των επενδύσεων παγίου κεφαλαίου, οι βελτιούμενοι δείκτες του τραπεζικού συστήματος και η ανθεκτικότητα της οικονομίας στα διαδοχικά εξωγενή σοκ. Παράλληλα, οι αξιολογήσεις επισημαίνουν διαρθρωτικές προκλήσεις –κυρίως την ανάγκη αύξησης του επιπέδου της παραγωγικότητας στην οικονομία, το οποίο συνδέεται και με το διαρθρωτικό έλλειμμα του Ισοζυγίου Τρεχουσών Συναλλαγών.
Ωστόσο, παρά το γεγονός ότι το έλλειμμα του Ισοζυγίου Τρεχουσών Συναλλαγών διευρύνθηκε την περίοδο Ιανουαρίου – Ιουλίου 2026 σε σχέση με την αντίστοιχη περίοδο του 2025, η εξέλιξη αυτή δεν αντανακλά επιδείνωση των θεμελιωδών μεγεθών του εξωτερικού τομέα. Ειδικότερα, το ισοζύγιο αγαθών και υπηρεσιών που αποτυπώνει την ανταγωνιστικότητα της οικονομίας, βελτιώθηκε αισθητά, καθώς οι εξαγωγές αγαθών και υπηρεσιών αυξήθηκαν με ρυθμό σχεδόν διπλάσιο από εκείνον των εισαγωγών, με σημαντική συμβολή των ταξιδιωτικών εισπράξεων.
Ο πληθωρισμός ανήλθε τον Αύγουστο του 2026 στο 3,7%, παραμένοντας υψηλότερος από τον μέσο όρο της Ευρωζώνης (3,2%). Όπως επισημάνθηκε και στην Έκθεση του Ιουνίου 2026, η επιμονή αυτής της απόκλισης εξακολουθεί να αποτελεί πηγή προβληματισμού, καθώς διαβρώνει τη διεθνή ανταγωνιστικότητα της ελληνικής οικονομίας και επιβαρύνει το Ισοζύγιο Τρεχουσών Συναλλαγών.
Σχετικά με τις δημοσιονομικές επιδόσεις, για το επτάμηνο Ιανουαρίου – Ιουλίου 2026, το Ενοποιημένο Πρωτογενές Αποτέλεσμα Γενικής Κυβέρνησης με προσαρμογές καταγράφει πλεόνασμα 11.302 εκατ. ευρώ (4,3% του ΑΕΠ), αυξημένο κατά 1.995 εκατ. ευρώ σε σύγκριση με το αντίστοιχο επτάμηνο του 2025. Τα έσοδα από τον ΦΠΑ παρουσιάζουν αύξηση κατά 2.037 εκατ. ευρώ, οφειλόμενη εν μέρει στην σημαντική άνοδο των ταξιδιωτικών εισπράξεων και εν μέρει στην άνοδο της ιδιωτικής κατανάλωσης σε τρέχουσες τιμές. Στην πλευρά των δαπανών του Κρατικού Προϋπολογισμού παρατηρείται αύξηση κατά 4.916 εκατ. ευρώ σε σύγκριση με το αντίστοιχο επτάμηνο του 2025, η οποία αποδίδεται στην αύξηση των πρωτογενών δαπανών κατά 3.190 εκατ. ευρώ και την αύξηση των δαπανών ΠΔΕ και ΤΑΑ κατά 1.471 εκατ. ευρώ.
Το ποσοστό ανεργίας σημείωσε μείωση. Σύμφωνα με τα τριμηνιαία στοιχεία της Eurostat, το εποχικά διορθωμένο ποσοστό ανεργίας το β’ τρίμηνο του 2026 ανήλθε σε 8,3% έναντι 9,0% το ίδιο τρίμηνο του προηγούμενου έτους. Ο αριθμός των ανέργων το β’ τρίμηνο του 2026 ανήλθε σε 394 χιλιάδες άτομα, μειωμένος κατά 34 χιλιάδες άτομα σε σχέση με το β’ τρίμηνο του 2025 (μείωση 7,9%). Οι γυναίκες συνεχίζουν να παρουσιάζουν σημαντικά μεγαλύτερο ποσοστό ανεργίας από τους άνδρες (11,2% και 5,9% το β’ τρίμηνο του 2026, αντίστοιχα), με την απόκλιση αυτή να μεγαλώνει τον τελευταίο χρόνο (από 3,6 ποσοστιαίες μονάδες το β’ τρίμηνο του 2025 σε 5,3 στο ίδιο τρίμηνο του 2026). H ανεργία των νέων 15-29 ετών μειώθηκε ελαφρώς σε 15,4% το β’ τρίμηνο του 2026 έναντι 15,7% το β’ τρίμηνο του 2025.
Πολλαπλασιαστές δημοσίων δαπανών και η επίδραση τους στην ιδιωτική ζήτηση
Η παρούσα Έκθεση αφιερώνει ειδική ενότητα στους πολλαπλασιαστές δημοσίων δαπανών και την επίδραση τους στην ιδιωτική ζήτηση.
Η ανάλυση βασίζεται σε τριμηνιαία στοιχεία της περιόδου 1999–2025 με διάκριση μεταξύ δημόσιας κατανάλωσης και δημόσιων επενδύσεων. Τα αποτελέσματα δείχνουν ότι βραχυπρόθεσμα οι δύο κατηγορίες δαπανών έχουν παρόμοια επίδραση στο ΑΕΠ, με σωρευτικό πολλαπλασιαστή κοντά στη μονάδα στον ορίζοντα ενός έτους. Σε μεσοπρόθεσμο ορίζοντα, όμως, η επίδραση των δημόσιων επενδύσεων είναι ισχυρότερη και πιο διατηρήσιμη. Κάθε ευρώ δημόσιων επενδύσεων συνδέεται σωρευτικά με περίπου 1,7 ευρώ πρόσθετου ΑΕΠ σε δύο έτη και 2,25 ευρώ σε τρία έτη.
Για τη δημόσια κατανάλωση τα αντίστοιχα μεγέθη είναι 1,14 και 1,06 ευρώ. Παράλληλα, η αύξηση των δημόσιων επενδύσεων συνοδεύεται, με χρονική υστέρηση, από ενίσχυση των επιχειρηματικών επενδύσεων, ως και 2 ποσοστιαίες μονάδες περίπου σε σχέση με το επίπεδο που θα είχαν διαμορφωθεί αν δεν είχε συμβεί η συγκεκριμένη δαπάνη.
Η ενίσχυση αυτή είναι πιο επίμονη και στατιστικά σημαντική από την αντίστοιχη αντίδραση μετά από αύξηση της δημόσιας κατανάλωσης. Η αντίστοιχη αντίδραση μετά από αύξηση της δημόσιας κατανάλωσης είναι ασθενέστερη και δεν διακρίνεται από το μηδέν, ενώ σε ορίζοντα τριών ετών η εκτίμηση γίνεται αρνητική. Για την ελληνική οικονομία το εύρημα έχει ιδιαίτερη σημασία.
Όπως έχει επισημανθεί και σε προηγούμενες εκθέσεις του Γραφείου, η ενίσχυση των ιδιωτικών επενδύσεων είναι καταλυτική τόσο για την αύξηση της παραγωγικότητας όσο και για τη σταδιακή μείωση του επενδυτικού κενού, ως ποσοστό του ΑΕΠ, σε σχέση με τον μέσο όρο της Ευρωζώνης, το οποίο για το 2025 εκτιμάται, σύμφωνα με την Έκθεση της Ευρωπαϊκής Επιτροπής σε 4,4 ποσοστιαίες μονάδες.
Συνεπώς, πέρα από το συνολικό ύψος των δημόσιων δαπανών, καθοριστική για την αναπτυξιακή τους αποτελεσματικότητα είναι η σύνθεσή τους. Ισχύουν ωστόσο δύο επιφυλάξεις: αφενός η αβεβαιότητα των εκτιμήσεων αυξάνεται στους μεγαλύτερους χρονικούς ορίζοντες, αφετέρου κάθε έργο πρέπει να αξιολογείται με βάση την ποιότητα, την έγκαιρη υλοποίηση και το δημοσιονομικό του κόστος.
Τα ευρήματα αυτά ενισχύουν την πάγια θέση του Γραφείου ότι οι διαθέσιμοι δημόσιοι πόροι θα πρέπει να κατανέμονται με κριτήριο την οικονομική αποτελεσματικότητα και την ενίσχυση της μακροχρόνιας αναπτυξιακής δυναμικής της Ελληνικής οικονομίας.
«Ευαισθησία» των αποδόσεων των ελληνικών ομολόγων σε παγκόσμιες κρίσεις
Σε ό,τι αφορά τις αγορές κρατικών ομολόγων, εκδηλώθηκαν έντονες πιέσεις τον Αύγουστο και τον Σεπτέμβριο καθώς οι μακροπρόθεσμες αποδόσεις έφτασαν σε πολυετή υψηλά σε Γερμανία, Γαλλία, Ιαπωνία και Ηνωμένο Βασίλειο, ενώ η απόδοση του 10ετούς αμερικανικού ομολόγου ξεπέρασε το 5,2% και του 30ετούς το 5,5%, αμφότερα υψηλότερα επίπεδα από το 2007. Οι πιέσεις αυτές αντανακλούν την άνοδο των τιμών ενέργειας, την αβεβαιότητα για την επιμονή του πληθωρισμού και τις ανησυχίες των επενδυτών για το αυξημένο δημόσιο χρέος μεγάλων οικονομιών. Στην Ευρωζώνη προστέθηκε η νέα αύξηση των επιτοκίων της ΕΚΤ με την απόφαση της 10ης Σεπτεμβρίου 2026.
Στο περιβάλλον αυτό, ειδική ενότητα της Έκθεσης παρουσιάζει τα ευρήματα πρόσφατου ερευνητικού σημειώματος του Γραφείου. Το σημείωμα εξετάζει την ευαισθησία των αποδόσεων των ελληνικών ομολόγων σε παγκόσμιες κρίσεις αβεβαιότητας κατά την περίοδο 2016–2026.
Η ανάλυση βασίζεται σε ημερήσιες αποδόσεις 10-ετών ομολόγων δέκα χωρών της Ευρωζώνης. Συγκρίνει την αντίδρασή τους στις πιο ταραχώδεις ημέρες των αγορών πριν και μετά την πανδημία. Τα αποτελέσματα αναδεικνύουν μια δομική μεταβολή στην τιμολόγηση του ελληνικού δημόσιου χρέους.
Την περίοδο της πανδημίας τα ελληνικά ομόλογα ήταν τα πιο ευάλωτα στην Ευρωζώνη, με αντίδραση υπερδιπλάσια από εκείνη των αμέσως επόμενων χωρών. Μετά το 2022 η ευαισθησία τους υποχώρησε δραστικά, και σήμερα η Ελλάδα κινείται παράλληλα με την Ιταλία και την Πορτογαλία. Καθοριστικός παράγοντας της βελτίωσης ήταν οι ισχυρές δημοσιονομικές επιδόσεις οι οποίες συνέβαλαν στην ενίσχυση της δημοσιονομικής αξιοπιστίας.
Η διατήρηση πρωτογενών πλεονασμάτων και η μείωση του λόγου χρέους/ΑΕΠ κατά περίπου 34 ποσοστιαίες μονάδες, η μεγαλύτερη μεταξύ των χωρών του δείγματος, περιόρισαν το πριμ αβεβαιότητας που απαιτούν οι επενδυτές. Το ίδιο μοτίβο παρατηρείται σε όλη την Ευρωζώνη. Οι χώρες που μείωσαν περισσότερο το χρέος τους είδαν μεγαλύτερη σταθεροποίηση της απόδοσης των ομολόγων τους, ενώ χώρες με αυξανόμενο χρέος, όπως η Γαλλία και η Φινλανδία, δεν παρουσίασαν βελτίωση.
Η βελτίωση αυτή, ωστόσο, τελεί υπό όρους και πρέπει να διαφυλαχθεί. Καθώς το ελληνικό χρέος περνά σταδιακά από τον επίσημο στον ιδιωτικό τομέα, οι αγορές θα γίνονται πιο ευαίσθητες στις δημοσιονομικές επιλογές της χώρας. Η πορεία του λόγου χρέους/ΑΕΠ εξαρτάται όμως και από την ανάπτυξη. Επομένως, η δημοσιονομική πειθαρχία πρέπει να συνοδεύεται από μεταρρυθμίσεις και επενδύσεις που ενισχύουν το αναπτυξιακό δυναμικό της οικονομίας.
Στο σημείο αυτό τα ευρήματα των δύο ενοτήτων αλληλοσυμπληρώνονται. Οι δημόσιες επενδύσεις έχουν μεγαλύτερη και πιο διατηρήσιμη επίδραση στο ΑΕΠ και ενισχύουν τις ιδιωτικές επενδύσεις. Έτσι μπορούν να συμβάλλουν στη μείωση του λόγου χρέους/ΑΕΠ μέσω του παρονομαστή και, κατ’ επέκταση, στη διαφύλαξη της αξιοπιστίας που αποτιμούν οι αγορές. Προϋπόθεση είναι τα έργα να επιλέγονται και να υλοποιούνται αποτελεσματικά, εντός του δημοσιονομικού πλαισίου.
Με την ολοκλήρωση του Ταμείου Ανάκαμψης και Ανθεκτικότητας, εξάλλου, η ελληνική οικονομία εισέρχεται σε μια νέα φάση. Το τέλος του Ταμείου δεν συνιστά μείζονα δημοσιονομική πρόκληση, αποτελεί όμως δοκιμασία ωριμότητας, με αφετηρία όσα επιτεύχθηκαν το προηγούμενο διάστημα.
Τα τελευταία χρόνια η χώρα συνδύασε έναν εξαιρετικά μεγάλο όγκο ευρωπαϊκών πόρων με ισχυρές δημοσιονομικές επιδόσεις και βελτίωση της πιστοληπτικής της εικόνας, με αποτέλεσμα ο λόγος των επενδύσεων προς το ΑΕΠ να ανέλθει από 11,3% το 2018 σε 16,9% το 2025.
Το ζητούμενο πλέον είναι αν η ώθηση αυτή μπορεί να μετατραπεί σε μηχανισμό ανάπτυξης που θα στηρίζεται σε ίδιους πόρους και θα λειτουργεί χωρίς έκτακτη ευρωπαϊκή χρηματοδότηση.
Διαρθρωτικές προκλήσεις παραμένουν: το επενδυτικό κενό έναντι της Ευρωζώνης δεν έχει κλείσει, η παραγωγικότητα της εργασίας κινείται περίπου στο 55% του ευρωπαϊκού μέσου όρου και το έλλειμμα του Ισοζυγίου Τρεχουσών Συναλλαγών υπενθυμίζει την υψηλή εξάρτηση από εισαγωγές και εξωτερική χρηματοδότηση και την υστέρηση της ανταγωνιστικότητας της οικονομίας.
Ο πληθωρισμός εξακολουθεί και βρίσκεται σε αρκετά υψηλότερα επίπεδα έναντι του ευρωπαϊκού, αναδεικνύοντας προβλήματα εγχώριας παραγωγής και ρυθμιστικής λειτουργίας των αγορών.
Τέλος, στην αγορά εργασίας, αν και το ποσοστό ανεργίας έχει υποχωρήσει σε προ κρίσης επίπεδα και υπάρχει σημαντική βελτίωση στον μέσο μισθό, αυτός εξακολουθεί και υστερεί έναντι του μέσου ευρωπαϊκού.
Η πρόκληση, επομένως, δεν είναι απλώς να διατηρηθεί η επενδυτική δαπάνη σε υψηλά επίπεδα, αλλά να βελτιωθεί η ποιότητα και η παραγωγικότητά της, με σταδιακή μετάβαση από τη δημόσια και ευρωπαϊκή χρηματοδότηση προς την κινητοποίηση ιδιωτικών κεφαλαίων και με ενίσχυση της παραγωγικής και εξαγωγικής ικανότητας της οικονομίας.
Στο πλαίσιο αυτό, η συνέχιση της αποκλιμάκωσης του χρέους και η δημοσιονομική σύνεση συμπορεύονται με την αναπτυξιακή πολιτική. Λειτουργούν ως μηχανισμός ασφάλισης σε ένα αβέβαιο διεθνές περιβάλλον, υπό την προϋπόθεση ότι δεν επιτυγχάνονται με περικοπές σε δαπάνες που ενισχύουν το παραγωγικό δυναμικό.
Η κρίσιμη επιλογή αφορά τελικά τη χρήση κάθε πρόσθετου ευρώ δημοσιονομικού χώρου. Κριτήριο αξιολόγησης κάθε μέτρου δεν μπορεί να είναι μόνο το άμεσο δημοσιονομικό κόστος του, αλλά και η επίδρασή του στις επενδύσεις, στην παραγωγικότητα, στη βελτίωση της δημόσιας διοίκησης ως αρωγού στις ιδιωτικές επενδύσεις υψηλής προστιθέμενης αξίας, στην ενίσχυση των θεσμών της δικαιοσύνης και της διασφάλισης της διαφάνειας και της λογοδοσίας, καθώς και στην εξωστρέφεια της οικονομίας, σύμφωνα με το Γραφείο Προϋπολογισμού της Βουλής.