Σε αναπτυξιακή τροχιά παρέμεινε η ελληνική μεταποίηση τον Οκτώβριο, ωστόσο ο ρυθμός βελτίωσης των επιχειρηματικών συνθηκών επιβραδύνθηκε στο χαμηλότερο επίπεδο από τον Μάιο, ενώ οι αυξήσεις στο ενεργειακό και μεταφορικό κόστος εντείνουν τις πληθωριστικές πιέσεις.
Σύμφωνα με τα στοιχεία της S&P Global, ο εποχικά προσαρμοσμένος Δείκτης Υπευθύνων Προμηθειών (Purchasing Managers’ Index, PMI) για τη μεταποίηση διαμορφώθηκε στις 53,3 μονάδες τον Οκτώβριο, από 54 μονάδες τον Σεπτέμβριο. Παρά την υποχώρηση, ο δείκτης παρέμεινε πάνω από το όριο των 50 μονάδων για 45ο συνεχόμενο μήνα, επιβεβαιώνοντας τη συνεχιζόμενη επέκταση της μεταποιητικής δραστηριότητας.
Η παραγωγή, οι νέες παραγγελίες και η απασχόληση ενισχύθηκαν, καθώς οι επιχειρήσεις ανέφεραν βελτίωση της ζήτησης τόσο στην εγχώρια όσο και στη διεθνή αγορά. Ωστόσο, η σύγκρουση στη Μέση Ανατολή και οι αναταράξεις στις εφοδιαστικές αλυσίδες διατηρούν την αβεβαιότητα σε υψηλά επίπεδα.
Αυξάνονται παραγωγή και εξαγωγικές παραγγελίες
Σύμφωνα με την έρευνα, η παραγωγή των ελληνικών μεταποιητικών επιχειρήσεων αυξήθηκε τον Οκτώβριο με τον ταχύτερο ρυθμό από τον Ιούλιο. Αντίθετα, η αύξηση των νέων παραγγελιών επιβραδύνθηκε στο χαμηλότερο επίπεδο από τον Μάιο, παρά τις ενδείξεις ισχυρότερης ζήτησης από εγχώριους και διεθνείς πελάτες.
Ιδιαίτερα θετικό στοιχείο αποτελεί η ενίσχυση των νέων εξαγωγικών παραγγελιών για τέταρτο διαδοχικό μήνα.
Παράλληλα, η απασχόληση αυξήθηκε για 23ο συνεχόμενο μήνα, αν και ο ρυθμός δημιουργίας νέων θέσεων εργασίας ήταν ο ασθενέστερος από τον Απρίλιο. Η ενίσχυση της παραγωγικής ικανότητας συνέβαλε στη μείωση των εργασιών που παρέμεναν σε εκκρεμότητα για δεύτερο διαδοχικό μήνα.
Ακριβότερες πρώτες ύλες και μεταφορές
Το βασικό πρόβλημα για τις μεταποιητικές επιχειρήσεις παραμένει η αύξηση του λειτουργικού κόστους. Οι γεωπολιτικές εξελίξεις στη Μέση Ανατολή έχουν επιβαρύνει τις δαπάνες για ενέργεια, καύσιμα και μεταφορές, με αποτέλεσμα ο ρυθμός αύξησης του κόστους εισροών να φτάσει στο υψηλότερο επίπεδο των τελευταίων πέντε μηνών. Οι επιχειρήσεις μετακύλισαν μέρος των επιβαρύνσεων στους πελάτες τους, αυξάνοντας τις τιμές πώλησης με τον ταχύτερο ρυθμό των τελευταίων τεσσάρων μηνών.
Την ίδια στιγμή, οι καθυστερήσεις στις παραδόσεις πρώτων υλών παρέμειναν έντονες, εξαιτίας προβλημάτων σε σημαντικές θαλάσσιες εμπορικές διαδρομές και ελλείψεων αποθεμάτων στους προμηθευτές. Οι μεταποιητικές επιχειρήσεις αύξησαν τις αγορές πρώτων υλών για να ανταποκριθούν στη ζήτηση, ωστόσο τα αποθέματα εισροών μειώθηκαν για έβδομο συνεχόμενο μήνα.
Παρά τη συνεχιζόμενη ανάπτυξη, η εμπιστοσύνη των επιχειρήσεων για τις μελλοντικές προοπτικές υποχώρησε στο χαμηλότερο επίπεδο από τον Μάιο. Όπως επισημαίνει ο Paul Smith, διευθυντής Οικονομικών Ερευνών της S&P Global Market Intelligence, η ελληνική μεταποίηση εξακολουθεί να επιδεικνύει ανθεκτικότητα απέναντι στη γεωπολιτική αστάθεια, με την παραγωγή, τις αγορές πρώτων υλών και την απασχόληση να ενισχύονται.
Ωστόσο, οι καθυστερήσεις των προμηθευτών, το υψηλότερο ενεργειακό κόστος και η αβεβαιότητα για τις διεθνείς εξελίξεις περιορίζουν την αισιοδοξία.
Πρόσθετη πηγή ανησυχίας αποτελούν, σύμφωνα με την έρευνα, οι φόβοι ότι οι πρόσφατες κοινωνικές κινητοποιήσεις σε ευρωπαϊκές χώρες ενδέχεται να επεκταθούν και στην Ελλάδα.
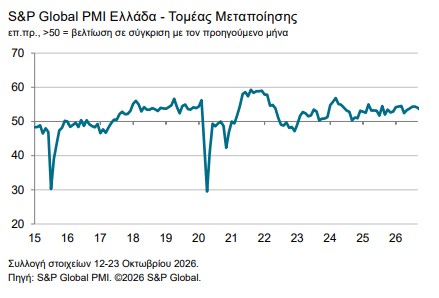
Η πορεία της ελληνικής μεταποίησης © S&P
Τι είναι ο δείκτης PMI και γιατί έχει σημασία
Ο PMI, από τα αρχικά των λέξεων Purchasing Managers’ Index, αποτελεί έναν από τους σημαντικότερους πρόδρομους δείκτες της οικονομικής δραστηριότητας. Καταρτίζεται από την S&P Global με βάση μηνιαίες απαντήσεις υπευθύνων προμηθειών περίπου 300 μεταποιητικών επιχειρήσεων στην Ελλάδα.
Οι επιχειρήσεις καλούνται να αξιολογήσουν τις μεταβολές σε πέντε βασικούς τομείς: τις νέες παραγγελίες, την παραγωγή, την απασχόληση, τους χρόνους παράδοσης των προμηθευτών και τα αποθέματα αγορών.
Ο δείκτης κυμαίνεται από 0 έως 100 μονάδες. Τιμές πάνω από τις 50 μονάδες υποδηλώνουν βελτίωση των συνθηκών σε σχέση με τον προηγούμενο μήνα, ενώ τιμές κάτω από αυτό το όριο δείχνουν επιδείνωση. Επομένως, η υποχώρηση από τις 54 στις 53,3 μονάδες δεν σημαίνει συρρίκνωση της ελληνικής μεταποίησης, αλλά ότι η ανάπτυξη συνεχίζεται με χαμηλότερη ταχύτητα.