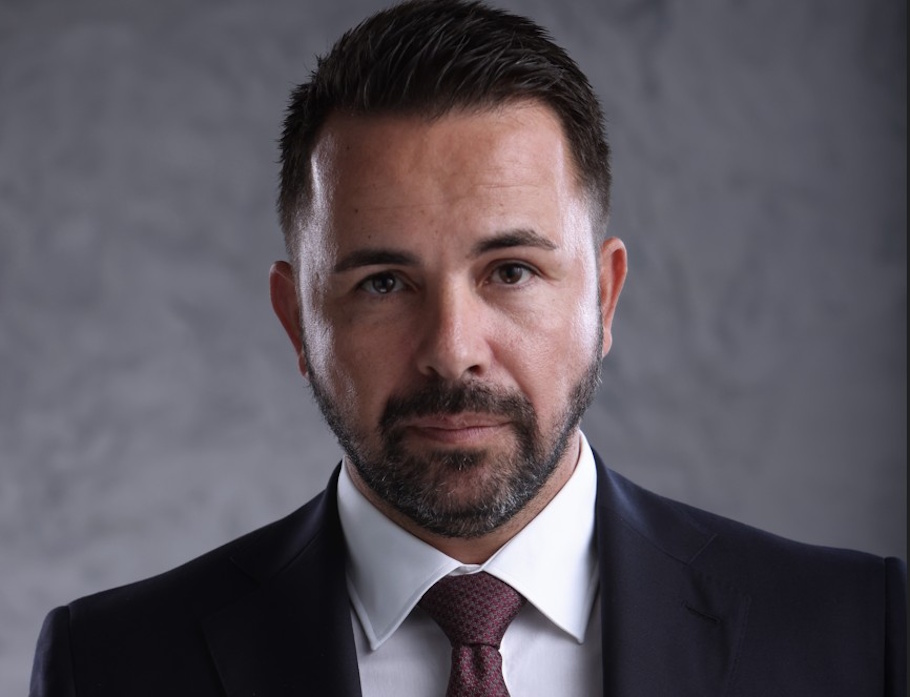
Επτά χρόνια συμπληρώθηκαν στις 10 Οκτωβρίου από την έγκριση που έδωσε η Ευρωπαϊκή Επιτροπή στον «Ηρακλή», για τη μεταρρύθμιση για την εξυγίανση των τραπεζών από τα κόκκινα δάνεια, η οποία αποδείχθηκε καταλυτική και για την ανάκτηση της επενδυτικής βαθμίδας από τη χώρα. Ο «Ηρακλής» δεν ήταν απλώς ένα ρηξικέλευθο χρηματοοικονομικό εγχείρημα. Ήταν η οικοδόμηση εμπιστοσύνης και θεσμικής αξιοπιστίας, ώστε, κάτω από εξαιρετικά αντίξοες συνθήκες, να αλλάξουμε τις προσδοκίες», λέει στο powergame.gr ο «αρχιτέκτονας» του «Ηρακλή», Γιώργος Ζαββός, τότε υφυπουργός Οικονομικών και σήμερα πρόεδρος της Ελληνικής Αναπτυξιακής Τράπεζας.
«Επτά χρόνια μετά, ο “Ηρακλής” απέδειξε ότι μπορούμε να αλλάξουμε την πορεία της χώρας ακόμη και στις πιο δύσκολες συνθήκες. Αυτή η εμπειρία μάς δίνει την αυτοπεποίθηση για το επόμενο μεγάλο άλμα: τον παραγωγικό μετασχηματισμό της οικονομίας μας», λέει ο κ. Ζαββός. Όπως προσθέτει, οι τιτλοποιήσεις που χρησιμοποίησε η Ελλάδα πριν από επτά χρόνια έχουν πλέον αναχθεί σε κορυφαία πολιτική προτεραιότητα της Ευρώπης, καθώς βρίσκονται στον πυρήνα της Ένωσης Αποταμιεύσεων και Επενδύσεων.
- Κύριε πρόεδρε, στις 10 Οκτωβρίου συμπληρώθηκαν επτά χρόνια από την έγκριση του Ηρακλή από την Ευρωπαϊκή Επιτροπή, την οποία ανακοίνωσε η τότε αντιπρόεδρος, Μαργκρέτε Βεστάγκερ. Τι θυμάστε από εκείνη την ημέρα;
Θυμάμαι την αγωνία της αναμονής, αλλά και την αίσθηση ότι ανοίγαμε έναν δρόμο που πολλοί θεωρούσαν αδύνατο. Η Επιτροπή επιβεβαίωσε ότι ένα συστημικό τραπεζικό πρόβλημα μπορούσε να αντιμετωπιστεί με μηχανισμό της αγοράς, χωρίς το σχήμα να συνιστά κρατική ενίσχυση.
Η αφετηρία ήταν δραματική. Η Ελλάδα είχε χάσει περίπου το ένα τέταρτο του ΑΕΠ της και τα μη εξυπηρετούμενα δάνεια ανέρχονταν τον Ιούλιο του 2019 σε 75,3 δισ. ευρώ, δηλαδή στο 43,6% του χαρτοφυλακίου των τραπεζών. Πίσω από τους αριθμούς υπήρχαν νοικοκυριά υπό μεγάλη πίεση, επιχειρήσεις που δεν μπορούσαν να χρηματοδοτηθούν και μια οικονομία που χρειαζόταν επειγόντως να ανακτήσει εμπιστοσύνη. Χωρίς λειτουργικές τράπεζες, καμία ανάκαμψη δεν θα ήταν εφικτή.
- Γιατί στραφήκατε στις τιτλοποιήσεις και τι ήταν πραγματικά καινούργιο, αφού υπήρχε το ιταλικό υπόδειγμα;
Η ιδέα ήταν να κινητοποιήσουμε διεθνές ιδιωτικό κεφάλαιο, προκειμένου να μην επιβαρύνουμε τον φορολογούμενο και να μην αυξήσουμε το χρέος. Οι τράπεζες τιτλοποιούσαν προβληματικά δάνεια, οι ιδιώτες επενδυτές αναλάμβαναν τον κίνδυνο των χαμηλότερων βαθμίδων και το Δημόσιο παρείχε εγγύηση μόνο στην ανώτερη κατηγορία, έναντι προμήθειας σε όρους αγοράς. Μην ξεχνάτε ότι από αυτήν την προμήθεια το Δημόσιο έχει αποκομίσει αρκετά δισ. ευρώ.
Το ιταλικό σχήμα, το GACS, ήταν χρήσιμο σημείο αναφοράς, αλλά η Ελλάδα δεν διέθετε επενδυτική βαθμίδα, ούτε αντίστοιχη αγορά τιτλοποιήσεων. Η ουσιαστική καινοτομία ήταν να προσαρμόσουμε τον ευρωπαϊκό μηχανισμό στις ιδιαίτερες ελληνικές συνθήκες, ώστε να είναι ταυτόχρονα νομικά αποδεκτός, οικονομικά βιώσιμος και ελκυστικός για τους διεθνείς επενδυτές. Εκεί βρίσκεται η διαφορά ανάμεσα στην αντιγραφή ενός υποδείγματος και στον σχεδιασμό μιας εφαρμόσιμης μεταρρύθμισης.
- Ποια ήταν η πιο κρίσιμη στιγμή στις διαπραγματεύσεις;
Δύο μέτωπα ήταν καθοριστικά. Το πρώτο ήταν η Γενική Διεύθυνση Ανταγωνισμού: έπρεπε να αποδείξουμε ότι η εγγύηση τιμολογείται με όρους αγοράς, παρ’ ότι η Ελλάδα δεν είχε επενδυτική βαθμίδα. Το δεύτερο, και πολύ πιο δύσκολο, αφορούσε την εποπτική μεταχείριση των εγγυημένων τίτλων υψηλής εξοφλητικής προτεραιότητας, την οποία θα όριζε ο SSM/ΕΚΤ στη Φρανκφούρτη. Η μηδενική στάθμιση κινδύνου ήταν αποφασιστική για τη συμμετοχή των τραπεζών στο εγχείρημα, αλλά οι πρώτες ερμηνείες των κανόνων ήταν ασαφείς και αρνητικές για εμάς. Χρειάστηκε επίμονη, πολύ σκληρή διαπραγμάτευση και σε βάθος ανάλυση των κανόνων κεφαλαιακής επάρκειας για να ανατραπεί η αρνητική ερμηνεία. Αυτό αποτέλεσε το πραγματικό κλειδί της επιτυχίας.
Ο νόμος του «Ηρακλή» ψηφίστηκε στις 12 Δεκεμβρίου 2019 και δημοσιεύθηκε στις 16 Δεκεμβρίου. Ακολούθησε η πραγματική δοκιμασία, μέσα στην πανδημία και στην οξύτερη οικονομική κρίση που είχε αντιμετωπίσει η Ευρώπη, τη στιγμή που οι διεθνείς επενδυτές άρχισαν να επενδύουν στον «Ηρακλή». Μια μεταρρύθμιση κρίνεται τελικά από τις συναλλαγές και τα αποτελέσματά της, όχι μόνο από την έγκρισή της.
Εξυγίανση της οικονομίας και ο ρόλος των τιτλοποιήσεων
- Οι τράπεζες εξυγιάνθηκαν θεαματικά. Τι απαντάτε σε όσους λένε ότι τα δάνεια απλώς μεταφέρθηκαν αλλού;
Η μεταβολή είναι μετρήσιμη. Τα μη εξυπηρετούμενα δάνεια υποχώρησαν από 75,3 δισ. ευρώ τον Ιούλιο του 2019 σε 20,9 δισ. ευρώ τον Σεπτέμβριο του 2021, δηλαδή από 43,6% σε 15%. Στο τέλος του 2025 ο δείκτης είχε περιοριστεί στο 3,3%, σύμφωνα με στοιχεία της Τράπεζας της Ελλάδος, και είναι χαμηλότερος σήμερα. Ο «Ηρακλής» αποτέλεσε τον πιο σημαντικό μηχανισμό για μια εξυγίανση τέτοιας κλίμακας.
Η απομάκρυνση των κόκκινων δανείων από τους ισολογισμούς περιόρισε τον συστημικό κίνδυνο, βελτίωσε τη χρηματοδότηση της οικονομίας και μείωσε σημαντικά το κόστος δανεισμού του Δημοσίου. Συνέβαλε στην αποκατάσταση της εμπιστοσύνης και ήταν καθοριστική για τη διαδρομή προς την επενδυτική βαθμίδα, μαζί με τη δημοσιονομική αξιοπιστία και την ανάκαμψη.
Είναι σωστό ότι οι οφειλές δεν εξαφανίστηκαν ούτε αυτόματα ούτε όλες. Ο «Ηρακλής» αντιμετώπισε αποτελεσματικά το πρόβλημα των τραπεζικών ισολογισμών. Ωστόσο, η ρύθμιση των οφειλών και η επιστροφή βιώσιμων επιχειρήσεων και νοικοκυριών στην οικονομία απαιτούν άλλες διαδικασίες που βρίσκονται σε εξέλιξη: διαχειριστές απαιτήσεων, εξωδικαστικό μηχανισμό και λειτουργία της δικαιοσύνης. Η τραπεζική εξυγίανση ήταν αναγκαία προϋπόθεση, αλλά η επιτυχία πρέπει να φτάνει και στην πραγματική οικονομία.
- Λέτε ότι προστατεύθηκε ο φορολογούμενος. Η κρατική εγγύηση, όμως, που συνοδεύει τις τιτλοποιήσεις του «Ηρακλή» δεν σημαίνει ανάληψη κινδύνου;
Βεβαίως σημαίνει. Γι’ αυτό ακριβώς η ποιότητα του σχεδιασμού ήταν κρίσιμη. Η εγγύηση περιοριζόταν στους τίτλους υψηλής προτεραιότητας, με αυστηρές
προϋποθέσεις και συμμετοχή ιδιωτών επενδυτών, που αναλάμβαναν πρώτοι τις ενδεχόμενες ζημίες. Η Ευρωπαϊκή Επιτροπή αποδέχθηκε ότι η εγγύηση παρέχεται με όρους αγοράς, και αυτή η απόφαση αποτέλεσε τη θεσμική βάση ολόκληρου του εγχειρήματος. Η προστασία του φορολογούμενου στηρίχθηκε στην αποφυγή μιας νέας άμεσης διάσωσης και στην προσεκτική κατανομή του κινδύνου. Αυτό δεν καταργεί την ανάγκη συνεχούς παρακολούθησης, και η δημόσια αξιοπιστία απαιτεί διαφάνεια τόσο για τα οφέλη όσο και για τις υποχρεώσεις.
- Έχουν οι τιτλοποιήσεις ρόλο πέρα από την εκκαθάριση των χθεσινών κόκκινων δανείων;
Ναι, και αυτός είναι ο σημαντικότερος ρόλος τους σήμερα. Το ερώτημα πλέον είναι πώς θα χρηματοδοτήσουμε τις σημαντικές ανάγκες της νέας οικονομίας, που διαμορφώνουν η γεωπολιτική και η τεχνητή νοημοσύνη. Μια σωστά δομημένη τιτλοποίηση, ιδιαίτερα σε περίοδο αυξητικών τάσεων του πληθωρισμού, μπορεί να βοηθήσει τις τράπεζες να διαχειρίζονται καλύτερα τον κίνδυνο, απελευθερώνοντας κεφάλαια για τις μικρομεσαίες επιχειρήσεις, την ενέργεια, τη στέγαση, την τεχνολογία και την άμυνα. Η ευρωπαϊκή συζήτηση και κυρίως οι απαραίτητες αποφάσεις έχουν καθυστερήσει πολύ. Ωστόσο, είναι θετικό ότι οι τιτλοποιήσεις, τις οποίες χρησιμοποιήσαμε πριν από επτά χρόνια, έχουν πλέον αναχθεί σε κορυφαία πολιτική προτεραιότητα της Ευρώπης, καθώς βρίσκονται στον πυρήνα της
Ένωσης Αποταμιεύσεων και Επενδύσεων. Η ελληνική εμπειρία έδειξε ότι οι κεφαλαιαγορές, μέσω των τιτλοποιήσεων, μπορούν να λύσουν ένα συστημικό τραπεζικό πρόβλημα, ακόμη και σε χώρα χωρίς επενδυτική βαθμίδα. Η Ελλάδα διαθέτει τεχνογνωσία από τον Ηρακλή, που πρέπει να αξιοποιηθεί. Ο Ηρακλής αφορούσε την εκκαθάριση της κληρονομιάς μιας κρίσης. Το επόμενο κεφάλαιο για την Ευρώπη αφορά τη χρηματοδότηση του μέλλοντός της, σε μια συγκυρία οξύτερου ανταγωνισμού με τους παγκόσμιους εταίρους της.
Το επόμενο στοίχημα
- Από την τωρινή θέση σας του προέδρου της Ελληνικής Αναπτυξιακής Τράπεζας, ποιος είναι ο ρόλος της ΕΑΤ στη νέα περίοδο;
Η Ελληνική Αναπτυξιακή Τράπεζα περνά στη νέα εποχή, από τη διαχείριση κυρίως εθνικά κατανεμημένων πόρων του ΕΣΠΑ σε μια περίοδο όπου μπορεί να λειτουργεί άμεσα μέσα στην ευρωπαϊκή χρηματοδοτική αρχιτεκτονική. Η απόκτηση του Pillar Assessment, μιας κομβικής ευρωπαϊκής πιστοποίησης, ανοίγει ακριβώς αυτήν τη δυνατότητα και ενισχύει τη θέση της Ελλάδας στη νέα κατανομή των ευρωπαϊκών πόρων.
Η περίοδος 2026-2028 είναι γέφυρα προς το νέο μοντέλο. Αυτήν εξασφαλίζουν τα 2 δισ. ευρώ πρόσθετων πόρων από το Ταμείο Ανάκαμψης, με δυνατότητα μόχλευσης έως 7 δισ. ευρώ. Η μεγάλη αλλαγή για το πολυετές δημοσιονομικό πλαίσιο 2028-2034 είναι ότι η Ελλάδα δεν πρέπει απλώς να απορροφήσει πόρους, αλλά να διεκδικήσει περισσότερους, για την άμυνα, την ενέργεια και την καινοτομία. Η ΕΑΤ πρέπει να γίνει μηχανισμός μετατροπής του δημόσιου κεφαλαίου σε παραγωγική ικανότητα, κατευθύνοντας τους πόρους εκεί όπου το αναπτυξιακό αποτέλεσμα είναι το υψηλότερο.
Αυτό σημαίνει ότι η Τράπεζα θα αναλαμβάνει κινδύνους μέσω εγγυήσεων, θα μοχλεύει ιδιωτικά κεφάλαια και θα βοηθά στη δημιουργία επενδύσιμων έργων. Κυρίως, θα συνδέει ελληνικές επιχειρήσεις, τράπεζες, πανεπιστήμια και έργα με ευρωπαϊκές κοινοπραξίες. Τα χρηματοδοτικά της εργαλεία πρέπει να ενσωματώνουν κριτήρια παραγωγικότητας, καινοτομίας, κλίμακας και εξωστρέφειας. Είναι η αλλαγή εποχής που υποχρεώνει την Τράπεζα και ολόκληρο το οικοσύστημα να προσαρμοστούν.
- Ποιο είναι, τελικά, το επίτευγμα και το μάθημα του «Ηρακλή»;
Το πραγματικό επίτευγμα ήταν ότι δημιουργήσαμε μια αγορά εκεί όπου σχεδόν δεν υπήρχε. Το ευρωπαϊκό πλαίσιο είχε σχεδιαστεί για χώρες με επενδυτική βαθμίδα και λειτουργική αγορά τιτλοποιήσεων. Εμείς έπρεπε να πείσουμε την Ευρώπη ότι μπορούσε να προσαρμοστεί σε μια χώρα που μόλις είχε βγει από τη βαθύτερη κρίση χρέους, δημοσίου και τραπεζών της πρόσφατης ιστορίας της. Αυτό έπρεπε να γίνει σε τρία μέτωπα ταυτόχρονα: στους θεσμούς, στις αγορές και στους επενδυτές, την ώρα που ξεσπούσε η πανδημία.
Κανένα από τα τρία δεν ήταν δεδομένο. Υπό την καθοδήγηση του πρωθυπουργού, Κυριάκου Μητσοτάκη, ανέλαβα την ευθύνη του σχεδιασμού, της διαπραγμάτευσης και της εφαρμογής, σε μία από τις κρισιμότερες τραπεζικές συγκυρίες της χώρας. Με μια κοινωνία εξουθενωμένη από διαδοχικές κρίσεις, αποδείξαμε ότι ένα τεράστιο πρόβλημα μπορούσε να αντιμετωπιστεί με σχέδιο και αποφασιστικότητα. Ο «Ηρακλής» δεν ήταν απλώς ένα ρηξικέλευθο χρηματοοικονομικό εγχείρημα.
Ήταν η οικοδόμηση εμπιστοσύνης και θεσμικής αξιοπιστίας, ώστε, κάτω από εξαιρετικά αντίξοες συνθήκες να αλλάξουμε τις προσδοκίες.
Επτά χρόνια μετά, ο Ηρακλής απέδειξε ότι μπορούμε να αλλάξουμε την πορεία της χώρας ακόμη και στις πιο δύσκολες συνθήκες. Αυτή η εμπειρία μάς δίνει την αυτοπεποίθηση για το επόμενο μεγάλο άλμα: τον παραγωγικό μετασχηματισμό της οικονομίας μας. Έχουμε πλέον ισχυρό τραπεζικό σύστημα, δημοσιονομική σταθερότητα, διεθνή αξιοπιστία και ευρωπαϊκούς πόρους. Τώρα οφείλουμε να μετατρέψουμε αυτές τις κατακτήσεις σε επενδύσεις, καινοτομία και ουσιαστικές ευκαιρίες για τους πολίτες. Αυτή είναι η αποστολή της Ελληνικής Αναπτυξιακής Τράπεζας: να κάνουμε τη σταθερότητα ανάπτυξη και την ανάπτυξη πραγματικότητα για όλους.