Ακόμη και νωρίτερα από τον αρχικό σχεδιασμό εκτιμά η διοίκηση της AKTOR ότι μπορούν να επιτευχθούν οι στόχοι λειτουργικής κερδοφορίας που έχει θέσει για τα επόμενα χρόνια. Κατά την ενημέρωση των αναλυτών, ο Πρόεδρος και Διευθύνων Σύμβουλος του Ομίλου AKTOR, Αλέξανδρος Εξάρχου, επιβεβαίωσε τις προβλέψεις (guidance) για προσαρμοσμένο EBITDA 375–425 εκατ. ευρώ σε μεσοπρόθεσμο ορίζοντα, επισημαίνοντας ότι περίπου το 65% του συγκεκριμένου στόχου θεωρείται ήδη εξασφαλισμένο μέσω συμφωνιών που είτε έχουν υπογραφεί είτε βρίσκονται στο στάδιο της οριστικοποίησης. Η εξέλιξη αυτή, όπως ανέφερε, ενισχύει την εκτίμηση της διοίκησης ότι ο στόχος μπορεί να επιτευχθεί ταχύτερα από ό,τι είχε αρχικά προβλεφθεί.
Καθοριστικό ρόλο σε αυτή την πορεία αναμένεται να παίξουν οι συναλλαγές που έχει δρομολογήσει ο όμιλος το τελευταίο διάστημα. Ο κ. Εξάρχου ξεχώρισε τη συμφωνία για την απόκτηση των ΗΛΕΚΤΩΡ και ΘΑΛΗΣ, καθώς και την επένδυση στο δεύτερο FSRU, σημειώνοντας ότι και οι δύο κινήσεις αναμένεται να αρχίσουν να συνεισφέρουν στα αποτελέσματα από το 2027. Με βάση αυτή την εικόνα, η διοίκηση δηλώνει ότι παραμένει όχι μόνο εντός τροχιάς για τον μεσοπρόθεσμο στόχο, αλλά βλέπει πλέον περιθώριο αυτός να επιτευχθεί νωρίτερα από το χρονοδιάγραμμα που είχε παρουσιαστεί τον Ιούλιο.
Για το δεύτερο μισό του 2026, ο επικεφαλής της AKTOR προανήγγειλε επίσης ισχυρή συνέχεια, με καλύτερη επίδοση στον κύκλο εργασιών λόγω της αυξημένης συνεισφοράς των κατασκευών, που εμφανίζουν παραδοσιακά μεγαλύτερη δραστηριότητα στο β΄ εξάμηνο. Η διοίκηση, όπως είπε, αναμένει το έτος να κλείσει με ικανοποιητική εικόνα, συνεχίζοντας την τάση που καταγράφηκε στο πρώτο εξάμηνο. Ο μεσοπρόθεσμος στόχος των 375–425 εκατ. ευρώ προσαρμοσμένου EBITDA, που όπως ανέφερε η διοίκηση πλέον είναι ορατός, είναι διαφορετικός από τον μακροπρόθεσμο στόχο που έχει θέσει η AKTOR για EBITDA περίπου 600 εκατ. ευρώ στο πλαίσιο του επενδυτικού σχεδίου των 3 δισ. ευρώ.
Στις ερωτήσεις των αναλυτών, ο Αλέξανδρος Εξάρχου έδωσε περισσότερες λεπτομέρειες για τις κινήσεις που στηρίζουν την επόμενη φάση ανάπτυξης του ομίλου. Για την εξαγορά των ΗΛΕΚΤΩΡ και ΘΑΛΗΣ σημείωσε ότι απομένει η έγκριση της Επιτροπής Ανταγωνισμού, με τη διοίκηση να αναμένει ολοκλήρωση της συναλλαγής προς το τέλος του έτους ή στις αρχές του 2027, υπογραμμίζοντας ότι η μεγαλύτερη αξία της συμφωνίας δεν περιορίζεται στα περίπου 41 εκατ. ευρώ EBITDA και στο ανεκτέλεστο του 1 δισ. ευρώ, αλλά στη θέση που αποκτά η AKTOR στις αγορές ανακύκλωσης, διαχείρισης απορριμμάτων και νερού. Παράλληλα, διευκρίνισε ότι τα έργα αντλησιοταμίευσης αποτελούν πρόσθετη επενδυτική ευκαιρία πέραν του αρχικού business plan, με σημαντικό κατασκευαστικό αντικείμενο και προοπτική σταθερών αποδόσεων, ενώ για τις ΑΠΕ ανέφερε ότι στις αποτιμήσεις των έργων έχει ήδη ενσωματωθεί σενάριο περικοπών παραγωγής έως 20%. Σε αυτό το πλαίσιο, χαρακτήρισε τις μπαταρίες «τη λύση» για τον περιορισμό του curtailment, εκτιμώντας ότι η ανάπτυξη της αποθήκευσης μπορεί να ενισχύσει αισθητά τόσο την αξία των μονάδων ΑΠΕ όσο και τις αποδόσεις που είχε αρχικά προϋπολογίσει ο όμιλος.
Για το δεύτερο FSRU, ο Αλέξανδρος Εξάρχου το ενέταξε ρητά στις συμφωνίες που θεωρεί κρίσιμες για την επίτευξη του μεσοπρόθεσμου στόχου EBITDA των 375–425 εκατ. ευρώ. Στην απάντησή του προς τους αναλυτές ανέφερε ότι, μαζί με τη συμφωνία για ΗΛΕΚΤΩΡ και ΘΑΛΗΣ, η συναλλαγή για το δεύτερο FSRU είναι από τις κινήσεις που αναμένεται να αρχίσουν να συνεισφέρουν στα αποτελέσματα από το 2027, ενισχύοντας την πεποίθηση της διοίκησης ότι ο στόχος λειτουργικής κερδοφορίας μπορεί να επιτευχθεί ακόμη και νωρίτερα από τον αρχικό σχεδιασμό.
Πάντως, όπως ανέφερε η διοίκηση, το σχέδιο μετασχηματισμού της AKTOR περνά πλέον στη φάση της εκτέλεσης, με τον Αλέξανδρο Εξάρχου να τοποθετεί το 2026 ως το σημείο μετάβασης από την οργανωτική αναδιάρθρωση στη μεγάλη επενδυτική περίοδο του ομίλου. Στο επίκεντρο βρίσκεται ένα επενδυτικό πρόγραμμα περίπου 3 δισ. ευρώ σε ορίζοντα πενταετίας, το οποίο, σύμφωνα με τη διοίκηση, είναι πλήρως χρηματοδοτημένο μετά την άντληση συνολικά 950 εκατ. ευρώ από την αύξηση μετοχικού κεφαλαίου και την έκδοση ομολόγου, με μακροπρόθεσμο στόχο EBITDA της τάξης των 600 εκατ. ευρώ.
Το μήνυμα προς την αγορά ήταν ότι η νέα δομή του ομίλου δεν βρίσκεται πλέον μόνο στα χαρτιά. Πριν από έναν χρόνο, όπως υπενθύμισε ο κ. Εξάρχου, η AKTOR μόλις είχε ολοκληρώσει τον μετασχηματισμό της σε έξι λειτουργικές θυγατρικές. Σήμερα, καθεμία διαθέτει τη δική της διοίκηση, οικονομικές καταστάσεις και στόχους, ενώ η μητρική επικεντρώνεται στην κατανομή κεφαλαίων και όχι στην καθημερινή επιχειρησιακή λειτουργία. Η κατασκευή παραμένει η «ραχοκοκαλιά» του ομίλου, όμως πάνω σε αυτή τη βάση αναπτύσσονται πλέον δραστηριότητες που μπορούν να δημιουργούν ταμειακές ροές με μεγαλύτερη διάρκεια και μικρότερη εξάρτηση από τον καθαρά κατασκευαστικό κύκλο.
Σε αυτή τη λογική εντάσσεται η διεύρυνση της AKTOR σε παραχωρήσεις και ΣΔΙΤ, ΑΠΕ και αποθήκευση, LNG, κυκλική οικονομία, διαχείριση απορριμμάτων και νερό. Η διοίκηση επιδιώκει να ενισχύσει το βάρος δραστηριοτήτων που μπορούν να παράγουν ταμειακές ροές με μεγαλύτερη διάρκεια και μεγαλύτερη ορατότητα, διατηρώντας την κατασκευή ως τον βασικό κορμό πάνω στον οποίο αναπτύσσονται οι νέοι πυλώνες του ομίλου.
Η άνοδος της κερδοφορίας και το «μαξιλάρι» των 950 εκατ.
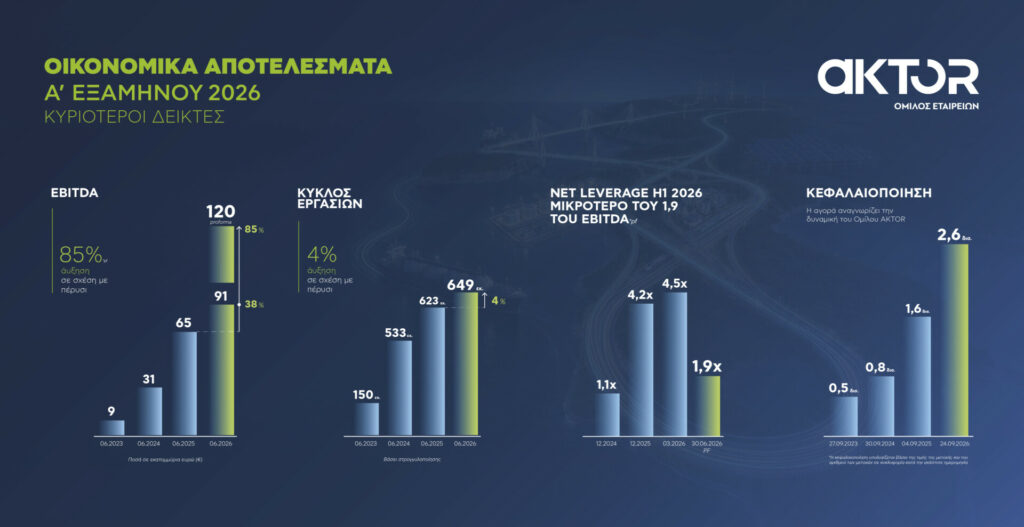
Τα αποτελέσματα του εξαμήνου αποτελούν για τη διοίκηση την πρώτη ένδειξη ότι αυτό το μοντέλο αρχίζει να αποτυπώνεται στους αριθμούς. Ο κύκλος εργασιών ανήλθε στα 649 εκατ. ευρώ και τα μεικτά κέρδη στα 82 εκατ. ευρώ, αυξημένα κατά 11%. Το EBITDA διαμορφώθηκε στα 91 εκατ. ευρώ, ενώ σε pro forma βάση, λαμβάνοντας υπόψη και την επίδραση των νέων εταιρειών, έφθασε στα 120 εκατ. ευρώ, καταγράφοντας άνοδο 85%. Παράλληλα, το περιθώριο EBITDA ενισχύθηκε στο 15%, από 11% την αντίστοιχη περυσινή περίοδο.
Ο κ. Εξάρχου στάθηκε ιδιαίτερα στη βελτίωση των περιθωρίων, καθώς η στρατηγική που περιέγραψε δεν στηρίζεται απλώς στη διόγκωση του τζίρου μέσω εξαγορών. Η διοίκηση θέτει ως βασική παράμετρο την ποιότητα της κερδοφορίας, με τον ίδιο να συνοψίζει τη φιλοσοφία του ομίλου σε τρεις άξονες: επενδύσεις εκεί όπου διακρίνεται σαφής απόδοση, προστασία των περιθωρίων και έλεγχος της μόχλευσης.
Το ανεκτέλεστο παρέμεινε στα 4,5 δισ. ευρώ, παρά την εκτέλεση έργων περίπου 500 εκατ. ευρώ μέσα στο πρώτο εξάμηνο. Μετά την προσαρμογή για την αύξηση κεφαλαίου και το ομόλογο, η ταμειακή θέση του ομίλου διαμορφώνεται pro forma στα 1,1 δισ. ευρώ, τα ίδια κεφάλαια στο 1 δισ. ευρώ και ο καθαρός δανεισμός στα 429 εκατ. ευρώ, με τον λόγο καθαρού χρέους προς pro forma EBITDA στο 1,9x.
Η κεφαλαιακή ενίσχυση του καλοκαιριού. Η αύξηση μετοχικού κεφαλαίου των 650 εκατ. ευρώ υπερκαλύφθηκε κατά 3,6 φορές, ενώ ακολούθησε τον Αύγουστο η έκδοση πενταετούς senior unsecured ομολόγου ύψους 300 εκατ. ευρώ. Συνολικά, η AKTOR άντλησε 950 εκατ. ευρώ, τα οποία, σύμφωνα με τον κ. Εξάρχου, καλύπτουν το χρηματοδοτικό σκέλος του επενδυτικού σχεδίου. «Δεν υπάρχει χρηματοδοτικό κενό», ήταν το μήνυμα προς τους αναλυτές, με τη διοίκηση να δηλώνει ότι εισέρχεται στη φάση υλοποίησης με χαμηλότερη μόχλευση από τα επίπεδα που είχε αρχικά προβλέψει.
Το πλάνο προβλέπει περίπου 3 δισ. ευρώ επενδύσεων μέσα στην επόμενη πενταετία, με περισσότερο από το μισό ποσό να συνδέεται ήδη, κατά τη διοίκηση, με συμφωνημένες ή δρομολογημένες επενδύσεις. Ο μακροπρόθεσμος πήχης έχει τοποθετηθεί σε EBITDA περίπου 600 εκατ. ευρώ.
Από το LNG και τις ΑΠΕ στην κυκλική οικονομία και το νερό
Για να δείξει την ταχύτητα με την οποία υλοποιείται η στρατηγική, ο κ. Εξάρχου πέρασε αναλυτικά από τις κινήσεις του 2026. Στο LNG, η Atlantic SEE LNG Trade πραγματοποίησε την πρώτη της πώληση και προχώρησε στην πρώτη παράδοση αμερικανικού φορτίου προς την Ουκρανία μέσω Ρεβυθούσας, εξέλιξη που, όπως ανέφερε χαρακτηριστικά, μετέτρεψε τον ενεργειακό πυλώνα «από business plan σε πραγματική δραστηριότητα». Ακολούθησαν οι μακροχρόνιες συμφωνίες για πωλήσεις LNG σε Αλβανία και Βοσνία-Ερζεγοβίνη, συνολικού όγκου 1,5 bcm ετησίως από το 2030, καθώς και ο διπλασιασμός της συμφωνίας προμήθειας με τη Venture Global στο 1 εκατ. τόνους ετησίως.
Στην ίδια αλυσίδα εντάσσεται και η συμφωνία για την απόκτηση του 50% της Dioriga Gas, που αναπτύσσει το δεύτερο FSRU στην Ελλάδα. Για την AKTOR, η λογική είναι να αποκτήσει παρουσία σε περισσότερα σημεία της αλυσίδας του LNG, από την προμήθεια και τις μακροχρόνιες πωλήσεις μέχρι τις υποδομές, ώστε να έχει μεγαλύτερο έλεγχο και εμπορική ευελιξία.
Αντίστοιχα, στις ΑΠΕ και στην αποθήκευση η διοίκηση χτίζει χαρτοφυλάκιο 1,2 GW έως το 2031. Στο σχέδιο περιλαμβάνονται η συνεργασία με τη ΔΕΠΑ Εμπορίας για έργα ΑΠΕ και αποθήκευσης άνω των 470 MW, με συμμετοχή 51% της AKTOR, καθώς και η είσοδος σε μεγάλα έργα αντλησιοταμίευσης στη Δυτική Μακεδονία, συνολικής ισχύος περίπου 1 GW.
Ιδιαίτερο βάρος, ωστόσο, έδωσε ο Αλέξανδρος Εξάρχου στον νέο πυλώνα κυκλικής οικονομίας και νερού, όπου η εξαγορά του 75% των ΗΛΕΚΤΩΡ και ΘΑΛΗΣ από τη Motor Oil συνδυάζεται με τη στρατηγική συνεργασία με τη Suez International.
Η διοίκηση βλέπει μπροστά της μια αγορά που θα χρειαστεί μεγάλες επενδύσεις εξαιτίας των ευρωπαϊκών υποχρεώσεων για ανακύκλωση και περιορισμό της ταφής. Όπως ανέφερε ο κ. Εξάρχου, η Ελλάδα καλείται να αυξήσει το ποσοστό ανακύκλωσης από περίπου 17% σήμερα στο 65% έως το 2035, ενώ η παρουσίαση τοποθετεί κοντά στα 3 δισ. ευρώ τις απαιτούμενες επενδύσεις σε υποδομές διαχείρισης αποβλήτων.
Η φιλοδοξία όμως πηγαίνει πέρα από τη διαχείριση αποβλήτων. Με τη Suez, η AKTOR επιδιώκει να καλύψει ολόκληρο τον κύκλο του νερού, από την ανάπτυξη και τον σχεδιασμό έργων έως την κατασκευή, τη λειτουργία και τη συντήρηση. Η λογική που παρουσίασε ο κ. Εξάρχου είναι η δημιουργία ενός καθετοποιημένου παίκτη που θα μπορεί να διεκδικήσει το νέο pipeline έργων απορριμμάτων και νερού που αναμένεται να βγει στην αγορά τα επόμενα χρόνια.
«Τώρα πρέπει να υλοποιήσουμε τον σχεδιασμό μας»
Ο Αλέξανδρος Εξάρχου έκλεισε την παρουσίασή του περιγράφοντας ένα περιβάλλον που, κατά την εκτίμηση της διοίκησης, λειτουργεί υποστηρικτικά για το σχέδιο της AKTOR. Η κατασκευαστική αγορά στην Ελλάδα παραμένει ισχυρή, το pipeline των ΣΔΙΤ χαρακτηρίστηκε το μεγαλύτερο που έχει δει μέχρι σήμερα ο όμιλος, ενώ η Ρουμανία προετοιμάζει τους πρώτους διαγωνισμούς παραχωρήσεων. Την ίδια στιγμή, οι εξελίξεις στην αγορά φυσικού αερίου θεωρεί ότι ενισχύουν τη στρατηγική επιλογή εισόδου στο LNG.
Το βάρος, συνεπώς, μεταφέρεται πλέον στην υλοποίηση. «Αυτό που πρέπει να κάνουμε είναι να εκτελέσουμε», είπε προς τους αναλυτές, υποστηρίζοντας ότι το πρώτο εξάμηνο δείχνει πως η διαδικασία έχει ήδη αρχίσει.
Τα βασικά οικονομικά στοιχεία
- Το στρατηγικό πλάνο του Ομίλου αποδίδει καρπούς και ήδη αντανακλά την επόμενη ημέρα της AKTOR
- Πιστή τήρηση της στρατηγικής για χαμηλή σχέση καθαρού δανεισμού προς EBITDA
- Το pro forma EBITDA αυξήθηκε κατά 85% και έφτασε τα €120 εκατ.
- Η εξαγορά των ΗΛΕΚΤΩΡ και ΘΑΛΗΣ προδιαγράφει σημαντική άνοδο του EBITDA και δημιουργεί έναν νέο πυλώνα δραστηριοτήτων για τον Όμιλο
- Υψηλό ανεκτέλεστο €4,5 δισ. παρά την υλοποίηση έργων €500 εκατ. στο Α’ Εξάμηνο
- Καλά περιθώρια κερδοφορίας, μείωση λειτουργικών δαπανών και χρήση τεχνολογίας οδηγούν σε πιο κερδοφόρα έργα
- 17 έργα ΣΔΙΤ – Παραχώρησης συγκροτούν το υγιέστερο χαρτοφυλάκιο στην Ελλάδα
- Η συμμετοχή στο 2ο FSRU στην Ελλάδα θωρακίζει τη δραστηριότητα του LNG
- Ανάπτυξη ισχυρού χαρτοφυλακίου ΑΠΕ και Αποθήκευσης Ενέργειας ισχύος 1,2GW, στρατηγικές συνεργασίες και νέες επενδύσεις σε αντλησιοταμίευση
Αναλυτικά η ανακοίνωση της AKTOR
To 2026 αναδεικνύεται στο σημαντικότερο έτος της ιστορίας του Ομίλου AKTOR, καθώς αρχίζουν να αποδίδουν καρπούς οι εξαγορές εταιρειών, οι επενδύσεις σε νέες δραστηριότητες, η χρηματοικονομική ενίσχυση της εταιρείας και οι στρατηγικές συνεργασίες της, στο πλαίσιο του αναπτυξιακού σχεδιασμού με ορίζοντα το 2031, όπως επιβεβαιώνουν και οι Οικονομικές Καταστάσεις για το Α’ Εξάμηνο του 2026, που ανακοινώθηκαν σήμερα και αναδεικνύουν τη δυναμική επιχειρηματική ανάπτυξη της AKTOR και τον μετασχηματισμό της σε ένα πολυσχιδή όμιλο υποδομών.
Αύξηση κερδών και εσόδων
Στο Α’ Εξάμηνο του 2026, ο κύκλος εργασιών ανήλθε σε €649 εκατ., ενώ τα μεικτά κέρδη έφτασαν τα €82 εκατ. και αυξήθηκαν κατά 11%. Τα κέρδη EBITDA του Ομίλου αυξήθηκαν κατά 38% και έφτασαν τα €91 εκατ., ενώ σε pro forma βάση αυξήθηκαν κατά 85% και έφτασαν τα €120 εκατ., σε σύγκριση με πέρυσι. Σημαντικός λόγος της βελτίωσης αυτής ήταν η αύξηση του περιθωρίου EBITDA από 11% σε 15% σε σχέση με την αντίστοιχη περυσινή περίοδο, αλλά και η περαιτέρω επιχειρησιακή αναδιοργάνωση του Ομίλου. Τα προ φόρων κέρδη διατηρήθηκαν σε ικανοποιητικά επίπεδα (€11 εκατ.), ενώ σε pro forma βάση ανήλθαν σε €37 εκατ., αυξημένα κατά 114%.
Ισχυρή ρευστότητα και ανεκτέλεστο
Επιπλέον, ο Όμιλος AKTOR ενίσχυσε τη ρευστότητά του, διαθέτοντας ισχυρά ταμειακά διαθέσιμα ύψους €1,1 δισ. (pro forma) και σημαντικά ίδια κεφάλαια ύψους €1 δισ. (+157%). Ο καθαρός δανεισμός ανήλθε στα €429 εκατ. και η σχέση του ως προς τα προσαρμοσμένα pro forma κέρδη EBITDA φτάνει το 1,9x, γεγονός που αντανακλά υγιή χρηματοοικονομική βάση, ετοιμότητα για επενδύσεις και πιστή τήρηση της στρατηγικής για διατήρηση χαμηλού δανεισμού.
Παρά την υλοποίηση έργων αξίας €500 εκατ. στο Α’ Εξάμηνο του 2026, το ανεκτέλεστο του Ομίλου παρέμεινε σε υψηλά επίπεδα και ανήλθε σε €4,5 δισ. Εξ αυτών το 67% αφορά υπογεγραμμένες συμβάσεις και το 33% συμβάσεις προς υπογραφή. Στις 24 Σεπτεμβρίου 2026 η κεφαλαιοποίηση του Ομίλου ανερχόταν σε €2,6 δισ.
Κοσμογονικό έτος το 2026
Σχολιάζοντας τα οικονομικά αποτελέσματα του Α’ Εξάμηνου του 2026, ο Πρόεδρος και Διευθύνων Σύμβουλος του Ομίλου AKTOR, κ. Αλέξανδρος Εξάρχου δήλωσε: «To 2026 έχει κοσμογονικά χαρακτηριστικά για τον Όμιλο AKTOR. Οι πρόσφατες εξαγορές μας άρχισαν να ενσωματώνονται στα οικονομικά αποτελέσματα και δίνουν μία πολύ καλή πρόγευση του τι έπεται και ποιο θα είναι το μέλλον του Ομίλου AKTOR. Στην κορυφαία μας προτεραιότητα – τα έργα ΣΔΙΤ και Παραχώρησης – συμφωνήσαμε να αποκτήσουμε σημαντικό ποσοστό στον Βόρειο Οδικό Άξονα Κρήτης, το μεγαλύτερο έργο υποδομής σήμερα στην Ελλάδα, διευρύνοντας το χαρτοφυλάκιό μας. Στο LNG ξεκινήσαμε να δίνουμε σάρκα και οστά στον Κάθετο Διάδρομο: Φέραμε τις πρώτες ποσότητες αμερικανικού LNG στην Ευρώπη, διπλασιάσαμε τις δεσμευτικές ποσότητες από τον προμηθευτή μας και εξασφαλίσαμε τις πρώτες μακροχρόνιες συμβάσεις με τους πελάτες μας, ενώ παράλληλα συμφωνήσαμε να συμμετέχουμε στην ανάπτυξη του νέου FSRU της Ελλάδας που θα μας προσφέρει ανταγωνιστικό πλεονέκτημα στην αγορά. Εισερχόμαστε δυναμικά στην κυκλική οικονομία, μέσα από την εξαγορά των εταιρειών ΗΛΕΚΤΩΡ και ΘΑΛΗΣ, έναν τομέα στον οποίο θα επενδύσουμε στρατηγικά και θα μας απασχολήσει έντονα στο μέλλον. Ενισχύουμε το χαρτοφυλάκιο των ΑΠΕ και της Αποθήκευσης, με μεγάλες επενδύσεις, ώστε να συμβάλλουμε στον στόχο για επαναλαμβανόμενα έσοδα στο μέλλον. Διευρύνουμε τις στρατηγικές μας συνεργασίες στην αγορά ώστε να είμαστε στην καλύτερη δυνατή θέση για να εκμεταλλευτούμε τις ευκαιρίες που έρχονται. Εν ολίγοις, βλέπουμε το αναπτυξιακό μας όραμα για έναν πολυσχιδή όμιλο υποδομών να υλοποιείται και να φέρνει αποτέλεσμα».
Και ο κ. Εξάρχου συμπληρώνει: «Και δεν σταματάμε εδώ. Το καλοκαίρι ολοκληρώσαμε τη μεγαλύτερη άντληση κεφαλαίων στην ιστορία μας, μέσα από την επιτυχημένη ΑΜΚ ύψους €650 εκατ. και την έκδοση ομολογιακού δανείου €300 εκατ., που μας προσφέρουν μία ισχυρή κεφαλαιακή βάση για να υλοποιήσουμε το μεγάλο επενδυτικό πρόγραμμα των €3 δισ. ώστε έως το 2031, να παράγουμε κέρδη από πλήθος δραστηριοτήτων και να θωρακίσουμε την κορυφαία μας θέση στην αγορά της Νοτιοανατολικής Ευρώπης».
Το επενδυτικό πλάνο των €3 δισ.
Μετά την επιτυχημένη άντληση κεφαλαίων ύψους €950 εκατ. μέσω ΑΜΚ και Ομολογιακής Έκδοσης, ο Όμιλος AKTOR διαθέτει επάρκεια πόρων ώστε να χρηματοδοτήσει πλήρως το επενδυτικό πλάνο των €3 δισ. με ορίζοντα υλοποίησης έως το 2031 και μακροπρόθεσμο στόχο την παραγωγή κερδών EBITDA μεγαλύτερα των €600 εκατ. μέσα από την ανάπτυξη νέων δραστηριοτήτων.
Ο Τομέας Κατασκευών «ατμομηχανή» της ανάπτυξης
Ο Τομέας Κατασκευών του Ομίλου AKTOR κατάφερε pro forma να αυξήσει τα προ φόρων κέρδη κατά 160%, σε €39 εκατ. από €15 πέρυσι,, παρά τη μείωση των εσόδων του κατά 1%, καθώς διατήρησε ένα υψηλό περιθώριο μεικτής κερδοφορίας (14%) επιτυγχάνοντας ταυτόχρονα τη μείωση των λειτουργικών δαπανών, μέσα από την επιλογή κερδοφόρων και υψηλής ποιότητας έργων, καθώς και τη χρήση ψηφιακών τεχνολογιών για τον καλύτερο έλεγχο του κόστους.
Έμφαση στην κυκλική οικονομία και τα έργα υδατικής διαχείρισης
Ο Όμιλος AKTOR εκτιμά ότι η πλήρης ενσωμάτωση των εταιρειών ΘΑΛΗΣ, ΗΛΕΚΤΩΡ και ΕΝΤΕΛΕΧΕΙΑ θα συμβάλλει αποφασιστικά στη διατήρηση υψηλής κερδοφορίας στο ορατό μέλλον. Ειδικά για τις δύο πρώτες, τις οποίες θα ελέγχει κατά 75% μετά την ολοκλήρωση της εξαγοράς, στο πλαίσιο στρατηγικής συνεργασίας με τον Όμιλο ΜΟΤΟΡ ΟΪΛ, ο οποίος θα ελέγχει το 25% αυτών, αναμένεται ότι θα προσφέρουν στον Όμιλο στρατηγικό πλεονέκτημα και νέες δυνατότητες, ώστε να αξιοποιηθούν κατά τον βέλτιστο τρόπο οι επικείμενες ευκαιρίες της αγοράς, καθώς η Ελλάδα χρειάζεται μεγάλα έργα ανακύκλωσης απορριμμάτων, ενώ αναμένεται η δημοπράτηση μεγάλου αριθμού έργων περιβάλλοντος συνολικού ύψους έως και €3 δισ. τα επόμενα χρόνια.
Το συνολικό EBITDA των δύο εταιρειών, οι οποίες διαθέτουν αξιοσημείωτα μερίδια στις αγορές τους, έχουν υπό κατασκευή 10 έργα μονάδων απορριμμάτων και ανεκτέλεστο περίπου €1 δισ. , ανήλθε το 2025 σε €41 εκατ. Ο Τομέας των περιβαλλοντικών έργων διευρύνεται και από τη στρατηγική συνεργασία του Ομίλου AKTOR με την Suez International, ενός κορυφαίου διεθνούς ομίλου στον κύκλο του νερού, που θα συμβάλλει στον σχηματισμό ενός νέου, ολοκληρωμένου και καθετοποιημένου πυλώνα δραστηριότητας στην κυκλική οικονομία και στην κατάλληλη τοποθέτηση του Ομίλου στην αγορά
Στρατηγική στροφή σε έργα ΣΔΙΤ – Παραχώρησης
Ο Όμιλος AKTOR συμμετέχει σήμερα σε 17 έργα ΣΔΙΤ και Παραχώρησης ως ανάδοχος ή μειοδότης. Το προσαρμοσμένο EBITDA του Τομέα ΣΔΙΤ – Παραχώρησης αυξήθηκε στο Α’ Εξάμηνο κατά 63% σε σχέση με την αντίστοιχη περυσινή περίοδο, επιτυγχάνοντας περιθώριο EBITDA 62% (αύξηση κατά 16%), χάρη στην πλήρη ενσωμάτωση της ΑΚΤΩΡ Παραχωρήσεις και την καλή πορεία των εν λειτουργία αυτοκινητοδρόμων με διόδια, στους οποίους συμμετέχει. Παράλληλα, ο Όμιλος συμμετέχει σε πάνω από 25 σχετικούς διαγωνισμούς και είναι κατάλληλα τοποθετημένος ώστε να διευρύνει το χαρτοφυλάκιο έργων ΣΔΙΤ – Παραχώρησης με έργα νέας γενιάς. Επιπλέον, κατά τη διάρκεια της χρήσης, συμφώνησε να αποκτήσει σημαντική συμμετοχή στο έργο Παραχώρησης του Βορείου Βόρειο Οδικού Άξονα Κρήτης (ΒΟΑΚ), το οποίο είναι το μεγαλύτερο στην Ελλάδα.
Επενδύσεις σε ΑΠΕ και Αποθήκευση
Ο Όμιλος αναπτύσσει αποφασιστικά ένα ισχυρό χαρτοφυλάκιο έργων ΑΠΕ και Αποθήκευσης, στοχεύοντας μεσοπρόθεσμα σε ένα χαρτοφυλάκιο 520MW, στο οποίο περιλαμβάνονται και Συστήματα Αποθήκευσης ισχύος 100MW και το οποίο ενισχύεται από στοχευμένες εξαγορές. Το χαρτοφυλάκιο αυτό αναμένεται να έχει τεθεί σε λειτουργία ή να τελεί υπό διασύνδεση, έως το τέλος του έτους και θα συμβάλλει στην αύξηση των κερδών EBITDA του Τομέα, ενώ η σταδιακή ενεργοποίηση των συστημάτων αποθήκευσης θα θωρακίσει περαιτέρω τα οικονομικά του, προστατεύοντάς τον Όμιλο από τις αρνητικές τιμές και τις υποχρεωτικές διακοπές παραγωγής (curtailment).
Το επενδυτικό πλάνο του Ομίλου στοχεύει στην ανάπτυξη ενός ολοκληρωμένου χαρτοφυλακίου ΑΠΕ ισχύος 1.2GW έως το 2031, με κύριο χαρακτηριστικό την διαφοροποίηση και την παράλληλη επέκταση στα αιολικά πάρκα ώστε να εξασφαλιστεί ισορροπία στις πηγές ενέργειας και ταμειακή σταθερότητα. Παράλληλα, ο Όμιλος AKTOR συνεχίζει την επέκταση του Τομέα ΑΠΕ, με την πρόσφατη στρατηγική συνεργασία με τη ΔΕΠΑ Εμπορίας για την από κοινού ανάπτυξη έργων ΑΠΕ και αποθήκευσης, συνολικής ισχύος άνω των 470 MW, στα οποία ο Όμιλος AKTOR θα συμμετέχει με ποσοστό 51% και η ΔΕΠΑ Εμπορίας με 49%. Επιπλέον, ο Όμιλος δρομολογεί μεγάλες επενδύσεις σε Συστήματα Αποθήκευσης, εισερχόμενος στο μεγάλο έργο Αντλησιοταμίευσης της Δυτικής Μακεδονίας, προϋπολογισμού €1 δισ. και με στόχο ισχύ 1GW, συμβάλλοντας έτσι αποφασιστικά στην διαφοροποίηση του Τομέα.
Η ανάπτυξη του Τομέα LNG
Ο Όμιλος AKTOR σχηματίζει μία ολοκληρωμένη πλατφόρμα LNG με στόχο την εξασφάλιση της προμήθειας και την ενεργειακή θωράκιση της Νοτιοανατολικής Ευρώπης από τις διακυμάνσεις των τιμών του φυσικού αερίου, μέσω του Κάθετου Διαδρόμου και ήδη, η θυγατρική Atlantic SEE LNG Trade, στην οποία ο Όμιλος συμμετέχει κατά 60% και η ΔΕΠΑ Εμπορίας κατά 40%, έχει συμφωνήσει τον διπλασιασμό των συμβασιοποιημένων ποσοτήτων από τις ΗΠΑ. Επιπλέον, στο Α’ Εξάμηνο του 2026, ο Όμιλος υπέγραψε μακροχρόνιες δεσμευτικές συμφωνίες για την πώληση LNG σε Αλβανία και Βοσνία – Ερζεγοβίνη, αντίστοιχα, συνολικού όγκου 1.5 bcm κατ’ έτος, καθιστώντας πραγματικότητα τον Κάθετο Διάδρομο. Παράλληλα, στο πλαίσιο της στρατηγικής συνεργασίας με τον Όμιλο ΜΟΤΟΡ ΟΪΛ έχει συμφωνήσει την εξαγορά του 50% της εταιρείας Dioriga Gas, η οποία αναπτύσσει το 2ο FSRU της Ελλάδας. Ο συνδυασμός υποδομής και μακροχρόνιων συμβάσεων προσφέρει καλύτερο έλεγχο στην αλυσίδα αξίας και ανταγωνιστικό πλεονέκτημα για τον Όμιλο.
Το Facility Management ενισχύει τον Όμιλο
Ο Τομέας Διαχείρισης Εγκαταστάσεων έχει ενισχυθεί ώστε να παρέχει ολιστικές υπηρεσίες και συμβάλλει στη διεύρυνση του αποτυπώματος και την κερδοφορία του Ομίλου. Ο Όμιλος απασχολεί σχεδόν 3.000 ανθρώπους στον Τομέα, σε Ελλάδα, Κατάρ και Ηνωμένα Αραβικά Εμιράτα, αντίστοιχα και εξασφάλισε πρόσφατα μία μεγάλη σύμβαση ύψους €130 εκατ. για την διαχείριση εγκαταστάσεων στον διεθνή αερολιμένα Hammad του Κατάρ.
Δείτε αναλυτικά τα οικονομικά αποτελέσματα της Aktor με πίνακες και διαγράμματα ΕΔΩ.