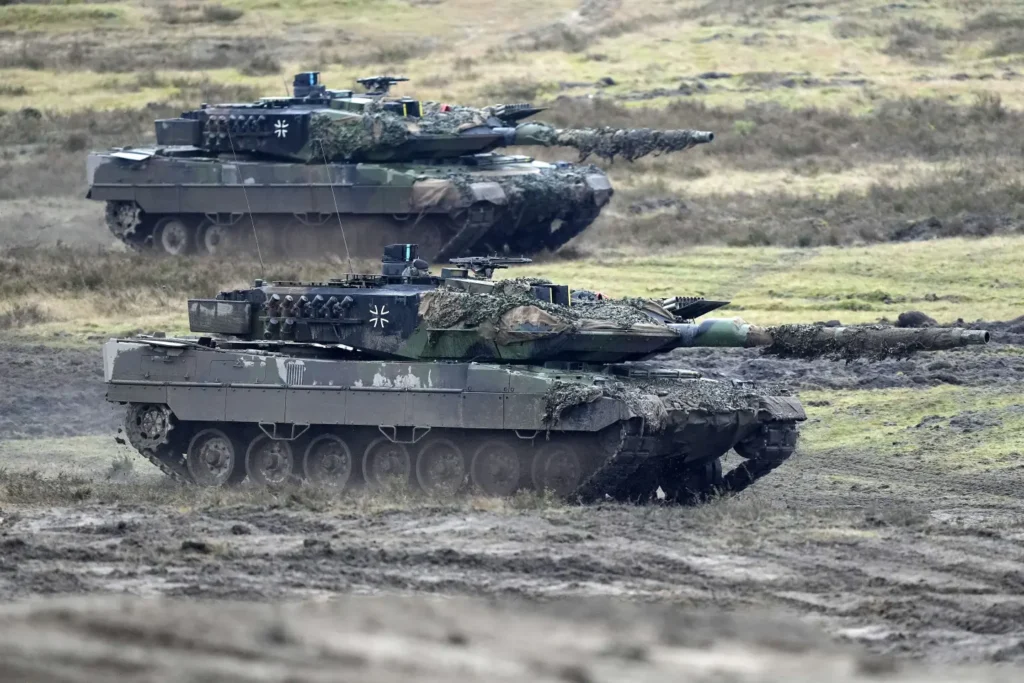
Η πολυαναμενόμενη είσοδος της KNDS, του κατασκευαστή των Leopard, στα χρηματιστήρια του Παρισιού και της Φρανκφούρτης βρίσκεται ξανά σε αβέβαιο έδαφος, καθώς η διοίκηση και οι μέτοχοι εξετάζουν το ενδεχόμενο νέας αναβολής, πιθανώς και πέρα από το 2026.
Σύμφωνα με πληροφορίες που μετέδωσε το Bloomberg, οι τράπεζες που συντονίζουν την IPO παρουσίασαν στους μετόχους και στη διοίκηση το τελευταίο feedback από τους επενδυτές.
Το βασικό μήνυμα αφορά τις δύσκολες συνθήκες στις ευρωπαϊκές αμυντικές μετοχές, με τη σημαντική υποχώρηση της Rheinmetall να αποτελεί χαρακτηριστικό παράδειγμα.
Η Rheinmetall καταγράφει απώλειες περίπου 35% από την αρχή του έτους, παρά τη συνεχιζόμενη αύξηση των ευρωπαϊκών αμυντικών δαπανών.
Η KNDS δεν έχει λάβει οριστική απόφαση για το χρονοδιάγραμμα. Η εταιρεία έχει δηλώσει ότι παρακολουθεί στενά τις συνθήκες της αγοράς και είναι έτοιμη να επανεκκινήσει τη διαδικασία όταν αυτές το επιτρέψουν.
Το μεγάλο πρόβλημα είναι η αποτίμηση
Η δυσκολία δεν αφορά την επιχειρηματική εικόνα της KNDS, η οποία παραμένει ισχυρή. Αφορά κυρίως το τίμημα στο οποίο είναι διατεθειμένοι να διαθέσουν οι μέτοχοι τις μετοχές.
Όταν ανακοινώθηκε τον Ιούνιο το σχέδιο της διπλής εισαγωγής, η KNDS στόχευε σε αποτίμηση περίπου 15 δισ. ευρώ, ενώ προηγούμενες εκτιμήσεις της αγοράς είχαν τοποθετήσει την αξία της εταιρείας ακόμη και στην περιοχή των 15-20 δισ. ευρώ.
Ωστόσο, όταν η εταιρεία επιχείρησε να προχωρήσει τη διαδικασία, δυσκολεύτηκε να προσελκύσει επαρκές επενδυτικό ενδιαφέρον, ακόμη και σε χαμηλότερη αποτίμηση περίπου 12 δισ. ευρώ. Αυτό οδήγησε στην πρώτη αναβολή του IPO τον Ιούλιο.
Νεότερες πληροφορίες από τη γερμανική χρηματιστηριακή αγορά αναφέρουν ότι οι οικογένειες Bode και Braunbehrens, που συνδέονται με την πλευρά της Wegmann, δεν επιθυμούν να προχωρήσουν σε εισαγωγή με αποτίμηση κάτω από περίπου 12,5 δισ. ευρώ, ενώ οι θεσμικοί επενδυτές δεν εμφανίζονται σήμερα πρόθυμοι να πληρώσουν αυτό το επίπεδο.
Εδώ βρίσκεται και η βασική αντίθεση: οι πωλητές θέλουν να διατηρήσουν υψηλή την αξία της εταιρείας, ενώ οι επενδυτές ζητούν τιμή που να αντανακλά τις τρέχουσες συνθήκες στις αμυντικές μετοχές.
Ισχυρά μεγέθη, αλλά δύσκολο χρηματιστηριακό timing
Τα θεμελιώδη μεγέθη της KNDS δίνουν μια εντελώς διαφορετική εικόνα από αυτή που αποτυπώνει η χρηματιστηριακή συγκυρία.
Ο όμιλος αύξησε το 2025 τα έσοδά του κατά 15,9%, στα 4,4 δισ. ευρώ, ενώ οι νέες παραγγελίες έφτασαν σε επίπεδο-ρεκόρ 13,5 δισ. ευρώ. Το ανεκτέλεστο υπόλοιπο παραγγελιών αυξήθηκε στα 33,1 δισ. ευρώ, από 23,5 δισ. ευρώ στο τέλος του 2024.
Παράλληλα, τα κέρδη προ τόκων και φόρων (EBIT) ανήλθαν σε 661 εκατ. ευρώ, έναντι 500 εκατ. ευρώ το 2024, ενώ οι ελεύθερες ταμειακές ροές διαμορφώθηκαν στα 980 εκατ. ευρώ. Η εταιρεία απασχολεί περίπου 11.000 εργαζομένους.
Το ανεκτέλεστο των 33,1 δισ. ευρώ αντιστοιχεί σε περίπου 7,5 φορές τα έσοδα του 2025, προσφέροντας σημαντική ορατότητα για τις μελλοντικές πωλήσεις. Η KNDS παράγει τα άρματα Leopard 2 και Leclerc, τα πυροβόλα Caesar και άλλα συστήματα χερσαίας άμυνας και δραστηριοποιείται σε περισσότερες από 40 ένοπλες δυνάμεις παγκοσμίως.
Το γερμανικό κράτος αλλάζει την εξίσωση
Ένα ακόμη κρίσιμο στοιχείο της IPO είναι η συμμετοχή του γερμανικού Δημοσίου. Το Βερολίνο έχει συμφωνήσει να αποκτήσει ποσοστό 40% της KNDS από τους Γερμανούς οικογενειακούς μετόχους, με στόχο η Γερμανία και η Γαλλία να βρεθούν σε ισότιμη θέση στη μετοχική σύνθεση.
Η γερμανική κυβέρνηση θεωρεί την KNDS στρατηγικής σημασίας για την αμυντική βιομηχανία και επιδιώκει να διατηρήσει επιρροή στην παραγωγή κρίσιμων τεχνολογιών, συμπεριλαμβανομένων των Leopard 2.
Με βάση τον σχεδιασμό, μετά τη συναλλαγή Γερμανία και Γαλλία θα μπορούσαν να κατέχουν από 40% και οι υπόλοιπες μετοχές, περίπου 20%, να αποτελέσουν το χρηματιστηριακά διαθέσιμο ποσοστό. Η περιορισμένη ελεύθερη διασπορά αποτελεί όμως ένα ακόμη ζήτημα για τους επενδυτές, καθώς μειώνει το διαθέσιμο «free float» και περιορίζει την επιρροή των ιδιωτών και θεσμικών μετόχων.
Γιατί η άμυνα δεν αρκεί για να στηρίξει την IPO
Η KNDS επιχειρεί να εισαχθεί στο χρηματιστήριο σε μια περίοδο κατά την οποία η ευρωπαϊκή αμυντική βιομηχανία βρίσκεται σε ιστορικά υψηλή ζήτηση, αλλά οι αποτιμήσεις των εισηγμένων εταιρειών έχουν υποστεί σημαντική διόρθωση.
Η Rheinmetall αποτελεί το χαρακτηριστικό παράδειγμα: η μετοχή της βρίσκεται περίπου 35% χαμηλότερα από την αρχή του 2026. Η εξέλιξη αυτή έχει ιδιαίτερη σημασία για την KNDS, καθώς οι επενδυτές χρησιμοποιούν τις εισηγμένες εταιρείες του κλάδου ως σημεία αναφοράς για την αποτίμηση μιας νέας εισαγωγής.
Έτσι, η KNDS βρίσκεται μπροστά σε ένα δύσκολο δίλημμα. Από τη μία πλευρά διαθέτει ισχυρό ανεκτέλεστο, αυξανόμενα έσοδα, υψηλή κερδοφορία και μακροπρόθεσμη ζήτηση λόγω της αύξησης των αμυντικών δαπανών στην Ευρώπη. Από την άλλη, οι τρέχουσες αποτιμήσεις του κλάδου δεν επιτρέπουν εύκολα μια IPO στα επίπεδα που επιθυμούν οι υφιστάμενοι μέτοχοι.
Προτιμότερη η αναμονή παρά η απογοήτευση
Για την KNDS, το ζήτημα πλέον δεν είναι αν υπάρχει επενδυτικό ενδιαφέρον για την ευρωπαϊκή άμυνα. Το ερώτημα είναι σε ποια τιμή μπορεί να μετατραπεί αυτό το ενδιαφέρον σε ζήτηση για τη μετοχή.
Η εταιρεία είχε ανακοινώσει από τον Δεκέμβριο του 2025 ότι προετοιμάζει διπλή εισαγωγή σε Παρίσι και Φρανκφούρτη, υπό την προϋπόθεση ότι οι συνθήκες της αγοράς θα είναι κατάλληλες.
Με τις διαπραγματεύσεις να παραμένουν ανοικτές και χωρίς οριστική απόφαση για το νέο χρονοδιάγραμμα, η KNDS φαίνεται να προτιμά να περιμένει παρά να πραγματοποιήσει μια IPO σε αποτίμηση που δεν ανταποκρίνεται στις προσδοκίες των μετόχων.
Το επόμενο κρίσιμο σημείο θα είναι αν η αγορά αμυντικών μετοχών σταθεροποιηθεί αρκετά ώστε να γεφυρωθεί το χάσμα ανάμεσα στα περίπου 12-12,5 δισ. ευρώ που εμφανίζονται ως κατώφλι στις συζητήσεις και στις τιμές που είναι διατεθειμένοι να προσφέρουν οι θεσμικοί επενδυτές.