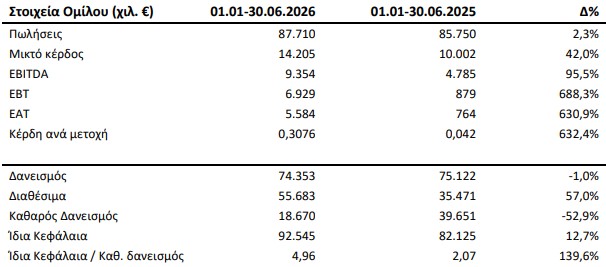
Tα οικονομικά στοιχεία του α’ εξαμήνου 2026 δημοσιοποίησε η Έλαστρον, ανακοινώνοντας οριακή αύξηση του κύκλου εργασιών κατά 2,3%, σε 87,7 εκατ. ευρώ από 85,8 εκατ. ευρώ το α’ εξάμηνο του 2025 και ισχυρή αύξηση EBITDA κατά 95,5%, σε 9,4 εκατ. ευρώ από 4,8 εκατ. ευρώ πέρυσι. Παράλληλα, σημαντικά βελτιώθηκαν τα αποτελέσματα πριν από φόρους σε 6,9 εκατ. ευρώ έναντι 0,9 εκατ., ενώ η ρευστότητα βρίσκεται στα υψηλά επίπεδα των 55,7 εκατ. ευρώ. Περαιτέρω μειώθηκε ο καθαρός δανεισμός κατά 18% έναντι της 31.12.25 και 53% έναντι της 30.06.25, ενώ η καθαρή θέση του ομίλου βρίσκεται στα 92,5 εκατ. ευρώ. Συνοπτικά, τα αποτελέσματα εξαμήνου διαμορφώνονται ως εξής:
Χωρίς ουσιαστική διαφοροποίηση έναντι του περυσινού εξαμήνου διαμορφώθηκε το επίπεδο δραστηριότητας του χαλυβουργικού τομέα του ομίλου. Ο όγκος πωλήσεων στην ελληνική αγορά σημείωσε μικρή αύξηση, κυρίως λόγω συνέχισης της ιδιωτικής κατασκευαστικής δραστηριότητας και υλοποίησης έργων υποδομής. Αντιθέτως, οι εξαγωγές υποχώρησαν λόγω ισχνής ανάπτυξης των βασικών κλάδων απορρόφησης χαλυβουργικών προϊόντων στην ευρωπαϊκή αγορά. Στο πλαίσιο αυτό, ο κύκλος εργασιών του ομίλου αυξήθηκε, στηριζόμενος στο διαφοροποιημένο χαρτοφυλάκιο προϊόντων του και στη διατήρηση της τιμολογιακής του πολιτικής εν μέσω συνθηκών αυξανόμενου ανταγωνισμού.
Αναλυτικότερα, το μικτό περιθώριο κέρδους αυξήθηκε σε 16,2% από 11,7%, κυρίως λόγω αποτελεσματικής διαχείρισης αποθεμάτων, με αγορές σε χαμηλά επίπεδα τιμών και αξιοποίηση του μετέπειτα ανοδικού κύκλου της αγοράς. Στην αύξηση των τιμών πώλησης συνέβαλε η σταδιακή ενσωμάτωση της αύξησης του κόστους των αποθεμάτων από την εφαρμογή του μηχανισμού συνοριακής προσαρμογής άνθρακα (CBAM) για εισαγωγές από χώρες εκτός ΕΕ.
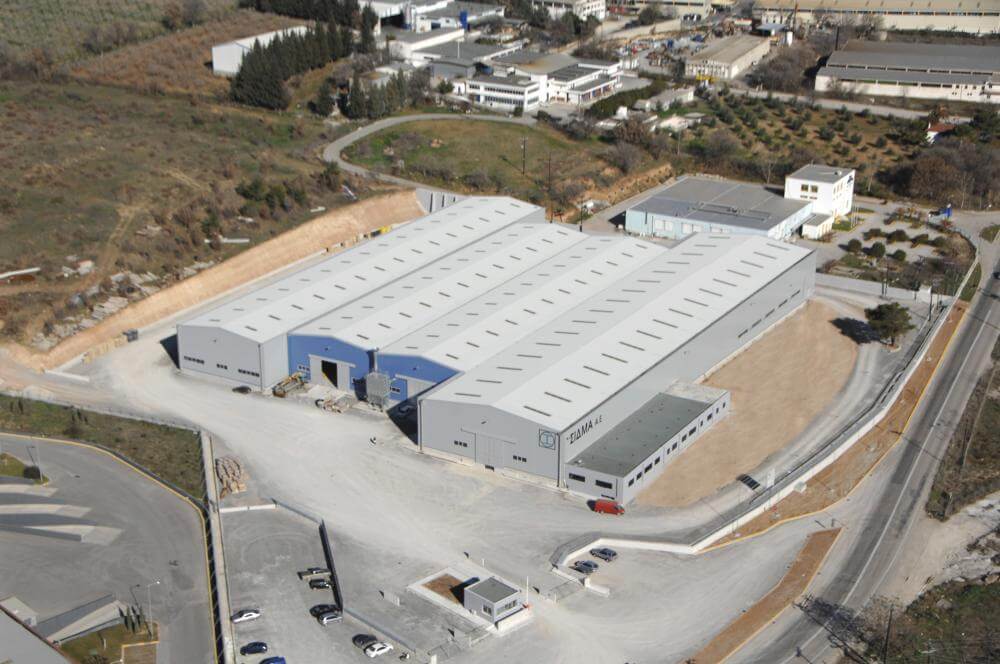
Το περιθώριο EBITDA ανήλθε σε 10,7% έναντι 5,6% το α’ εξάμηνο του 2025, ενώ, τέλος, σημαντική βελτίωση παρουσίασαν τα αποτελέσματα πριν από φόρους, απόρροια της μείωσης του χρηματοοικονομικού κόστους κατά 21% και της ανάκαμψης των αποτελεσμάτων του αγροτικού τομέα του Ομίλου μέσω της εταιρείας Θερμοκήπια Θράκης. Σημειώνεται ότι κατά τη διάρκεια του 1ου εξαμήνου η θυγατρική εταιρεία Μεταλλικά Προϊόντα Βορείου Ελλάδος πώλησε βιομηχανικό ακίνητο στην ΒΙΠΕΘ Σίνδου έναντι 8,4 εκατ. ευρώ, από την οποία προέκυψε έκτακτο όφελος 1,4 εκατ. ευρώ.
Ο καθαρός δανεισμός του ομίλου ανήλθε σε 18,7 εκατ. ευρώ, μειωμένος κατά 18% έναντι του 2025 και 53% έναντι του 1ου εξαμήνου 2025. Αντίστοιχα, ο δείκτης ιδίων κεφαλαίων προς καθαρό δανεισμό (equity/net debt) ανήλθε σε 4,96x από 3,66x το 2025 και 2,07x στο α’ εξάμηνο του 2025, επιβεβαιώνοντας την ισχυρή κεφαλαιακή διάρθρωση του ομίλου.
Η θετική τάση συνεχίστηκε και στο τρίτο τρίμηνο, καθώς τα αποτελέσματα του ομίλου για το εννεάμηνο αναμένονται βελτιωμένα έναντι της αντίστοιχης περιόδου του 2025.
Για το 4ο τρίμηνο του έτους όσο και το 2027, η εκτίμηση της διοίκησης παραμένει συγκρατημένα αισιόδοξη. Στην ελληνική αγορά, η ζήτηση χαλυβουργικών προϊόντων αναμένεται να διατηρηθεί σε ικανοποιητικά επίπεδα, υποστηριζόμενη από τη συνέχιση της ιδιωτικής κατασκευαστικής δραστηριότητας και τις επενδύσεις, κυρίως στους τομείς των logistics και της βιομηχανίας. Η ολοκλήρωση ωστόσο του Ταμείου Ανάκαμψης και Ανθεκτικότητας (RRF), το ενδεχόμενο των εθνικών εκλογών την άνοιξη του 2027, καθώς και οι εξαγγελίες για την αύξηση του ΦΜΑ για πολίτες τρίτων χωρών εκτιμάται ότι θα επηρεάσουν αρνητικά την πορεία υλοποίησης των επενδύσεων και την οικοδομική δραστηριότητα.
Παράλληλα, οι πρόσφατες γεωπολιτικές εντάσεις και η άνοδος του ενεργειακού κόστους εντείνουν τις πληθωριστικές πιέσεις και αναμένεται να οδηγήσουν σε αύξηση του κόστους παραγωγής και σε περαιτέρω αυξήσεις του Euribor, γεγονότα τα οποία εκτιμάται ότι θα επηρεάσουν τα περιθώρια κερδοφορίας του ομίλου.
Σε κανονιστικό επίπεδο, η εφαρμογή του Μηχανισμού Συνοριακής Προσαρμογής Άνθρακα (CBAM), σε συνδυασμό με τα νέα μέτρα διασφάλισης της ΕΕ για εισαγωγές χάλυβα από τρίτες χώρες, αναμένεται να ενισχύσουν την ζήτηση προς τις ευρωπαϊκές χαλυβουργίες και να στηρίξουν τις τιμές. Ωστόσο, έως την εξειδίκευση του οριστικού κανονιστικού πλαισίου της αγοράς δεν είναι σαφές το μέγεθος της επίδρασης του στα αποτελέσματα και την ρευστότητα του ομίλου.
Σε κάθε περίπτωση, η ισχυρή κερδοφορία του α’ εξαμήνου δεν συνιστά ασφαλή ένδειξη για την πορεία των επόμενων περιόδων, δεδομένης της κυκλικότητας του κλάδου και της εξάρτησης του από τις διακυμάνσεις της ζήτησης, τις διεθνείς τιμές των πρώτων υλών και τις ευρύτερες γεωπολιτικές και εμπορικές συνθήκες. Στο πλαίσιο αυτό, η αποτελεσματική διαχείριση των αποθεμάτων και του κεφαλαίου κίνησης συνολικά, η διεύρυνση της γκάμας των παραγόμενων προϊόντων, ο έλεγχος του κόστους και η διατήρηση της ισχυρής χρηματοοικονομικής θέσης, παραμένουν βασικοί στόχοι της διοίκησης του ομίλου.