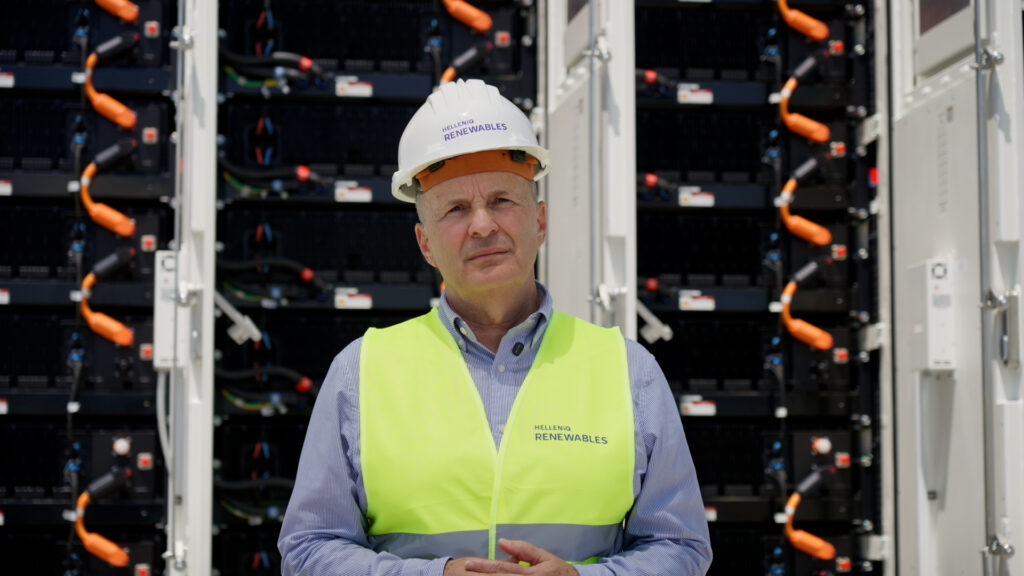
Θέμα ημερών είναι πλέον να ξεκαθαρίσει το τοπίο για το επόμενο μεγάλο «κύμα» επενδύσεων σε μπαταρίες, καθώς ολοκληρώθηκε η αξιολόγηση των αιτήσεων που υποβλήθηκαν στην πρόσκληση του ΥΠΕΝ για standalone έργα συνολικής ισχύος 4,7 GW. Σύμφωνα με πληροφορίες του powergame.gr, η αρμόδια Επιτροπή Αξιολόγησης, με επικεφαλής τη Γενική Γραμματέα Ενέργειας και Ορυκτών Πρώτων Υλών, Δέσποινα Παληαρούτα, έχει ολοκληρώσει το έργο της, με τη σχετική εισήγηση να βρίσκεται ήδη στο γραφείο του υπουργού Περιβάλλοντος και Ενέργειας, Σταύρου Παπασταύρου.
Κατά τις ίδιες πληροφορίες, ο τελικός έλεγχος από την πολιτική ηγεσία του υπουργείου αναμένεται να ολοκληρωθεί μέσα στα επόμενα 24ωρα. Επομένως, ανοίγει ο δρόμος για την έκδοση της Υπουργικής Απόφασης με την οποία θα καθοριστούν τα έργα που θα αποκτήσουν προτεραιότητα στη χορήγηση όρων σύνδεσης, καθώς και η σειρά με την οποία θα δεσμεύσουν δυναμικότητα από τους Διαχειριστές.
Η συγκεκριμένη εξέλιξη σηματοδοτεί την ολοκλήρωση μιας πολύμηνης διαδικασίας, η οποία αποδείχθηκε πιο σύνθετη από τις αρχικές εκτιμήσεις. Ενδεικτικό είναι ότι, σύμφωνα με πληροφορίες, ένας από τους παράγοντες που επιβράδυναν το έργο της Επιτροπής ήταν η ανοργάνωτη υποβολή δικαιολογητικών από αρκετούς επενδυτές, με περιπτώσεις αποστολής διπλών εγγράφων τόσο στο υπουργείο όσο και στους Διαχειριστές.
Επενδύσεις έως 2 δισ. ευρώ
Όπως έχει γράψει το powergame.gr, από τον αρχικό έλεγχο πληρότητας είχαν περάσει περίπου 720 αιτήσεις, που αντιστοιχούν σε μπαταρίες συνολικής ισχύος 9 GW. Από αυτές, το μέτρο προβλέπει τη χορήγηση προτεραιότητας για έργα έως 4,7 GW, με τα 3.800 MW να αφορούν το σύστημα μεταφοράς και τα υπόλοιπα 900 MW το δίκτυο διανομής.
Σύμφωνα με πηγές της αγοράς, η συγκεκριμένη ισχύς «μεταφράζεται» σε δυνητικές επενδύσεις της τάξης των 2 δισ. ευρώ. Ωστόσο, το πόσο μεγάλο μέρος αυτού του χαρτοφυλακίου θα φτάσει τελικά στην κατασκευή παραμένει ανοικτό. Οι εκτιμήσεις των αναλυτών αποκλίνουν σημαντικά, καθώς ορισμένοι θεωρούν εφικτή την υλοποίηση του συνόλου των 4,7 GW, ενώ άλλα στελέχη του κλάδου τοποθετούν τον πήχη αισθητά χαμηλότερα, στα 2-2,5 GW.
Ο βασικός «άγνωστος Χ» είναι η δυνατότητα των επενδυτών να εξασφαλίσουν τραπεζική χρηματοδότηση. Κι αυτό γιατί οι μονάδες της πρόσκλησης θα λειτουργούν αποκλειστικά με έσοδα από τις αγορές ηλεκτρικής ενέργειας, χωρίς εγγυημένες αποδόσεις. Επομένως, η περιορισμένη ορατότητα των μελλοντικών χρηματοροών αποτελεί σημαντικό εμπόδιο για τη δανειοδότησή τους.
Δύο ταχύτητες στις τράπεζες, ισχυρό προβάδισμα των ομίλων
Σύμφωνα με παράγοντες της αγοράς, τα πιστωτικά ιδρύματα εμφανίζονται διαιρεμένα ως προς τη διάθεση ανάληψης του συγκεκριμένου ρίσκου. Έτσι, ενώ ορισμένες τράπεζες δείχνουν μεγαλύτερη προθυμία να χρηματοδοτήσουν merchant μπαταρίες, άλλες υιοθετούν πιο συντηρητική στάση, ζητώντας ισχυρότερες διασφαλίσεις για την εξυπηρέτηση των δανείων.
Σε σαφώς πλεονεκτικότερη θέση βρίσκονται οι μεγάλοι ενεργειακοί όμιλοι, οι οποίοι διαθέτουν ισχυρή ρευστότητα και ανοικτές πιστωτικές γραμμές. Επομένως, δεν αναμένεται να αντιμετωπίσουν ιδιαίτερες δυσκολίες στην εξεύρεση των αναγκαίων κεφαλαίων. Υπενθυμίζεται ότι η πρόσκληση περιλαμβάνει περιορισμούς συγκέντρωσης ισχύος, με ανώτατο όριο 500 MW ανά επενδυτή ή επιχειρηματικό όμιλο έως το 2029, συνυπολογίζοντας και τα έργα των τριών διαγωνισμών αποθήκευσης που προηγήθηκαν.
Πιο σύνθετη είναι η εξίσωση για τους μικρομεσαίους επενδυτές, οι οποίοι θα χρειαστεί να διαθέσουν σημαντικά ίδια κεφάλαια. Είναι ενδεικτικό ότι παράγοντες του κλάδου εκτιμούν πως, τουλάχιστον στην αρχική φάση ανάπτυξης της αγοράς, οι τράπεζες ενδέχεται να απαιτούν ίδια συμμετοχή κοντά στο 40% του επενδυτικού κόστους. Πρόκειται για μία απαίτηση που μπορεί να περιορίσει αισθητά τον αριθμό των έργων που θα καταφέρουν να περάσουν από την εξασφάλιση ηλεκτρικού «χώρου» στην υλοποίηση.
Οι συμφωνίες με ΦοΣΕ και ο «κόφτης» των 500 MW
Μία διέξοδος για την εξασφάλιση της απαιτούμενης ορατότητας εσόδων είναι οι εμπορικές συμφωνίες με Φορείς Σωρευτικής Εκπροσώπησης (ΦοΣΕ), περιορίζοντας ή και εξαλείφοντας την έκθεση των επενδυτών στις διακυμάνσεις των αγορών ηλεκτρικής ενέργειας.
Η πιο χαρακτηριστική περίπτωση είναι οι συμφωνίες μίσθωσης (tolling agreements), μέσω των οποίων ο ιδιοκτήτης της μπαταρίας εξασφαλίζει προκαθορισμένο έσοδο, μεταφέροντας στον αντισυμβαλλόμενο τον κίνδυνο υποαπόδοσης, αλλά και τη δυνατότητα να αποκομίσει υψηλότερα κέρδη αν οι συνθήκες της αγοράς αποδειχθούν πιο ευνοϊκές. Εναλλακτικά, υπάρχουν μικτά εμπορικά μοντέλα, στα οποία προβλέπεται επιμερισμός τόσο του κινδύνου όσο και των πρόσθετων εσόδων.
Πάντως, περιοριστικό παράγοντα αποτελεί το πλαφόν των 500 MW που προβλέπει το κανονιστικό πλαίσιο για την εκπροσώπηση έργων αποθήκευσης από ΦοΣΕ, σύμφωνα με τις σχετικές προϋποθέσεις αντισυγκέντρωσης. Αυτό σημαίνει ότι για την εμπορική διαχείριση ενός χαρτοφυλακίου 4,7 GW θα απαιτούνταν, θεωρητικά, τουλάχιστον δέκα ΦοΣΕ με επαρκές διαθέσιμο περιθώριο εκπροσώπησης. Στελέχη του κλάδου εκτιμούν ότι στην πορεία το ΥΠΕΝ θα διαπιστώσει πως ο συγκεκριμένος περιορισμός δημιουργεί εμπόδια στην ανάπτυξη της αγοράς και θα χρειαστεί να τον επανεξετάσει.
Το κρίσιμο δίμηνο και οι «αλμυρές» εγγυητικές
Σε κάθε περίπτωση, σημαντικές είναι οι οικονομικές δεσμεύσεις που αναλαμβάνουν οι επενδυτές με την αποδοχή των Οριστικών Προσφορών Σύνδεσης (ΟΠΣ), καθώς η πρόσκληση συνοδεύεται από αυστηρές προβλέψεις για την υλοποίηση των έργων.
Ειδικότερα, ο παραγωγός έχει τη δυνατότητα να μην αποδεχθεί τους όρους σύνδεσης που θα του προσφερθούν, ζητώντας την επιστροφή της εγγυητικής συμμετοχής, χωρίς να υποστεί κάποιο οικονομικό «πέναλτι» λόγω της υπαναχώρησής του. Αντίθετα, μετά την αποδοχή της ΟΠΣ αναλαμβάνει δεσμευτικές υποχρεώσεις, η παραβίαση των οποίων θα οδηγήσει σε κατάπτωση της Εγγυητικής Επιστολής Καλής Εκτέλεσης και Λειτουργίας. Ένα τέτοιο σενάριο είναι να ναυαγήσει η επένδυση.
Τα ποσά κάθε άλλο παρά αμελητέα είναι, ιδιαίτερα για τις μεγαλύτερες μονάδες. Για έργα ισχύος άνω των 10 MW, η εγγυητική ανέρχεται σε 200.000 ευρώ ανά MW. Έτσι, για μία μπαταρία 11 MW φτάνει τα 2,2 εκατ. ευρώ, ενώ για έργο 50 MW εκτοξεύεται στα 10 εκατ. ευρώ. Αντίθετα, για μονάδες έως και 10 MW προβλέπεται εγγυητική 50.000 ευρώ ανά MW, δηλαδή 500.000 ευρώ για μία μπαταρία 10 MW.
Οι παραγωγοί θα έχουν περιθώριο δύο μηνών από την έκδοση της ΟΠΣ για να αποφασίσουν αν θα την αποδεχθούν. Επομένως, για κάθε έργο θα ακολουθήσει ένα κρίσιμο δίμηνο, κατά το οποίο ο επενδυτής θα πρέπει να αξιολογήσει τους τεχνικούς και οικονομικούς όρους της σύνδεσης, αλλά και τις προοπτικές εξασφάλισης χρηματοδότησης, πριν προχωρήσει στην ανάληψη δεσμευτικών υποχρεώσεων.
Τα επόμενα βήματα
Όσον αφορά τα επόμενα βήματα, ο ΑΔΜΗΕ αναμένεται να ξεκινήσει τη χορήγηση όρων σύνδεσης για τα πρώτα 1.000 MW standalone μπαταριών της πρόσκλησης που προορίζονται για το σύστημα μεταφοράς. Κι αυτό γιατί έχει ήδη σχεδόν ολοκληρώσει την αντίστοιχη διαδικασία για 1.000 MW «συνεργατικών» έργων, δηλαδή μπαταριών που συνδέονται σε κοινό σημείο σύνδεσης με clusters φωτοβολταϊκών.
Σύμφωνα με τον προβλεπόμενο προγραμματισμό, οι δύο κατηγορίες έργων θα εναλλάσσονται ανά «πακέτα» 1.000 MW. Έτσι, μετά την πρώτη δεξαμενή standalone μπαταριών, θα ακολουθήσουν επιπλέον 1.000 MW συνεργατικών μονάδων και στη συνέχεια η διαδικασία θα συνεχιστεί εκ περιτροπής, μέχρι την εξάντληση των αντίστοιχων χαρτοφυλακίων.
Διαφορετική είναι η εικόνα στον ΔΕΔΔΗΕ, καθώς δεν υπάρχουν αιτήσεις για συνεργατικά έργα στο δίκτυο διανομής. Επομένως, ο Διαχειριστής θα μπορεί να προχωρήσει στη χορήγηση όρων σύνδεσης για το σύνολο των 900 MW της πρόσκλησης, χωρίς να χρειάζεται να παρεμβάλει άλλη κατηγορία μονάδων αποθήκευσης.
Ο κίνδυνος ενστάσεων και ο στόχος του 2028
Ένα ακόμη ερωτηματικό αφορά το ενδεχόμενο υποβολής ενστάσεων κατά των λιστών προτεραιότητας, οι οποίες θα μπορούσαν να καθυστερήσουν την έναρξη χορήγησης όρων σύνδεσης. Οι μεγαλύτεροι προβληματισμοί εντοπίζονται στο σύστημα μεταφοράς, όπου ο ανταγωνισμός είναι εντονότερος, ενώ ορισμένα από τα κριτήρια αξιολόγησης επιδέχονται διαφορετικές ερμηνείες.
Αντίθετα, μικρότερος θεωρείται ο κίνδυνος αντίστοιχων καθυστερήσεων στο δίκτυο διανομής. Σε συνδυασμό με το μικρότερο χαρτοφυλάκιο που έχει να διεκπεραιώσει ο ΔΕΔΔΗΕ, παράγοντες της αγοράς εκτιμούν ότι έως την άνοιξη του 2027 θα μπορούσε να έχει ολοκληρωθεί η χορήγηση όρων σύνδεσης για το σύνολο των «μικρών» μπαταριών.
Σύμφωνα με αναλυτές του κλάδου, καθοριστικής σημασίας θα είναι να αποκτήσει ΟΠΣ ένα μεγάλο μέρος των έργων της πρόσκλησης μέσα στο πρώτο εξάμηνο του 2027. Σε αυτή την περίπτωση, το μέτρο θα μπορούσε να συμβάλει ουσιαστικά στον στόχο του ΥΠΕΝ για εγκατεστημένη ισχύ μπαταριών 3.000-4.000 MW έως το τέλος του 2028. Μεγαλύτερες καθυστερήσεις αναμένονται στα έργα που απαιτούν σύνθετες συνοδές υποδομές, κυρίως την κατασκευή νέων υποσταθμών.
Το ζητούμενο, επομένως, δεν είναι μόνο πόσες μπαταρίες θα αποκτήσουν προτεραιότητα για ηλεκτρικό «χώρο», αλλά πόσες θα καταφέρουν να εξασφαλίσουν τα αναγκαία κεφάλαια και να φτάσουν στην κατασκευή. Και αυτό θα είναι το πραγματικό τεστ για το επόμενο μεγάλο επενδυτικό «κύμα» στην εγχώρια αγορά αποθήκευσης.