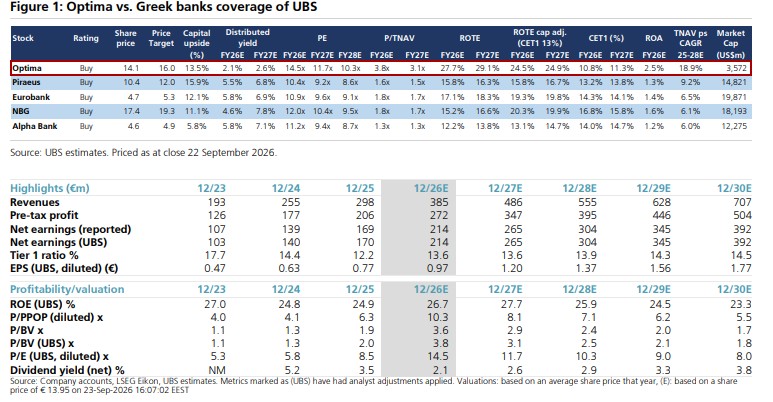
Σε κάλυψη της Optima Bank προχωράει η UBS, δίνοντας σύσταση «Buy» και τιμή-στόχο τα 16 ευρώ, καθώς ξεχωρίζει την τράπεζα για τους υψηλούς ρυθμούς ανάπτυξης, την ισχυρή κερδοφορία και το διαφορετικό επιχειρηματικό μοντέλο της σε σχέση με τις συστημικές τράπεζες. Με βάση το κλείσιμο της Τετάρτης 23 Σεπτεμβρίου, στα 13,86 ευρώ, η νέα τιμή-στόχος υποδηλώνει περιθώριο ανόδου άνω του 15%.
Ο ελβετικός οίκος εκτιμά ότι η Optima μπορεί να συνεχίσει να εκπλήσσει θετικά, έχοντας ήδη αναβαθμίσει τους στόχους της κατά την ανακοίνωση των αποτελεσμάτων του δεύτερου τριμήνου.
Σύμφωνα με την ανάλυση, η Optima προσφέρει έναν συνδυασμό ισχυρής ανάπτυξης και κορυφαίας κερδοφορίας για τα δεδομένα του ελληνικού τραπεζικού κλάδου. Η UBS προβλέπει μέση ετήσια αύξηση των κερδών ανά μετοχή κατά περίπου 22% την περίοδο 2025-2028, ενώ θεωρεί ότι η απόδοση ενσώματων ιδίων κεφαλαίων (ROTE), μπορεί να διατηρηθεί κοντά στο 24% σε διατηρήσιμη βάση.
Περιθώρια για νέα υπέρβαση των στόχων
Η Optima ξεχωρίζει, σύμφωνα με την UBS, και ως προς τις προοπτικές αύξησης των κερδών της. Το μερίδιό της στην πιστωτική αγορά παραμένει σχετικά μικρό, περίπου στο 3,4%, γεγονός που αφήνει σημαντικά περιθώρια περαιτέρω ανάπτυξης. Ο οίκος εκτιμά ότι το ποσοστό αυτό μπορεί να κινηθεί προς το 5,3% έως το 2030.
Η τράπεζα έχει ήδη αυξήσει τον στόχο της για τα καθαρά κέρδη του 2026 σε πάνω από 210 εκατ. ευρώ, ενώ η UBS εκτιμά ότι μπορεί να φτάσουν τα 222 εκατ. ευρώ. Παράλληλα, η διοίκηση αναβάθμισε τον στόχο για το ROTE από 24% σε 25%, με την UBS να προβλέπει ακόμη υψηλότερη επίδοση, στο 27,3%.
Ο ελβετικός οίκος βλέπει περιθώρια περαιτέρω θετικών εκπλήξεων, ιδιαίτερα στο καθαρό επιτοκιακό περιθώριο, καθώς η Optima συγκαταλέγεται στις ελληνικές τράπεζες με τη μεγαλύτερη ευαισθησία στις μεταβολές των επιτοκίων. Σε ένα περιβάλλον υψηλότερων επιτοκίων, αυτό θα μπορούσε να λειτουργήσει ενισχυτικά για τα έσοδά της.
Στον αντίποδα, η UBS επισημαίνει ως πιθανό περιορισμό τον σχετικά χαμηλό δείκτη κεφαλαίου κοινών μετοχών κατηγορίας 1 (Common Equity Tier 1 – CET1), στο 11,8%. Εκτιμά, ωστόσο, ότι η οργανική δημιουργία κεφαλαίου θα ενισχύσει σταδιακά τα κεφαλαιακά αποθέματα, ενώ υπογραμμίζει ότι η Optima δεν διαθέτει αναβαλλόμενες φορολογικές πιστώσεις (Deferred Tax Credits – DTCs) στα κεφάλαιά της.
Η κερδοφορία της Optima που ξεχωρίζει από τον ανταγωνισμό
Η σύγκριση της UBS με τις υπόλοιπες ελληνικές τράπεζες αναδεικνύει τις υψηλές επιδόσεις της Optima σε μια σειρά βασικών δεικτών.
Στο δεύτερο τρίμηνο του 2026, η τράπεζα εμφάνισε καθαρό επιτοκιακό περιθώριο 3,27%, το υψηλότερο μεταξύ των ελληνικών τραπεζών στην ανάλυση, ενώ ο δείκτης κόστους προς έσοδα διαμορφώθηκε μόλις στο 20,3%. Παράλληλα, η παραγωγή εσόδων από προμήθειες έφτασε τις 102 μονάδες βάσης.
Ο συνδυασμός αυτός οδήγησε σε απόδοση ενεργητικού 2,7% και απόδοση ενσώματων ιδίων κεφαλαίων 28,7%, επίσης στις υψηλότερες επιδόσεις του κλάδου, σύμφωνα με την UBS.
Ο οίκος αποδίδει την εικόνα αυτή στο διαφορετικό μοντέλο της Optima, η οποία δεν επιβαρύνεται από «κληρονομικά» προβλήματα της ελληνικής χρηματοπιστωτικής κρίσης και επικεντρώνεται τόσο σε εύπορους πελάτες λιανικής όσο και σε εταιρικές χρηματοδοτήσεις υψηλότερης απόδοσης.
Οι εκτιμήσεις της UBS προβλέπουν παράλληλα σημαντική αύξηση των μεγεθών τα επόμενα χρόνια. Τα έσοδα αναμένεται να αυξηθούν από 385 εκατ. ευρώ το 2026 σε 555 εκατ. το 2028 και 707 εκατ. ευρώ το 2030, ενώ τα καθαρά κέρδη εκτιμάται ότι θα κινηθούν από 214 εκατ. ευρώ το 2026 σε 304 εκατ. το 2028 και 392 εκατ. ευρώ το 2030.
Τα κέρδη ανά μετοχή προβλέπεται αντίστοιχα να αυξηθούν από 0,97 ευρώ το 2026 σε 1,37 ευρώ το 2028 και 1,77 ευρώ το 2030.
Η αποτίμηση και το επόμενο ορόσημο
Παρά τις υψηλές αποδόσεις κεφαλαίου, η UBS θεωρεί ότι η αποτίμηση παραμένει ελκυστική σε σχέση με τις προοπτικές κερδοφορίας. Για το 2028, η Optima διαπραγματεύεται -με βάση τις εκτιμήσεις του οίκου- περίπου 10,3 φορές τα αναμενόμενα κέρδη, με ένα μικρό premium έναντι των ευρωπαϊκών τραπεζών.
Η τιμή-στόχος των 16 ευρώ προκύπτει από μοντέλο προεξόφλησης μερισμάτων Gordon Growth δύο σταδίων (two-stage Gordon Growth model). Η UBS χαρακτηρίζει την Optima μια διαφοροποιημένη επιλογή έκθεσης στην ελληνική τραπεζική αγορά, ενώ μεταξύ των τεσσάρων συστημικών τραπεζών εξακολουθεί να ξεχωρίζει την Πειραιώς ως κορυφαία επιλογή της.
Το επόμενο σημαντικό ορόσημο για την Optima θα είναι τα αποτελέσματα τρίτου τριμήνου, τα οποία αναμένονται στις 11 Νοεμβρίου, και θα αποτελέσουν το επόμενο τεστ για το κατά πόσο η τράπεζα μπορεί να συνεχίσει να υπερβαίνει τους στόχους της.