Νέες πηγές εσόδων πέρα από το παραδοσιακό καλάθι αγορών αναζητούν οι αλυσίδες σούπερ μάρκετ στην Ελλάδα, καθώς η αύξηση του τζίρου δεν αρκεί για να εξασφαλίσει αντίστοιχη ενίσχυση της κερδοφορίας τους. Σε μια οργανωμένη αγορά, που η EY-Parthenon εκτιμά ότι διαμορφώθηκε στα 16 δισ. ευρώ το 2025, οι επιχειρήσεις επενδύουν σε εξαγορές, παραγωγικές δραστηριότητες, έτοιμα γεύματα, logistics και τεχνολογία, ενώ εξετάζουν τρόπους εμπορικής αξιοποίησης των ψηφιακών καναλιών και των δεδομένων αγορών.
Η μελέτη «Grocery retail sector outlook 2026», με επίκεντρο την ελληνική αγορά, περιγράφει έναν κλάδο που διευρύνεται, αλλά αντιμετωπίζει διαρκείς πιέσεις από το λειτουργικό κόστος, την ανάγκη συγκράτησης των τιμών και τις αυξανόμενες επενδυτικές απαιτήσεις. Παράλληλα, η δημογραφική υποχώρηση περιορίζει μακροπρόθεσμα τα περιθώρια ανάπτυξης μέσω μεγαλύτερων όγκων κατανάλωσης, στρέφοντας το ενδιαφέρον στον τουρισμό, στην απόσπαση πωλήσεων από άλλα κανάλια και στην προσθήκη νέων υπηρεσιών.
Σύμφωνα με τη μελέτη, οι ετήσιες επενδύσεις του κλάδου προσεγγίζουν τα 480 εκατ. ευρώ, ενώ σωρευτικά για την περίοδο 2020–2025 υπολογίζονται σε 2,2 δισ. ευρώ. Η οργανωμένη αγορά αντιστοιχεί σε μέγεθος περίπου στο 6,4% του ΑΕΠ και απασχολεί περί τους 120.000 εργαζομένους.
Αύξηση 4 δισ. ευρώ στην πενταετία
Η εκτίμηση της EY-Parthenon τοποθετεί την οργανωμένη αγορά στα 16 δισ. ευρώ το 2025, έναντι 15,1 δισ. ευρώ το 2024 και 12 δισ. ευρώ το 2020. Πρόκειται για αύξηση 4 δισ. ευρώ μέσα σε πέντε χρόνια και μέσο ετήσιο ρυθμό ανάπτυξης περίπου 6%.
Μέρος αυτής της διεύρυνσης αποδίδεται στις ανατιμήσεις, οι οποίες αύξησαν την ονομαστική αξία των πωλήσεων, επιβαρύνοντας ταυτόχρονα τους οικογενειακούς προϋπολογισμούς. Συνεπώς, η άνοδος του κύκλου εργασιών δεν αποτυπώνει ισόποση αύξηση των ποσοτήτων που αγοράζουν οι καταναλωτές. Το μέγεθος των 16 δισ. ευρώ αποτελεί εκτίμηση για την οργανωμένη αγορά που εξετάζει η μελέτη. Στους υπολογισμούς περιλαμβάνεται και η Lidl, για την οποία χρησιμοποιείται εκτίμηση πωλήσεων περίπου 2 δισ. ευρώ το 2025, βάσει δευτερογενούς έρευνας.
Το περιθώριο EBITDA υποχώρησε στο 5,7%
Η εικόνα της κερδοφορίας καταδεικνύει ότι η ανάπτυξη των πωλήσεων συνοδεύεται από σημαντικές απαιτήσεις διαχείρισης κόστους.
Στο δείγμα δημοσιευμένων οικονομικών καταστάσεων που επεξεργάστηκε η EY-Parthenon, το μικτό περιθώριο κέρδους διαμορφώθηκε στο 24,2% το 2024, έναντι 24,4% το 2020. Στην ενδιάμεση περίοδο υποχώρησε στο 24% το 2022 και στο 23,9% το 2023, προτού ανακάμψει το 2024.
Μεγαλύτερες διακυμάνσεις παρουσιάζει το περιθώριο EBITDA, το οποίο από 6,2% το 2020 υποχώρησε στο 5,3% το 2022, ανέκαμψε στο 6,2% το 2023 και περιορίστηκε εκ νέου στο 5,7% το 2024. Η εξέλιξη δείχνει την επίδραση των δαπανών λειτουργίας στην κερδοφορία, ακόμη και όταν το μεικτό περιθώριο παραμένει σχετικά σταθερό.
Παράλληλα, ο δείκτης καθαρού δανεισμού προς EBITDA διαμορφώθηκε στις 3,4 φορές το 2024, έναντι 4,2 φορές το 2020 και 4,5 φορές το 2022. Η απόδοση απασχολούμενων κεφαλαίων έφθασε στο 10,2% το 2024, από 8,9% το 2020.
Πεταλάς: Τα κέρδη δεν καλύπτουν ούτε το μισό των επενδύσεων
Τη δική της βαρύτητα έχει η τοποθέτηση του γενικού διευθυντή της Ένωσης Σούπερ Μάρκετ Ελλάδας, Απόστολου Πεταλά, στη μελέτη. Όπως επισημαίνει, η κερδοφορία του κλάδου βρίσκεται σε τόσο χαμηλά επίπεδα ώστε δεν καλύπτει ούτε το 50% των επενδύσεων που πραγματοποιούνται και επιδιώκεται να συνεχιστούν. Ως αποτέλεσμα, σημαντικό μέρος τους χρηματοδοτείται με τραπεζικό δανεισμό, εξέλιξη που ο ίδιος θεωρεί ότι δεν μπορεί να συνεχίζεται σε μόνιμη βάση. Ο κ. Πεταλάς εκτιμά ότι η αγορά θα εξακολουθήσει να αναπτύσσεται τα επόμενα πέντε έως δέκα χρόνια, στηριζόμενη στην άνοδο του βιοτικού επιπέδου, στη μετατόπιση αγορών από το μη οργανωμένο προς το οργανωμένο λιανεμπόριο και στον τουρισμό.
Ως ένδειξη των περιθωρίων που υπάρχουν, αναφέρει ότι το 60% των πωλήσεων οπωροκηπευτικών πραγματοποιείται εκτός σούπερ μάρκετ. Αντίστοιχα, στο κρέας, το 55% των πωλήσεων γίνεται εκτός αλυσίδων και το 45% εντός αυτών.
Ωστόσο, κατά τον ίδιο, η ανάπτυξη χρειάζεται να συνοδευθεί από καλύτερη αποδοτικότητα, αξιοποίηση της τεχνολογίας και περαιτέρω συγκέντρωση της αγοράς.
Ο Σκλαβενίτης ενίσχυσε τη θέση του
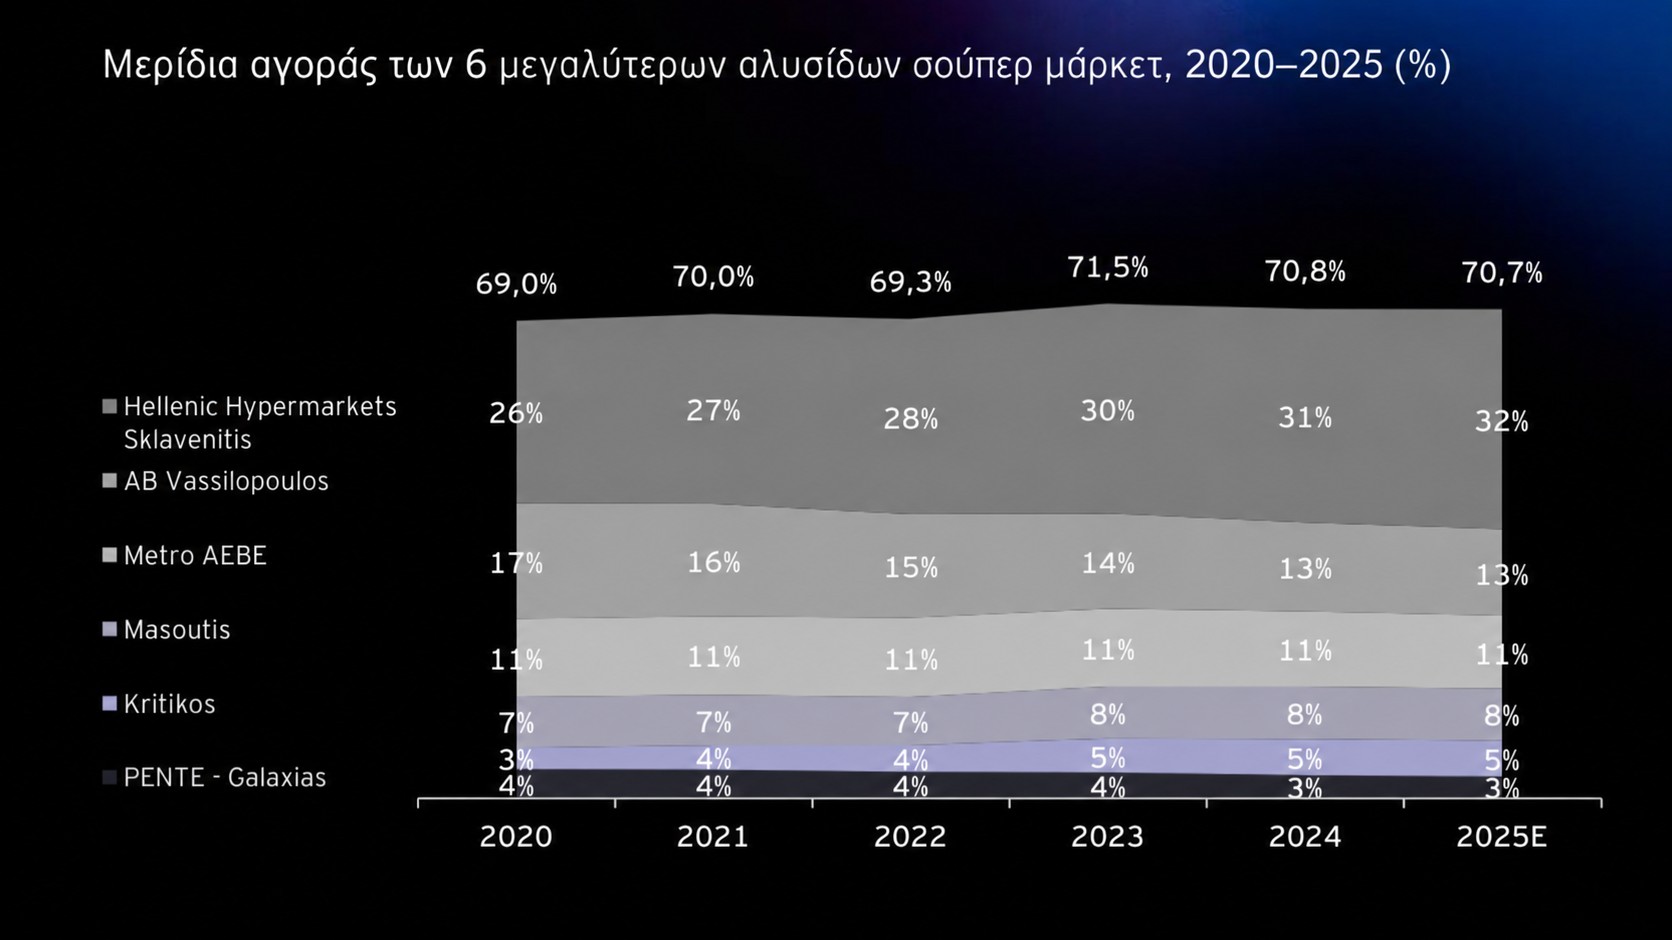
Στην αποτύπωση της EY-Parthenon, η Ελληνικές Υπεραγορές Σκλαβενίτης ενισχύει το εκτιμώμενο μερίδιό της από 26% το 2020 σε 32% το 2025. Η ΑΒ Βασιλόπουλος εμφανίζεται στο 13%, έναντι 17% το 2020, ενώ η Metro (My Market – Metro Cash & Carry) διατηρείται περίπου στο 11%. Στη μέτρηση δεν συμπεριλαμβάνεται η Lidl Ελλάς, η οποία λόγω της εταιρικής της μορφής ως ομόρρυθμη εταιρεία δεν υποχρεούται να δημοσιεύει οικονομικές καταστάσεις.
Η Μασούτης καταγράφεται στο 8%, η Κρητικός στο 5% και η Πέντε, που λειτουργεί τα καταστήματα Γαλαξίας, στο 3%. Αθροιστικά, οι έξι συγκεκριμένες επιχειρήσεις αντιστοιχούν περίπου στο 71% της οργανωμένης αγοράς, σύμφωνα με τη μεθοδολογία της έκθεσης. Τα ποσοστά προκύπτουν από την επεξεργασία εταιρικών οικονομικών στοιχείων και την εκτίμηση του συνολικού μεγέθους της αγοράς. Η Lidl περιλαμβάνεται στον συνολικό παρονομαστή, χωρίς να παρουσιάζεται ως ξεχωριστή αλυσίδα στο συγκεκριμένο διάγραμμα. Επίσης, Μασούτης και Κρητικός αποτυπώνονται χωριστά, καθώς η ανάλυση αφορά το 2025. Η συγκέντρωση αποτελεί έναν από τους βασικούς άξονες μετασχηματισμού που αναδεικνύει η μελέτη, μαζί με την επέκταση των αλυσίδων σε διαφορετικά στάδια της παραγωγής και της διανομής.
Το δημογραφικό περιορίζει την ανάπτυξη των όγκων
Ένα από τα πιο ουσιαστικά ζητήματα για τη μακροπρόθεσμη πορεία του κλάδου είναι η μείωση και η γήρανση του πληθυσμού. Η μελέτη επισημαίνει ότι μια μικρότερη εγχώρια καταναλωτική βάση περιορίζει την προοπτική αύξησης των πωλούμενων ποσοτήτων. Η ανάπτυξη θα εξαρτάται περισσότερο από τη σύνθεση των αγορών, την προσθήκη υπηρεσιών και τη διεκδίκηση μεγαλύτερου μέρους της συνολικής δαπάνης για διατροφή.
Ταυτόχρονα, η γήρανση και τα μικρότερα νοικοκυριά επηρεάζουν το ίδιο το ράφι. Ενισχύουν την ανάγκη για μικρότερες συσκευασίες, εύκολα στην κατανάλωση προϊόντα, επιλογές που συνδέονται με την υγεία και υπηρεσίες που διευκολύνουν τις αγορές των μεγαλύτερων ηλικιών. Στον αντίποδα, ο τουρισμός προσθέτει καταναλωτές για ένα σημαντικό μέρος του έτους. Σύμφωνα με στοιχεία που παρατίθενται στην έκθεση, το 94% των τουριστών αγοράζει προϊόντα σούπερ μάρκετ κατά τη διαμονή του στην Ελλάδα. Η ζήτηση αυτή ευνοεί έτοιμα γεύματα, σνακ, ποτά, μικρές συσκευασίες και τοπικά προϊόντα, εξηγώντας το αυξημένο ενδιαφέρον των αλυσίδων για νησιωτικές και τουριστικές αγορές
Ο καταναλωτής μοιράζει τις αγορές του
Η αναζήτηση καλύτερης σχέσης τιμής και ποιότητας μεταβάλλει τη συμπεριφορά των νοικοκυριών και περιορίζει την αποκλειστική σύνδεσή τους με μία αλυσίδα. Στα στοιχεία καταναλωτικών ερευνών που συγκεντρώνει η μελέτη, η μέση μηνιαία δαπάνη για αγορές σούπερ μάρκετ τοποθετείται στα 332 ευρώ, ενώ το 75% των καταναλωτών δαπανά έως 400 ευρώ τον μήνα. Το 47% επιλέγει περισσότερες από μία αλυσίδες. Ο καθηγητής και πρόεδρος του ΙΕΛΚΑ, Γιώργος Δουκίδης, αναφέρει ότι επτά στους δέκα καταναλωτές αναζητούν ενεργά προσφορές σε διαφορετικά σούπερ μάρκετ. Παράλληλα, η επιλογή της βασικής αλυσίδας συνδέεται με την ποικιλία, την ταχύτητα και την ευκολία αγορών, την εξυπηρέτηση και τις συνθήκες υγιεινής και ασφάλειας. Η τιμή παραμένει καθοριστική, αλλά συνυπάρχει με άλλες απαιτήσεις. Για τα φρέσκα τρόφιμα, το 52% αναφέρει την τιμή μεταξύ των βασικών προτεραιοτήτων του, το 44% την υγεία και τη συνολική ευεξία και το 39% την ποιότητα. Αντίστοιχα, ενώ το 63% δηλώνει προτίμηση για προϊόντα μικρότερου περιβαλλοντικού αποτυπώματος, μόλις το 17% εμφανίζεται πρόθυμο να πληρώσει περισσότερο γι’ αυτά. Η απόσταση ανάμεσα στην πρόθεση και στη δυνατότητα δαπάνης αποτελεί ουσιαστικό περιορισμό για τις εμπορικές στρατηγικές των επιχειρήσεων.
Προσφορές που αυξάνουν τον τζίρο, αλλά μειώνουν το κέρδος
Η EY-Parthenon εντοπίζει στις προωθητικές ενέργειες μία από τις βασικές περιοχές απώλειας κερδοφορίας. Όπως εξηγεί, ορισμένες εκπτώσεις επιδοτούν αγορές που θα πραγματοποιούνταν ούτως ή άλλως, χωρίς να δημιουργούν επαρκείς πρόσθετες πωλήσεις. Έτσι, η αλυσίδα μειώνει το περιθώριό της χωρίς αντίστοιχο οικονομικό όφελος. Η μελέτη εισηγείται αξιολόγηση των προσφορών με βάση την πραγματική συνεισφορά τους τόσο στις πωλήσεις όσο και στο κέρδος, καθώς και λιγότερες, περισσότερο στοχευμένες προωθητικές ενέργειες. Επισημαίνει, επίσης, τον κίνδυνο να αναπτύσσεται μια διαρκής εξάρτηση από τις εκπτώσεις, με τις επιχειρήσεις να ακολουθούν αντιδραστικά τις κινήσεις των ανταγωνιστών τους.
Ανάλογη ανάγκη επανεξέτασης υπάρχει στη σύνθεση του ραφιού. Η υπερβολική παρουσία παρόμοιων κωδικών δεσμεύει χώρο και κεφάλαια, ενώ η ανεπαρκής ποικιλία μπορεί να οδηγήσει σε απώλεια πελατών. Η προτεινόμενη κατεύθυνση είναι η προσαρμογή της γκάμας στο προφίλ κάθε καταστήματος και της τοπικής πελατείας.
Το έτοιμο φαγητό διευρύνει την αγορά των αλυσίδων
Η προσφορά ολοκληρωμένων λύσεων γεύματος αναδεικνύεται σε σημαντικό πεδίο ανάπτυξης. Οι αλυσίδες μπορούν να διεκδικήσουν μεγαλύτερο μέρος της καθημερινής δαπάνης διατροφής μέσω έτοιμων γευμάτων, προϊόντων που χρειάζονται μόνο ζέσταμα, οικογενειακών μερίδων και οργανωμένων σημείων εστίασης μέσα στα καταστήματα.
Σύμφωνα με στοιχεία του ΙΕΛΚΑ που επικαλείται ο κ. Δουκίδης, το 30% των καταναλωτών αγοράζει έτοιμα γεύματα από σούπερ μάρκετ, έναντι 16% το 2016. Η μετατόπιση αυτή συνδέεται με την ανάγκη εξοικονόμησης χρόνου, τις αλλαγές στη σύνθεση των νοικοκυριών και τη ζήτηση για οικονομικότερες επιλογές έτοιμου φαγητού. Στις τουριστικές περιοχές προστίθεται η δυνατότητα εξυπηρέτησης επισκεπτών που αναζητούν ένα γρήγορο και προσιτό γεύμα.
Ιδιωτική ετικέτα πέρα από τη χαμηλή τιμή
Η μελέτη προτείνει περαιτέρω ανάπτυξη της ιδιωτικής ετικέτας, με έμφαση και σε ανώτερες ποιοτικές σειρές, τοπικά προϊόντα και διαφοροποιημένες διατροφικές επιλογές.
Για τις ελληνικές αλυσίδες, προϊόντα όπως το ελαιόλαδο, οι ελιές, το μέλι, τα τυριά και το γιαούρτι μπορούν να αποτελέσουν βάση ανάπτυξης σειρών με ισχυρότερη ταυτότητα, απευθυνόμενων τόσο στους εγχώριους καταναλωτές όσο και στους επισκέπτες.
Ο γενικός διευθυντής του ΙΕΛΚΑ, Λευτέρης Κιοσές, επισημαίνει ότι η δυναμική της ιδιωτικής ετικέτας οφείλεται μόνο εν μέρει στην τιμή. Σε αρκετές περιπτώσεις, τα προϊόντα αυτά ανταγωνίζονται πλέον και σε ποιότητα, διαφοροποίηση και καινοτομία.
Από την πλευρά του, ο κ. Δουκίδης εκτιμά ότι η ιδιωτική ετικέτα θα διαδραματίσει σημαντικό ρόλο, αλλά η ανάπτυξή της θα επηρεάζεται και από τη διαχρονική προτίμηση των Ελλήνων στα επώνυμα προϊόντα.
Νέα έσοδα από διαφήμιση και ψηφιακές συνεργασίες
Πέρα από τις πωλήσεις προϊόντων, η EY-Parthenon εντοπίζει δυνατότητες ανάπτυξης στα retail media, δηλαδή στις διαφημιστικές υπηρεσίες που παρέχουν οι λιανέμποροι αξιοποιώντας τα ψηφιακά τους κανάλια, τα σημεία επαφής μέσα στο κατάστημα και τη γνώση της αγοραστικής συμπεριφοράς.
Οι εφαρμογές, τα ηλεκτρονικά καταστήματα και οι ψηφιακές οθόνες μπορούν να δημιουργήσουν πρόσθετα έσοδα από στοχευμένη προβολή προϊόντων.
Μία ακόμη δυνατότητα είναι οι συνεργασίες με τρίτους πωλητές μέσω ηλεκτρονικών marketplaces. Σε αυτό το μοντέλο, η αλυσίδα διευρύνει την προσφερόμενη ποικιλία χωρίς να αγοράζει η ίδια όλο το πρόσθετο απόθεμα, αποκτώντας έσοδα από προμήθειες και υπηρεσίες προβολής.
Για την ελληνική αγορά, η μελέτη αναφέρει ως ενδεικτικά πεδία τα προϊόντα κατοικιδίων, τα είδη σπιτιού και την τεχνολογία. Πρόκειται για προτεινόμενες κατευθύνσεις ανάπτυξης και όχι για διαπιστωμένη εφαρμογή τους από το σύνολο των αλυσίδων.
Το κατάστημα του 2030 και οι εξατομικευμένες προσφορές
Η τεχνητή νοημοσύνη αναμένεται να επηρεάσει τόσο τη λειτουργία των επιχειρήσεων όσο και τον τρόπο με τον οποίο οι καταναλωτές αναζητούν και επιλέγουν προϊόντα.
Ο κ. Κιοσές προβλέπει ότι το φυσικό κατάστημα θα παραμείνει κεντρικό, αλλά θα λειτουργεί με περισσότερους αυτοματισμούς, μεγαλύτερη ψηφιακή διασύνδεση και πιο προσωποποιημένη εξυπηρέτηση. Ταυτόχρονα, ψηφιακοί βοηθοί θα μπορούν να συγκρίνουν επιλογές και να υποστηρίζουν τις αποφάσεις αγορών των καταναλωτών.
Ο διευθύνων σύμβουλος της Μασούτης και πρόεδρος του ECR Hellas από την πλευρά του λιανεμπορίου, Θεόδωρος Γεροστεργιούδης, δίνει έμφαση στη μετάβαση από τη μαζική προώθηση στην εξατομικευμένη σχέση με τον πελάτη. Απαντώντας σε υποθετική ερώτηση για την κατανομή πρόσθετων επενδύσεων 100 εκατ. ευρώ, κατευθύνει 35 εκατ. ευρώ σε δεδομένα, τεχνητή νοημοσύνη και τεχνολογικές υποδομές, 30 εκατ. ευρώ στο φυσικό δίκτυο, 20 εκατ. ευρώ στην εφοδιαστική αλυσίδα και 15 εκατ. ευρώ στην εκπαίδευση και στην προσέλκυση εργαζομένων με νέες δεξιότητες.
Η κατανομή αυτή αποτυπώνει τη στρατηγική προτεραιότητα που περιγράφει στη συνέντευξή του, χωρίς να αποτελεί ανακοίνωση επενδυτικού προγράμματος της εταιρείας.
Μισθοί, ενέργεια και τραπεζικές χρεώσεις πιέζουν το κόστος
Σύμφωνα με στοιχεία που παραθέτει η μελέτη, οι μισθοί αντιπροσωπεύουν το 62,6% των λειτουργικών δαπανών του ελληνικού κλάδου και η ενέργεια το 6,8%. Η EY-Parthenon αναδεικνύει ως παρεμβάσεις περιορισμού του κόστους την αναβάθμιση των ψυκτικών εγκαταστάσεων, τα συστήματα παρακολούθησης της ενεργειακής κατανάλωσης, τα φωτοβολταϊκά, την αποθήκευση ενέργειας και τα μακροχρόνια συμβόλαια προμήθειας ηλεκτρισμού.
Αντίστοιχα, στις μεταφορές, δίνει έμφαση στον καλύτερο σχεδιασμό δρομολογίων και στην ακριβέστερη πρόβλεψη της ζήτησης. Ο κ. Πεταλάς προσθέτει ότι τα δημοτικά τέλη για τα σούπερ μάρκετ αυξήθηκαν από περίπου 15 εκατ. ευρώ το 2022 σε 35 εκατ. ευρώ το 2025. Κατά την τοποθέτησή του, το συνολικό κόστος αποδοχής πληρωμών με κάρτες υπερβαίνει τα 90 εκατ. ευρώ το 2026.
Η συνεργασία με τους προμηθευτές αποκτά μεγαλύτερο βάρος
Η μείωση του κόστους αφορά και τη σύνδεση των αλυσίδων με τους προμηθευτές τους. Η γενική διευθύντρια του ECR Hellas, Ζωή Τσαγκρασούλη, εντοπίζει σημαντικές επιβαρύνσεις στις διπλές καταχωρίσεις πληροφοριών, στις ασυμφωνίες παραγγελιών και παραδόσεων, στις χειροκίνητες διαδικασίες και στην περιορισμένη ορατότητα των αποθεμάτων. Όπως εξηγεί, η τεχνολογία μπορεί να επιταχύνει τις διαδικασίες, αλλά η μεγαλύτερη ευκαιρία βρίσκεται συχνά στην απλοποίησή τους και στην κατάργηση εργασιών που δεν προσθέτουν αξία.
Η επόμενη φάση ανταγωνισμού στα σούπερ μάρκετ διαμορφώνεται, επομένως, σε περισσότερα μέτωπα από την τιμή του ραφιού. Η αποτελεσματικότητα των επενδύσεων, η αξιοποίηση των δεδομένων, η προσφορά γευμάτων και υπηρεσιών και η οργάνωση της εφοδιαστικής αλυσίδας θα επηρεάσουν το κατά πόσο η αύξηση των πωλήσεων θα μετατρέπεται και σε ισχυρότερη κερδοφορία.