Η ευρωπαϊκή αυτοκινητοβιομηχανία χάνει οριστικά τη θέση που κατείχε επί δεκαετίες στις αγορές – και μάλιστα με εκκωφαντικό τρόπο.
Στις 28 Οκτωβρίου 2026 οι έξι μεγαλύτεροι όμιλοι της Ευρώπης —Renault, Stellantis, Volkswagen, BMW, Porsche και Mercedes-Benz— είχαν συνολική χρηματιστηριακή αξία περί τα 170 δισ. ευρώ έναντι 401,6 δισ. τον Μάρτιο του 2024 που ήταν και το ιστορικό υψηλό τους. Η συνολική απώλεια της κεφαλαιοποίησης δηλαδή στα 2,5 χρόνια ξεπερνά τα 230 δισ. ευρώ, ή το 60%, την ώρα που ο πανευρωπαϊκός δείκτης Stoxx 600 ενισχύθηκε κατά 30%.
Η πτώση δεν αποτυπώνει μόνο την επιβράδυνση των πωλήσεων για τις μεγάλες ευρωπαϊκές αυτοκινητοβιομηχανίες. Αντικατοπτρίζει περισσότερο τις αμφιβολίες των επενδυτών σχετικά με το αν και κατά πόσο οι ευρωπαϊκοί όμιλοι θα καταφέρουν να χρηματοδοτήσουν τη μετάβαση στην ηλεκτροκίνηση, να ανταγωνιστούν τις κινεζικές εταιρείες και να προστατεύσουν τα περιθώρια κέρδους τους απέναντι στους αμερικανικούς δασμούς, χωρίς να χάσουν μερίδιο αγοράς.
Το κινεζικό μέτωπο
Η Κίνα πιέζει την ευρωπαϊκή αυτοκινητοβιομηχανία με διπλό τρόπο. Αφενός η επιβράδυνση της ζήτησης στην Κίνα οδηγεί τις κινεζικές αυτοκινητοβιομηχανίας να αναζητούν αγοραστές στο εξωτερικό. Αφετέρου η κινέζικη αυτοκινητοβιομηχανία έχει αναπτύξει τα δικά της ανταγωνιστικά ηλεκτρικά μοντέλα, αξιοποιώντας την ισχυρή παραγωγική της βάση και την τεχνογνωσία στις μπαταρίες και ανεβάζει διαρκώς τα μερίδιά της στην Ευρώπη. Σύμφωνα με στοιχεία της Dataforce, το μερίδιο των κινεζικών αυτοκινητοβιομηχανιών στην ευρωπαϊκή αγορά ανέβηκε από 5,5% σε 11,7%.
Η πίεση είναι εντονότερη στα ηλεκτρικά αυτοκίνητα. Οι ευρωπαϊκοί όμιλοι καλούνται να προσφέρουν μοντέλα σε ανταγωνιστικές τιμές, ενώ συνεχίζουν να επενδύουν σε εργοστάσια, μπαταρίες, λογισμικό και νέες πλατφόρμες. Οι εκπτώσεις για να διατηρηθούν οι πωλήσεις περιορίζουν τα έσοδα ανά όχημα, την ώρα που τα ηλεκτρικά μοντέλα συχνά έχουν χαμηλότερα περιθώρια κέρδους από τα συμβατικά. Η ανάγκη χρηματοδότησης διαφορετικών τεχνολογιών αυξάνει τα πάγια κόστη και δυσκολεύει την επίτευξη οικονομιών κλίμακας.
Στην εξίσωση προστίθενται το υψηλό ενεργειακό κόστος στην Ευρώπη, η γραφειοκρατία και η περιορισμένη πρόσβαση σε ανταγωνιστικές ευρωπαϊκές μπαταρίες. Οι κατασκευαστές επενδύουν στην ηλεκτροκίνηση και την ψηφιοποίηση, ενώ η ζήτηση για ηλεκτρικά οχήματα παραμένει ασταθής και σε αρκετές αγορές χαμηλότερη από τις προσδοκίες. Έτσι, οι δαπάνες για τη μετάβαση αυξάνονται ταχύτερα από τα έσοδα, ενώ η πίεση στις τιμές δυσκολεύει την απόσβεση των επενδύσεων.
Η επίδραση φαίνεται στα περιθώρια κέρδους. Σύμφωνα με εκτίμηση της Scope Ratings, το μέσο περιθώριο λειτουργικών κερδών EBIT των ευρωπαϊκών αυτοκινητοβιομηχανιών το 2025 υποχώρησε στο 4% από 7% το 2024. Η εικόνα διαφέρει ανά εταιρεία και αγορά, αλλά η τάση είναι κοινή: χαμηλότερη κερδοφορία, μεγαλύτερες επενδυτικές ανάγκες και λιγότερα διαθέσιμα κεφάλαια για μερίσματα, επαναγορές μετοχών και νέες τεχνολογίες.
Οι αμερικανικοί δασμοί και η πίεση στη VW
Στην κινεζική πίεση έχουν επίσης προστεθεί οι αμερικανικοί δασμοί για τα ευρωπαϊκά οχήματα. Για τους κατασκευαστές που εξάγουν στις ΗΠΑ, το πρόσθετο κόστος είτε απορροφάται από την εταιρεία, συρρικνώνοντας τα περιθώρια κέρδους, είτε μετακυλίεται στους καταναλωτές, ανεβάζοντας τις τιμές με κίνδυνο να περιορίσει τη ζήτηση. Η Barclays εκτιμά ότι οι δασμοί θα μπορούσαν να αφαιρέσουν επιπλέον 100 έως 150 μονάδες βάσης από τα λειτουργικά περιθώρια. Η Scope προειδοποιεί ότι, αν παραμείνουν σε ισχύ καθ’ όλη τη διάρκεια του έτους, η συνολική επιβάρυνση μπορεί να ξεπεράσει τις 150 μονάδες βάσης.
Οι επιπτώσεις από τους αμερικανικούς δασμούς δεν είναι ωστόσο ισομερείς για όλες τις εταιρείες της ευρωπαϊκής αυτοκινητοβιομηχανίας. Πολύ πιο εκτεθειμένη είναι η Volkswagen, λόγω της μικρότερης παραγωγικής παρουσίας της στις ΗΠΑ. Μέσα στο πρώτο τρίμηνο του 2026 οι πωλήσεις της VW στις ΗΠΑ μειώθηκαν κατά 20%. Αντίθετα, BMW και Mercedes-Benz διαθέτουν μεγάλα εργοστάσια στη Βόρεια Αμερική, ενώ η Stellantis παράγει σε ΗΠΑ, Καναδά και Μεξικό. Η παραγωγή σε αμερικανικά εργοστάσια προσφέρει μεγαλύτερη ευελιξία απέναντι στους δασμούς, χωρίς όμως να εξαλείφει το κόστος από εισαγόμενες πρώτες ύλες και εξαρτήματα.
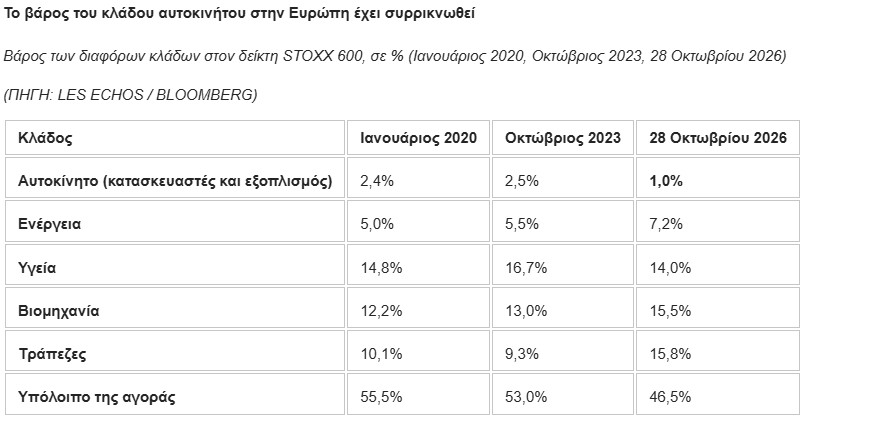
Η κατακόρυφη πτώση της χρηματιστηριακής αξίας της ευρωπαϊκής αυτοκινητοβιομηχανίας αντανακλά λοιπόν αυτές ακριβώς τις πιέσεις. Ο κλάδος αντιπροσωπεύει πλέον περίπου το 1% του Stoxx 600, έναντι σχεδόν 3% το 2023, ενώ οι διαχειριστές χαρτοφυλακίων περιορίζουν την έκθεσή τους. Οι εκτιμήσεις για το 2026 προβλέπουν στασιμότητα στα κέρδη ανά μετοχή, μετά από δύο χρόνια πτώσης.
Οι άμυνες της Ευρώπης
Οι αυτοκινητοβιομηχανίες επιχειρούν να ανεβάσουν εκ νέου τα περιθώρια κέρδους τους με περικοπές κόστους, περιορισμό αποθεμάτων και αναδιαρθρώσεις. Η Volkswagen σχεδιάζει εκτεταμένη μείωση δαπανών, που περιλαμβάνει έως 100.000 θέσεις εργασίας και κλείσιμο εργοστασίων, ενώ οι πιέσεις έχουν απλωθεί και στους προμηθευτές εξαρτημάτων. Η CLEPA προειδοποιεί ότι ενδέχεται να χαθούν έως και 350.000 θέσεις εργασίας στον κλάδο μέχρι το 2030. Οι περικοπές μπορούν να βελτιώσουν τα αποτελέσματα, δεν λύνουν όμως από μόνες τους το πρόβλημα της ανταγωνιστικότητας.
Παράλληλα, η BMW και η Mercedes αξιοποιούν την παραγωγή τους στη Βόρεια Αμερική, ενώ οι όμιλοι επανεξετάζουν τις τιμές και τη σύνθεση των μοντέλων τους. Η Stellantis, για παράδειγμα, επιδιώκει να σταθεροποιήσει τις καθαρές τιμές, να μειώσει το κόστος και να ενισχύσει τις πωλήσεις των νέων της μοντέλων. Στο τρίτο τρίμηνο, το λειτουργικό περιθώριο στην Ευρώπη παρέμεινε αρνητικό, στο -2,2%, καθώς η πίεση στις τιμές και τα λιγότερο κερδοφόρα ηλεκτρικά οχήματα επιβάρυναν τα αποτελέσματα.
Σε πολιτικό επίπεδο, μετά από συνεννόηση Γαλλίας και Γερμανίας, οι ευρωπαϊκές αυτοκινητοβιομηχανίες κατάφεραν να αποσπάσουν μεγαλύτερη ευελιξία στους στόχους εκπομπών CO₂ ως το 2035. Παρίσι και Βερολίνο κατέληξαν σε συμφωνία να εισηγηθούν στόχο για περιορισμό των ρύπων κατά 90%, χωρίς να απαιτείται αντιστάθμιση των υπολειπόμενων εκπομπών μέσω επενδύσεων σε εναλλακτικά καύσιμα ή πράσινο χάλυβα. Παράλληλα, ο κλάδος ζητά ευνοϊκότερους όρους για την τοπική παραγωγή μπαταριών και υλικών χαμηλών εκπομπών. Αν η Ευρώπη συμφωνούσε σε μια πιο αυστηρή εμπορική πολιτική απέναντι στα κινεζικά ηλεκτρικά αυτοκίνητα, οι ευρωπαϊκοί όμιλοι θα είχαν περισσότερο χρόνο προσαρμογής, αλλά η Γερμανία δεν θέλει να διακυβεύσει έναν εμπορικό πόλεμο με το Πεκίνο. Ακόμη κι αν το δέχονταν, ωστόσο οι δασμοί δεν υποκαθιστούν την ανάγκη για φθηνότερα μοντέλα, ισχυρότερη τεχνολογική βάση και αποδοτικότερη παραγωγή.
Το μήνυμα από την GM
Σε αυτό το περιβάλλον, η κίνηση της αμερικανικής General Motors να μεταφέρει τις μετοχές της από το Χρηματιστήριο της Νέας Υόρκης (NYSE) στον Nasdaq εκπέμπει ένα ιδιαίτερα σημαντικό μήνυμα για την ευρωπαϊκή αυτοκινητοβιομηχανία. Η GM, εισηγμένη στο NYSE από το 1911, σχεδιάζει να μεταφέρει τη διαπραγμάτευση των μετοχών της στις 17 Νοεμβρίου και να ενταχθεί στον δείκτη Nasdaq 100 τον Δεκέμβριο.
Η αλλαγή δεν είναι απλώς χρηματιστηριακή. Η GM θέλει να ενισχύσει την εικόνα της ως εταιρείας τεχνολογίας, με δραστηριότητες στο λογισμικό, στις ψηφιακές υπηρεσίες, στην ηλεκτροκίνηση και στην αυτόνομη οδήγηση. Η ένταξη στον Nasdaq 100 μπορεί επίσης να αυξήσει τη ζήτηση για τη μετοχή από κεφάλαια που παρακολουθούν τον δείκτη και να ενισχύσει την προβολή της σε επενδυτές που συνδέουν τον Nasdaq με την τεχνολογία και την τεχνητή νοημοσύνη. Η GM αναμένει ότι τα έσοδα από λογισμικό και υπηρεσίες θα φτάσουν τα 7,5 δισ. δολάρια στο τέλος του έτους, αυξημένα κατά περίπου 40%. Με τη μετάβαση, επιδιώκει καλύτερη αποτίμηση και πρόσβαση στα κεφάλαια που χρειάζεται για τις μεγάλες επενδύσεις στην ηλεκτροκίνηση και στις νέες τεχνολογίες.