Υπάρχει ένα μοτίβο που φαίνεται να επανέρχεται στην πορεία της ΑΒ Βασιλόπουλος τα τελευταία χρόνια. Κάθε φορά που η αγορά των σούπερ μάρκετ περνά σε περίοδο μεγάλων ανακατατάξεων, εξαγορών ή αποχώρησης ενός ισχυρού παίκτη, η αλυσίδα εμφανίζεται ικανή να αποσπάσει μέρος της κατανάλωσης που μένει προσωρινά «ορφανή». Αυτό είχε συμβεί με ιδιαίτερα εμφατικό τρόπο κατά την περίοδο της κατάρρευσης της Μαρινόπουλος και κάτι αντίστοιχο φαίνεται να επιχειρείται σήμερα, σε διαφορετική βέβαια κλίμακα, μετά την εξαγορά της Κρητικός από τη Μασούτης. Στους οκτώ μήνες του 2026 η ΑΒ βασιλόπουλος, φέρεται να κινείται σε επίπεδα ανάπτυξης αντίστοιχα με αυτά της αγοράς, περίπου δηλαδή στα επίπεδα του 5,5% σε σχέση με πέρυσι, κάτι ωστόσο που δεν επιβεβαιώνεται από επίσημα χείλη της επιχείρησης.
Η συγκυρία βρίσκει αυτήν τη φορά την ΑΒ στη μέση ενός ευρύτερου μετασχηματισμού. Η εταιρεία αλλάζει το μοντέλο λειτουργίας της, μετατρέπει σημαντικό αριθμό εταιρικών καταστημάτων σε franchise, αναπτύσσει μικρότερα σημεία γειτονιάς, επενδύει περισσότερο στο ηλεκτρονικό εμπόριο και επιχειρεί να βελτιώσει την ανταγωνιστικότητά της στις τιμές. Και ενώ το 2025 έκλεισε με ζημίες 25 εκατ. ευρώ, τα δεδομένα του 2026 δείχνουν, σύμφωνα με τη διοίκηση, ότι η ΑΒ έχει αρχίσει ξανά να κερδίζει έδαφος στην αγορά. Στοιχείο που ενέχει τη δική του σημειολογία είναι ότι η αλλαγή αυτή συμπίπτει χρονικά με μία ακόμη μεγάλη κίνηση συγκέντρωσης στον κλάδο.
Η εξαγορά της Κρητικός δημιουργεί χώρο για την ΑΒ Βασιλόπουλος
Η απόκτηση της Κρητικός από τη Μασούτης μεταβάλλει εκ νέου τις ισορροπίες στο οργανωμένο λιανεμπόριο τροφίμων. Και η ΑΒ επιχειρεί όχι μόνο να αποσπάσει καταναλωτές σε μια περίοδο μετάβασης, αλλά και να αποκτήσει κομμάτια του ίδιου του δικτύου που υποχρεωτικά βγαίνουν προς πώληση. Συγκεκριμένα, έχει καταθέσει προσφορά για έξι εταιρικά καταστήματα της Κρητικός, τα οποία πρέπει να εκποιηθούν, στο πλαίσιο των δεσμεύσεων που συνοδεύουν την έγκριση της συγκέντρωσης από την Επιτροπή Ανταγωνισμού. Τα πέντε από αυτά βρίσκονται στη Χαλκιδική, με επιφάνεια περί τα 400 τετραγωνικά μέτρα, με τον σχεδιασμό της ΑΒ να προβλέπει, εφόσον αποκτηθούν, τη λειτουργία των συγκεκριμένων σημείων μέσω franchise.
Η κίνηση συμβαδίζει με τη νέα στρατηγική ανάπτυξης της αλυσίδας. Αντί να επιβαρύνει τον ισολογισμό της με μεγάλο αριθμό νέων εταιρικών καταστημάτων, η ΑΒ διευρύνει την εμπορική της παρουσία αξιοποιώντας το franchise. Ήδη περίπου το 30% του τζίρου της συνδέεται με τους franchisees, ενώ μόνο μέσα στο 2024 και το 2025 περίπου 70 καταστήματα μετατράπηκαν σε franchise.
Επομένως, μία εξαγορά ανταγωνιστή δημιουργεί για την ΑΒ δύο διαφορετικές ευκαιρίες. Από τη μία πλευρά, ανοίγει χώρο για μετακίνηση καταναλωτών. Από την άλλη, μπορεί να της προσφέρει έτοιμα σημεία πώλησης σε περιοχές όπου επιθυμεί να ενισχυθεί.
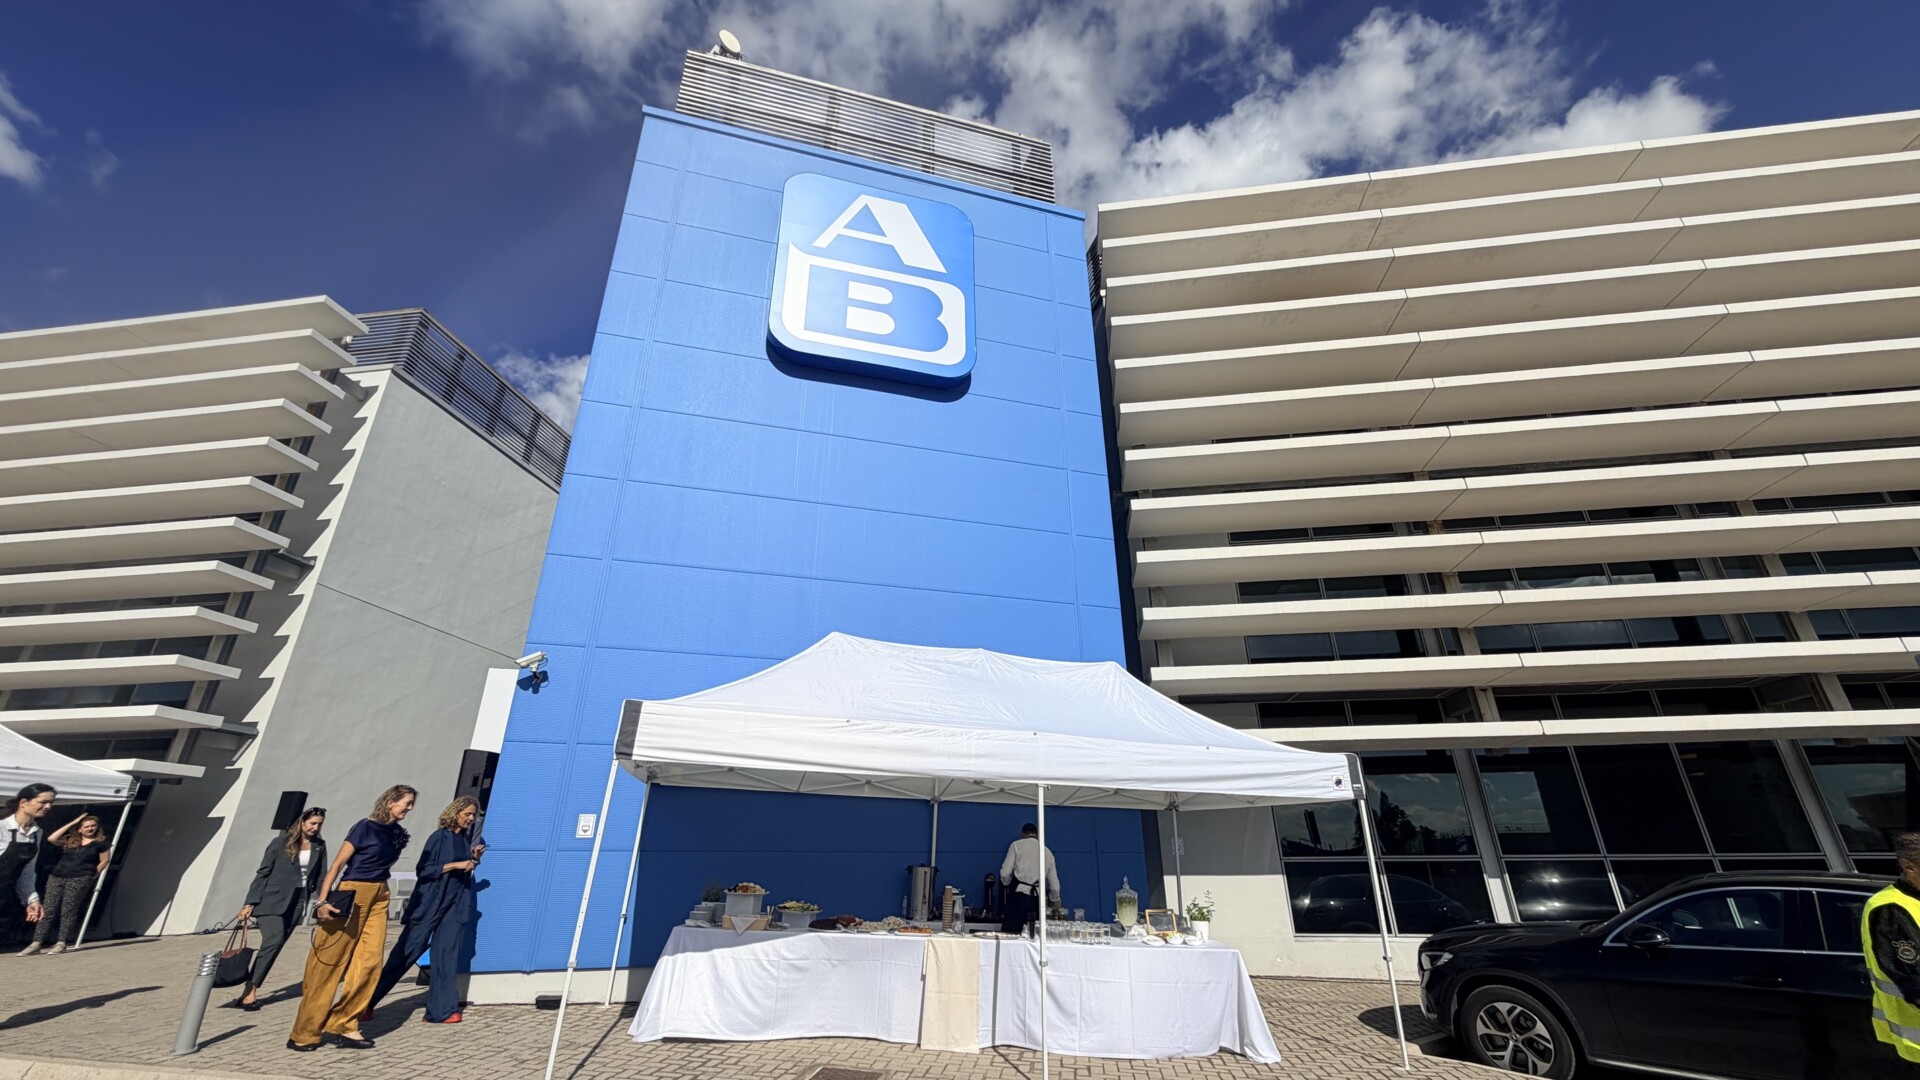
To logistics center που εγκαινίασε χθες το πρωί η ΑΒ Βασιλόπουλος στην Ελευσίνα @powergame.gr
Το προηγούμενο Μαρινόπουλου
Το πιο χαρακτηριστικό προηγούμενο είναι ασφαλώς η περίοδος 2015-2016. Τότε η ΑΒ δεν χρειάστηκε να πραγματοποιήσει κάποια μεγάλη εξαγορά για να ενισχυθεί εντυπωσιακά. Εκμεταλλεύτηκε τις σοβαρές αναταράξεις που επικρατούσαν στο δίκτυο της Μαρινόπουλος, αλλά και τις ευρύτερες ανακατατάξεις που δημιουργούσε η απορρόφηση της Βερόπουλος από τη Metro και η ενσωμάτωσή της στα My market.
Το 2015 η ΑΒ Βασιλόπουλος είχε εμφανίσει πωλήσεις 1,95 δισ. ευρώ και κέρδη 72,29 εκατ. ευρώ. Οι πωλήσεις της είχαν αυξηθεί κατά 153,44 εκατ. ευρώ ή 8,57% έναντι του 2014. Η μεγάλη επιτάχυνση, όμως, ήρθε το 2016, όταν η κατάρρευση της Μαρινόπουλος προκάλεσε μία από τις μεγαλύτερες μετακινήσεις καταναλωτών που είχε γνωρίσει η ελληνική αγορά σούπερ μάρκετ.
Η ΑΒ φέρεται τότε να κέρδισε περισσότερους από 300.000 νέους πελάτες και πάνω από 229 εκατ. ευρώ σε πρόσθετες πωλήσεις από τις ανακατατάξεις στην αγορά. Ο κύκλος εργασιών της έφτασε τα 2,117 δισ. ευρώ το 2016, με την αλυσίδα να έχει αναδειχθεί εκείνη την περίοδο σε έναν από τους μεγαλύτερους κερδισμένους της κρίσης της Μαρινόπουλος. Το δύσκολο μέρος, όμως, άρχισε μετά, με την επιχείρηση να ακολουθεί πτωτική πορεία και να καθίσταται ζημιογόνα.
Το μάθημα του 2016
Το βασικό στοίχημα για την ΑΒ τότε δεν ήταν να αποκτήσει τους νέους πελάτες. Ήταν να τους κρατήσει. Η εταιρεία είχε βρεθεί μπροστά σε μία σχεδόν μοναδική ευκαιρία, καθώς εκατοντάδες χιλιάδες καταναλωτές αναζητούσαν διαφορετικό δίκτυο για τις καθημερινές τους αγορές. Η ΑΒ κατάφερε να απορροφήσει σημαντικό μέρος αυτής της ζήτησης, χωρίς όμως στα επόμενα χρόνια να διατηρήσει στον ίδιο βαθμό την εμπορική δυναμική που είχε αποκτήσει. Αυτό ακριβώς είναι και η μεγάλη διαφορά ανάμεσα σε ένα προσωρινό κέρδος μεριδίου και σε μία μόνιμη αλλαγή των συσχετισμών. Και το ίδιο ερώτημα επιστρέφει σήμερα.
Η εξαγορά της Κρητικός από τη Μασούτης δεν έχει βέβαια το μέγεθος ούτε τις συνθήκες της κατάρρευσης της Μαρινόπουλος. Δημιουργεί όμως μετακινήσεις, αλλαγές δικτύου και νέες ισορροπίες, τις οποίες η ΑΒ προσπαθεί να αξιοποιήσει.
Η διαφορετική εικόνα του 2026
Το πρώτο οκτάμηνο του 2026 η ΑΒ κινείται περίπου στον ρυθμό ανάπτυξης της συνολικής αγοράς, που στη συζήτηση με τον διευθύνοντα σύμβουλο, Νίκο Λαβίδα, τοποθετήθηκε κοντά στο 5,5%, χωρίς ο ίδιος να δεσμευτεί ως προς το συγκεκριμένο ποσοστό για την εταιρεία. Εκείνο που έχει μεγαλύτερη σημασία είναι η εικόνα στα μερίδια.
«Το 2025 δεν κερδίζαμε μερίδιο, το 2026 έχουμε εντελώς διαφορετική εικόνα. Είμαστε ακριβώς εκεί που υπολογίζαμε», ανέφερε ο κ. Λαβίδας.
Η διαφορά σε σχέση με το παρελθόν είναι ότι αυτήν τη φορά η ΑΒ προσπαθεί να εκμεταλλευτεί την αναδιάταξη της αγοράς, ενώ ταυτόχρονα αλλάζει και η ίδια. Το 2025 οι πωλήσεις της επέστρεψαν πάνω από τα 2 δισ. ευρώ, αυξημένες κατά 3,5%, ενώ η εταιρεία επένδυσε 52 εκατ. ευρώ στο δίκτυο και στον εκσυγχρονισμό των καταστημάτων της. Παράλληλα, διέθεσε περίπου 250 εκατ. ευρώ σε προσφορές και χαμηλότερες τιμές, με την πρόσθετη επένδυση στην τιμή έναντι του 2024 να ξεπερνά τα 12 εκατ. ευρώ.
Αυτή η πολιτική είχε κόστος. Το μεικτό περιθώριο μειώθηκε κατά 0,7 ποσοστιαίες μονάδες στο 24,6%, ενώ το λειτουργικό περιθώριο παρέμεινε περίπου στο 1,4%. Η χρήση έκλεισε με ζημίες 25 εκατ. ευρώ, στις οποίες σημαντική επίδραση είχαν και οι διαγραφές παγίων που συνοδεύουν την αναδιάρθρωση.
Από την ευκαιρία της αγοράς στη σταθερή ανάκτηση μεριδίου
Η ΑΒ έχει, επομένως, αποδείξει στο παρελθόν ότι μπορεί να κινείται γρήγορα όταν οι ανταγωνιστές της βρίσκονται σε φάση αλλαγής. Το 2015 και κυρίως το 2016 αξιοποίησε την κρίση Μαρινόπουλου για να προσελκύσει εκατοντάδες χιλιάδες νέους πελάτες και να προσθέσει εκατοντάδες εκατομμύρια ευρώ στον κύκλο εργασιών της.
Μία δεκαετία αργότερα επιχειρεί κάτι παρόμοιο, με διαφορετικά εργαλεία. Δεν περιμένει μόνο να μετακινηθεί προς το μέρος της η κατανάλωση. Επιδιώκει να αποκτήσει καταστήματα που αποδεσμεύονται λόγω συγκεντρώσεων, καθώς και λόγω στρατηγικής κατεύθυνσης, να μετατρέψει δικά της εταιρικά σε franchise, να χτίσει πιο ευέλικτο δίκτυο και να συνδέσει το φυσικό κατάστημα με το online και το fast delivery.