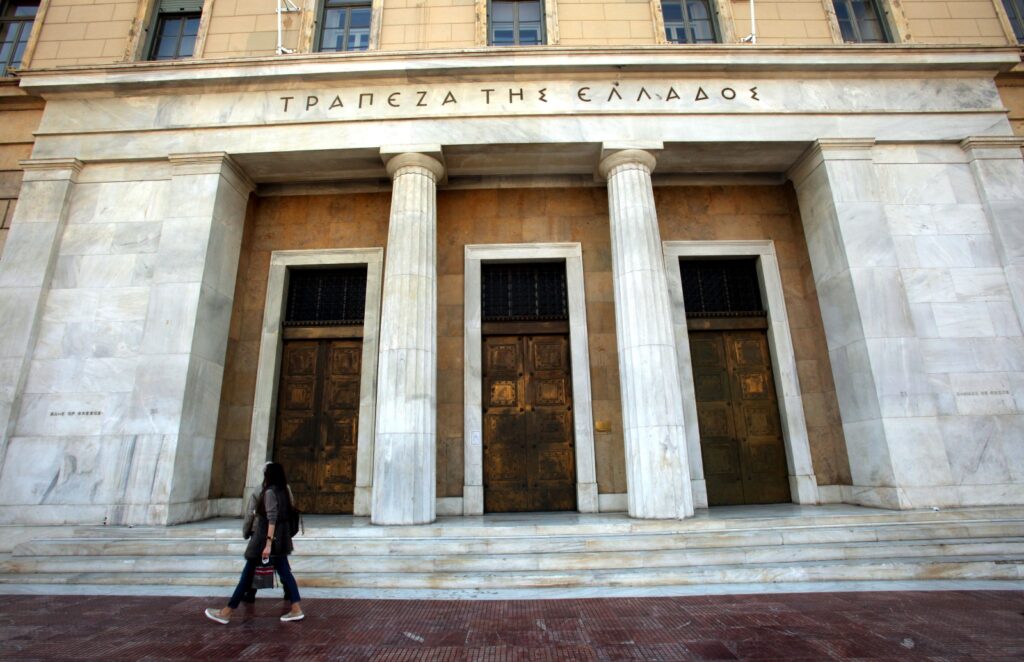
Μικρή επιδείνωση της ποιότητας του δανειακού χαρτοφυλακίου των ελληνικών τραπεζών καταγράφει η Τράπεζα της Ελλάδος (ΤτΕ) στην Έκθεση Χρηματοπιστωτικής Σταθερότητας του Οκτωβρίου 2026, παρά τη συνεχιζόμενη βελτίωση της κερδοφορίας, της κεφαλαιακής επάρκειας και της ρευστότητας του τραπεζικού συστήματος.
Το απόθεμα των μη εξυπηρετούμενων δανείων αυξήθηκε κατά 9,3% το πρώτο εξάμηνο του 2026, φτάνοντας τα 6,2 δισ. ευρώ, ενώ ο σχετικός δείκτης διαμορφώθηκε στο 3,4%, από 3,3% στο τέλος του 2025. Η μεταβολή του δείκτη ήταν περιορισμένη λόγω της αύξησης του συνολικού δανειακού χαρτοφυλακίου, το οποίο έφτασε τα 180,4 δισ. ευρώ.
Παράλληλα, ο δείκτης κάλυψης των μη εξυπηρετούμενων δανείων από προβλέψεις υποχώρησε στο 36,9%, από 38,2% τον Δεκέμβριο του 2025. Η εξέλιξη συνδέεται με την ταχύτερη αύξηση των μη εξυπηρετούμενων δανείων σε σχέση με τις συσσωρευμένες προβλέψεις, ενώ ο δείκτης κάλυψης από εξασφαλίσεις παρέμεινε αμετάβλητος στο 71%.
Αύξηση των NPEs από νοικοκυριά
Η σημαντικότερη επιδείνωση καταγράφηκε στο χαρτοφυλάκιο των νοικοκυριών. Ο σχετικός δείκτης διαμορφώθηκε στο 8,6%, επίπεδο αισθητά υψηλότερο από το αντίστοιχο ποσοστό του επιχειρηματικού χαρτοφυλακίου. Ειδικότερα, στα στεγαστικά δάνεια η αύξηση των μη εξυπηρετούμενων ανοιγμάτων έφτασε το 14,6%, ενώ στα καταναλωτικά δάνεια διαμορφώθηκε στο 11,7%. Το ποσοστό των μη εξυπηρετούμενων στεγαστικών δανείων ανήλθε στο 8,9%, έναντι 7,4% στα καταναλωτικά δάνεια.
Η Τράπεζα της Ελλάδος επισημαίνει ότι μέρος της αύξησης στα μη εξυπηρετούμενα στεγαστικά δάνεια συνδέεται με την πρόσφατη νομοθετική ρύθμιση για τη διευθέτηση δανείων σε ελβετικό φράγκο, καθώς και με πρωτοβουλίες των τραπεζών για ορισμένες κατηγορίες ρυθμισμένων στεγαστικών δανείων ευάλωτων νοικοκυριών.
Η εξέλιξη αυτή δείχνει ότι, παρά τη σημαντική εξυγίανση των τραπεζικών ισολογισμών τα προηγούμενα χρόνια, εξακολουθούν να υπάρχουν κατηγορίες δανειοληπτών που αντιμετωπίζουν δυσκολίες στην εξυπηρέτηση των υποχρεώσεών τους.
Αύξηση 12,5% στα προβληματικά δάνεια των πολύ μικρών επιχειρήσεων
Ανοδική πορεία παρουσίασαν και τα μη εξυπηρετούμενα επιχειρηματικά δάνεια, με το συνολικό απόθεμά τους να αυξάνεται κατά 5,4% σε σχέση με το τέλος του 2025. Ωστόσο, ο σχετικός δείκτης παρέμεινε αμετάβλητος στο 2,2%, αντανακλώντας τη συνεχιζόμενη αύξηση των επιχειρηματικών χορηγήσεων. Οι μεγαλύτερες πιέσεις εντοπίζονται στις πολύ μικρές επιχειρήσεις, στους ελεύθερους επαγγελματίες και στις ατομικές επιχειρήσεις, όπου το απόθεμα των μη εξυπηρετούμενων δανείων αυξήθηκε κατά 12,5%. Στις μεγάλες επιχειρήσεις η αύξηση περιορίστηκε στο 3,8%, ενώ στις μικρομεσαίες επιχειρήσεις διαμορφώθηκε στο 1,2%.
Αντίθετα, στα δάνεια προς ναυτιλιακές επιχειρήσεις καταγράφηκε μείωση των μη εξυπηρετούμενων ανοιγμάτων κατά 7,3%. Η διαφοροποίηση αυτή καταδεικνύει ότι οι πιέσεις στην ποιότητα των δανείων δεν κατανέμονται ομοιόμορφα, αλλά είναι εντονότερες στις μικρότερες επιχειρήσεις.
Σε επίπεδο οικονομικών κλάδων, τα υψηλότερα ποσοστά μη εξυπηρετούμενων δανείων εντοπίζονται στην κλωστοϋφαντουργία και την εστίαση, με 12,9% σε κάθε κλάδο. Ακολουθούν η βιομηχανία χάρτου, ξύλου και επίπλων με 7,9%, οι τηλεπικοινωνίες, η πληροφορική και η ενημέρωση με 7,1%, καθώς και οι αγροτικές δραστηριότητες με 6,8%.
Κέρδη 2,6 δισ. ευρώ για τις ελληνικές τράπεζες
Παρά τη μικρή επιδείνωση στην ποιότητα του δανειακού χαρτοφυλακίου, η κερδοφορία των ελληνικών τραπεζών συνέχισε να ενισχύεται. Τα κέρδη μετά από φόρους και διακοπτόμενες δραστηριότητες ανήλθαν σε 2,555 δισ. ευρώ το πρώτο εξάμηνο του 2026, έναντι 2,461 δισ. ευρώ την αντίστοιχη περίοδο του 2025, καταγράφοντας αύξηση 3,8%. Τα κέρδη προ φόρων αυξήθηκαν κατά 8,4%, φτάνοντας τα 3,159 δισ. ευρώ, ενώ τα συνολικά λειτουργικά έσοδα ενισχύθηκαν κατά 6,8%, στα 6,269 δισ. ευρώ. Η θετική εξέλιξη στηρίχθηκε κυρίως στην αύξηση των καθαρών εσόδων από τόκους και προμήθειες, καθώς και στη μείωση των προβλέψεων για πιστωτικό κίνδυνο.
Τα καθαρά έσοδα από τόκους αυξήθηκαν κατά 5,6%, φτάνοντας τα 4,562 δισ. ευρώ, χάρη στην πιστωτική επέκταση και την ενίσχυση των τοποθετήσεων σε κρατικά ομόλογα άλλων χωρών. Ακόμη μεγαλύτερη ήταν η αύξηση των καθαρών εσόδων από προμήθειες, τα οποία ενισχύθηκαν κατά 18,5%, στα 1,328 δισ. ευρώ, με θετική συμβολή από τη διαχείριση περιουσιακών στοιχείων, την επενδυτική τραπεζική και τις χορηγήσεις.
Ως αποτέλεσμα, τα συνολικά έσοδα από τις κύριες τραπεζικές εργασίες αυξήθηκαν κατά 8,3%. Ωστόσο, τα λειτουργικά έξοδα κατέγραψαν άνοδο 9,3%, στα 2,372 δισ. ευρώ, με αποτέλεσμα ο δείκτης κόστους προς έσοδα να επιδεινωθεί στο 37,8%, από 36,9% το πρώτο εξάμηνο του 2025.
Στο 14,8% ο δείκτης CET1 – Στα 35,9 δισ. ευρώ τα εποπτικά κεφάλαια
Η κεφαλαιακή επάρκεια των ελληνικών τραπεζικών ομίλων διατηρήθηκε σε ικανοποιητικά επίπεδα το πρώτο εξάμηνο του 2026. Ο δείκτης κεφαλαίων κοινών μετοχών της κατηγορίας 1, CET1, υποχώρησε στο 14,8% τον Ιούνιο, από 15,4% τον Δεκέμβριο του 2025, ενώ ο συνολικός δείκτης κεφαλαιακής επάρκειας διαμορφώθηκε στο 19,6%, έναντι 19,8%. Τα συνολικά εποπτικά ίδια κεφάλαια αυξήθηκαν κατά 4,3%, φτάνοντας τα 35,9 δισ. ευρώ. Στην εξέλιξη αυτή συνέβαλαν η κερδοφορία των τραπεζών και η έκδοση νέων κεφαλαιακών μέσων, συνολικού ύψους 1,1 δισ. ευρώ, εκ των οποίων 700 εκατ. ευρώ αφορούσαν τίτλους Additional Tier 1 και 400 εκατ. ευρώ τίτλους Tier 2.
Παράλληλα, συνεχίστηκε η μείωση της συμμετοχής των αναβαλλόμενων φορολογικών απαιτήσεων στα κεφάλαια CET1, με το σχετικό ποσοστό να υποχωρεί στο 36%, από 39,7% στο τέλος του 2025. Η Τράπεζα της Ελλάδος επισημαίνει ότι, παρά τη σταδιακή βελτίωση, οι απαιτήσεις αυτές εξακολουθούν να αντιπροσωπεύουν σημαντικό μέρος των εποπτικών κεφαλαίων.
Υψηλή ρευστότητα και αύξηση των επενδύσεων σε ομόλογα
Ιδιαίτερα ισχυρή παραμένει η εικόνα της ρευστότητας. Ο δείκτης κάλυψης ρευστότητας διαμορφώθηκε στο 197,8% τον Ιούνιο του 2026, ενώ ο δείκτης καθαρής σταθερής χρηματοδότησης ανήλθε στο 134,7%, επίπεδα σημαντικά υψηλότερα από τις ελάχιστες εποπτικές απαιτήσεις.
Την ίδια στιγμή, οι ελληνικές τράπεζες αύξησαν σημαντικά τις τοποθετήσεις τους σε κρατικά ομόλογα άλλων χωρών, με τη συνολική αξία τους να φτάνει τα 42,9 δισ. ευρώ, αυξημένη κατά 27,8% σε σχέση με τον Δεκέμβριο του 2025. Οι τίτλοι του Ελληνικού Δημοσίου που διακρατούν οι τράπεζες ανήλθαν σε 34,7 δισ. ευρώ, αυξημένοι κατά 1,7%, αντιπροσωπεύοντας περίπου το 9% του συνολικού ενεργητικού τους.
Η αύξηση των επενδύσεων σε ομόλογα συμβάλλει στη διαφοροποίηση των χαρτοφυλακίων, ενώ η Τράπεζα της Ελλάδος σημειώνει ότι το μεγαλύτερο μέρος των συγκεκριμένων τίτλων διακρατείται μέχρι τη λήξη του και αποτιμάται στο αποσβεσμένο κόστος, περιορίζοντας την άμεση λογιστική επίδραση των ημερήσιων μεταβολών των τιμών.
Οι κίνδυνοι που βλέπει η ΤτΕ
Παρά τη βελτίωση των θεμελιωδών μεγεθών, η Τράπεζα της Ελλάδος επισημαίνει ότι το διεθνές περιβάλλον εξακολουθεί να χαρακτηρίζεται από αυξημένη αβεβαιότητα. Οι γεωπολιτικές εντάσεις στη Μέση Ανατολή, η διαταραχή των ενεργειακών ροών και οι υψηλότερες τιμές ενέργειας επιβαρύνουν τις οικονομικές προοπτικές, ενισχύοντας τις πληθωριστικές πιέσεις και το κόστος χρηματοδότησης επιχειρήσεων και νοικοκυριών.
Στην έκθεση αναδεικνύονται επίσης οι κίνδυνοι από τις υψηλές αποτιμήσεις στις διεθνείς αγορές, την αυξανόμενη συγκέντρωση επενδύσεων σε μεγάλες τεχνολογικές επιχειρήσεις και την ανάπτυξη προηγμένων συστημάτων τεχνητής νοημοσύνης, τα οποία μπορούν να ενισχύσουν τις κυβερνοαπειλές και τους λειτουργικούς κινδύνους των τραπεζών.