Μνήμες από την κρίση χρέους της Ευρωζώνης επιστρέφουν στις αγορές, με τη Γαλλία αυτή τη φορά να βρίσκεται στο επίκεντρο. Η εικόνα θυμίζει, σε διαφορετικές βέβαια συνθήκες, την περίοδο κατά την οποία η δημοσιονομική αστάθεια στην Ελλάδα και άλλες χώρες της Ευρωζώνης εξελίχθηκε σε συστημική κρίση για το κοινό νόμισμα.
Το «ελληνικό δράμα» ήταν τότε στο επικέντρο. Τώρα η Γαλλία, η δεύτερη οικονομία της ευρωζώνης είναι στη δίνη της αβεβαιότητας, σε μια επικίνδυνη δημοσιονομική και πολιτική περίοδο, καθώς το χρέος αυξάνεται, το έλλειμμα ξεφεύγει και το κόστος δανεισμού εκτινάσσεται.
Εγκλωβισμένος ο πρωθυπουργός της Γαλλίας Σεμπαστιάν Λεκορνί ανακοινώνει Πέμπτη πρωί προϋπολογισμό λιτότητας 54 δισ. ευρώ φιλοδοξώντας με αυτή τη συνταγή να ανακόψει την επιδείνωση, πριν από τις εκλογές, σε μια σειρά αντίστοιχων προσπαθειών που βρήκαν σφοδρές αντιδράσεις και δεν δούλεψαν θυμίζοντας την «ελληνική περίπτωση» 15 χρόνια πριν.
Σήμερα το πρόβλημα είναι η Γαλλία: ένα από τα μεγαλύτερα και σημαντικότερα κράτη-μέλη της Ευρωζώνης, με δημόσιο χρέος στα 3,6 τρισ. ευρώ ή 119% του ΑΕΠ, έναντι 115,7% στο τέλος του 2025. Πρόκειται γα το υψηλότερο επίπεδο χρέους που έχει καταγραφεί στη Γαλλία από το 1946. Η κυβέρνηση Λεκορνί προβλέπει ότι ο λόγος χρέους θα αυξηθεί περαιτέρω, στο 119,3% του ΑΕΠ το 2026 (που ήδη έφτασε) και στο 121,7% το 2027.
Την ίδια ώρα, το δημοσιονομικό έλλειμμα αναμένεται να ανέλθει στο 5,4% του ΑΕΠ το 2026, έναντι αρχικού στόχου 4,6% και 5,1% το 2025. Χωρίς νέα μέτρα, θα μπορούσε να εκτιναχθεί στο 6,5%-6,6% του ΑΕΠ το 2027, λένε αναλυτές στην ING.
Μέσα σε αυτό το περιβάλλον, ο πρωθυπουργός Σεμπαστιάν Λεκορνί επιχειρεί να παρουσιάσει ένα σχέδιο δημοσιονομικής προσαρμογής ύψους περίπου 54 δισ. ευρώ, με στόχο να περιορίσει το έλλειμμα στο 5% του ΑΕΠ το 2027. Το σχέδιο, ωστόσο, δεν έχει ακόμη εξασφαλισμένη κοινοβουλευτική πλειοψηφία και η πολιτική αντιπαράθεση κορυφώνεται λίγους μήνες πριν από τις προεδρικές εκλογές.
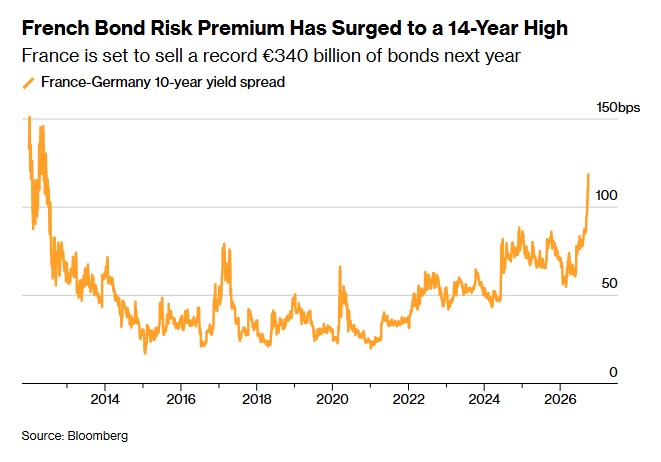
Το ασφάλιστρο κινδύνου γαλλικών ομολόγων έχει εκτοξευθεί σε υψηλό 14 ετών. Η Γαλλία πρόκειται να πουλήσει ομόλογα ύψους ρεκόρ 340 δισ. ευρώ τον επόμενο χρόνο. Το spread 10ετών γαλλικών και γερμανικών ομολόγων ©Bloomberg
Η Γαλλία στο στόχαστρο των αγορών – Εκτοξεύεται το κόστος δανεισμού
Το πιο άμεσο καμπανάκι έρχεται από την αγορά ομολόγων. Η απόδοση του γαλλικού 10ετούς έχει κινηθεί πάνω από το 4,8%, στα υψηλότερα επίπεδα από την παγκόσμια χρηματοπιστωτική κρίση του 2008. Στις 30 Σεπτεμβρίου διαμορφωνόταν περίπου στο 4,81%.
Ακόμη πιο ανησυχητική είναι η διεύρυνση της διαφοράς απόδοσης έναντι του γερμανικού Bund. Το spread του γαλλικού 10ετούς ξεπέρασε τις 110 μονάδες βάσης, σε επίπεδα που δεν είχαν καταγραφεί από την κρίση χρέους της ευρωζώνης.
Η αγορά ουσιαστικά ζητά μεγαλύτερη αποζημίωση για τον κίνδυνο κατοχής γαλλικού χρέους, καθώς συνδυάζονται τρεις παράγοντες: υψηλό δημόσιο χρέος, επίμονα δημοσιονομικά ελλείμματα και πολιτική αβεβαιότητα.
Η επιβάρυνση γίνεται ακόμη πιο δύσκολη επειδή το κόστος εξυπηρέτησης του χρέους αυξάνεται. Το μέσο επιτόκιο του γαλλικού δημόσιου χρέους αυξήθηκε από 1,25% το 2020 σε περίπου 2% το 2025. Η Ευρωπαϊκή Επιτροπή είχε προβλέψει 2,3% για το 2026 και 2,43% για το 2027, όμως η άνοδος των αποδόσεων στις αγορές δημιουργεί τον κίνδυνο το τελικό κόστος να είναι υψηλότερο.
Με μέση διάρκεια του χρέους περίπου 8,5 χρόνια, η μετάδοση των υψηλότερων επιτοκίων δεν γίνεται απότομα, αλλά είναι σταδιακή και επίμονη. Και όσο περισσότερα χρήματα απαιτούνται για τόκους, τόσο μικρότερο περιθώριο απομένει για επενδύσεις, κοινωνικές δαπάνες και πολιτικές στήριξης.
Την ίδια ώρα, η γαλλική οικονομία αντιμετωπίζει νέα πληθωριστική πίεση. Ο εναρμονισμένος πληθωρισμός αυξήθηκε στο 3,4% τον Σεπτέμβριο, από 2,6% τον Αύγουστο, καθώς οι τιμές ενέργειας αυξήθηκαν περίπου 21% σε ετήσια βάση.
Η εξέλιξη αυτή περιπλέκει ακόμη περισσότερο το έργο της Ευρωπαϊκής Κεντρικής Τράπεζας, καθώς η δημοσιονομική κρίση της Γαλλίας συνδυάζεται πλέον με πληθωριστικές πιέσεις που περιορίζουν τα περιθώρια χαλάρωσης της νομισματικής πολιτικής.
Γαλλία: Τα 54 δισ. περικοπές του Λεκορνί και το δύσκολο στοίχημα του 5%
Το σχέδιο της γαλλικής κυβέρνησης προβλέπει δημοσιονομική προσπάθεια περίπου 54 δισ. ευρώ, ώστε το έλλειμμα να περιοριστεί στο 5% του ΑΕΠ το 2027, αναφέρει η ING. Από το συνολικό ποσό, περίπου 40 δισ. ευρώ απαιτούνται για να αντισταθμιστεί η αυτόματη αύξηση των δαπανών, ενώ περίπου 14 δισ. ευρώ αποτελούν την πραγματική πρόσθετη δημοσιονομική προσπάθεια σε σχέση με το προηγούμενο έτος.
Στα μέτρα περιλαμβάνονται το πάγωμα των κρατικών δαπανών σε ονομαστικούς όρους, με εξαίρεση την άμυνα και συγκεκριμένους τομείς, ο περιορισμός των δαπανών της τοπικής αυτοδιοίκησης, το πάγωμα του μισθολογικού δείκτη στο Δημόσιο, περιορισμοί σε ορισμένες συντάξεις και επιδόματα, καθώς και εξοικονόμηση περίπου 2 δισ. ευρώ από τις αναρρωτικές άδειες.
Προβλέπεται επίσης συνέχιση της έκτακτης προσαύξησης στον εταιρικό φόρο με χαμηλότερο συντελεστή, εξοικονόμηση περίπου 6 δισ. ευρώ από το συνταξιοδοτικό σύστημα και αυστηρότερη καταπολέμηση της φοροδιαφυγής.
Οι καθαρές δημόσιες δαπάνες αναμένεται να αυξηθούν κατά 0,7% το 2027, έναντι 1,4% το 2026. Ως ποσοστό του ΑΕΠ, ωστόσο, θα υποχωρήσουν οριακά, από 57,1% σε 56,9%, παρά την αύξηση των αμυντικών δαπανών και των τόκων.
Το πρόβλημα είναι ότι το πακέτο παραμένει πολιτικά και κοινοβουλευτικά ευάλωτο. Η κυβέρνηση δεν διαθέτει σταθερή πλειοψηφία και θα χρειαστεί είτε να εξασφαλίσει επαρκή στήριξη είτε να χρησιμοποιήσει το άρθρο 49.3 του Συντάγματος, με τον κίνδυνο πρότασης μομφής.
Γι’ αυτό και ο στόχος του 5% για το 2027 παραμένει περισσότερο πολιτική επιδίωξη παρά εξασφαλισμένο αποτέλεσμα.

Σεμπαστιάν Λεκορνί © EPA/Teresa Suarez
Η Γαλλία απομακρύνεται από τις ευρωπαϊκές δεσμεύσεις
Η δημοσιονομική εικόνα απομακρύνεται σημαντικά από τον προηγούμενο ευρωπαϊκό σχεδιασμό. Με βάση την παλαιότερη πορεία, το έλλειμμα προβλεπόταν να υποχωρήσει στο 4,6% του ΑΕΠ το 2026, στο 4,1% το 2027 και στο 3,4% το 2028, πριν περάσει κάτω από το ευρωπαϊκό όριο του 3% το 2029.
Οι νέοι στόχοι για το 2026 και το 2027 είναι υψηλότεροι κατά 0,8 και 0,9 ποσοστιαίες μονάδες αντίστοιχα. Ακόμη και εάν η κυβέρνηση επιτύχει το 5% το 2027, θα απαιτηθεί στη συνέχεια προσαρμογή άνω των δύο ποσοστιαίων μονάδων μέσα σε μόλις δύο χρόνια για να επιστρέψει η χώρα κάτω από το όριο του 3% το 2029.
Αυτό καθιστά ιδιαίτερα δύσκολη την επίτευξη των ευρωπαϊκών δεσμεύσεων.
Η Γαλλία, επομένως, δεν αντιμετωπίζει πλέον απλώς μια προσωρινή δημοσιονομική απόκλιση λόγω χαμηλότερης ανάπτυξης. Η επιδείνωση έχει διαρθρωτικό χαρακτήρα: αυξάνονται οι δαπάνες λόγω γήρανσης του πληθυσμού, συντάξεων και κοινωνικών παροχών, ενώ παράλληλα διογκώνεται το κόστος εξυπηρέτησης του χρέους.
Η εικόνα αυτή θυμίζει ως προς τον μηχανισμό — όχι ως προς το μέγεθος ή τις θεσμικές συνθήκες — την κρίση χρέους της προηγούμενης δεκαετίας: υψηλό δημόσιο χρέος, αυξανόμενο κόστος χρηματοδότησης, αμφισβήτηση της δημοσιονομικής αξιοπιστίας και πολιτική δυσκολία εφαρμογής επώδυνων μέτρων.
Η διαφορά είναι ότι η Γαλλία αποτελεί οικονομία πολύ μεγαλύτερου μεγέθους και βρίσκεται στον πυρήνα της Ευρωζώνης. Γι’ αυτό ακριβώς μια παρατεταμένη κρίση εμπιστοσύνης θα είχε ευρύτερες συνέπειες για τις αγορές κρατικού χρέους και τη λειτουργία του κοινού νομίσματος.
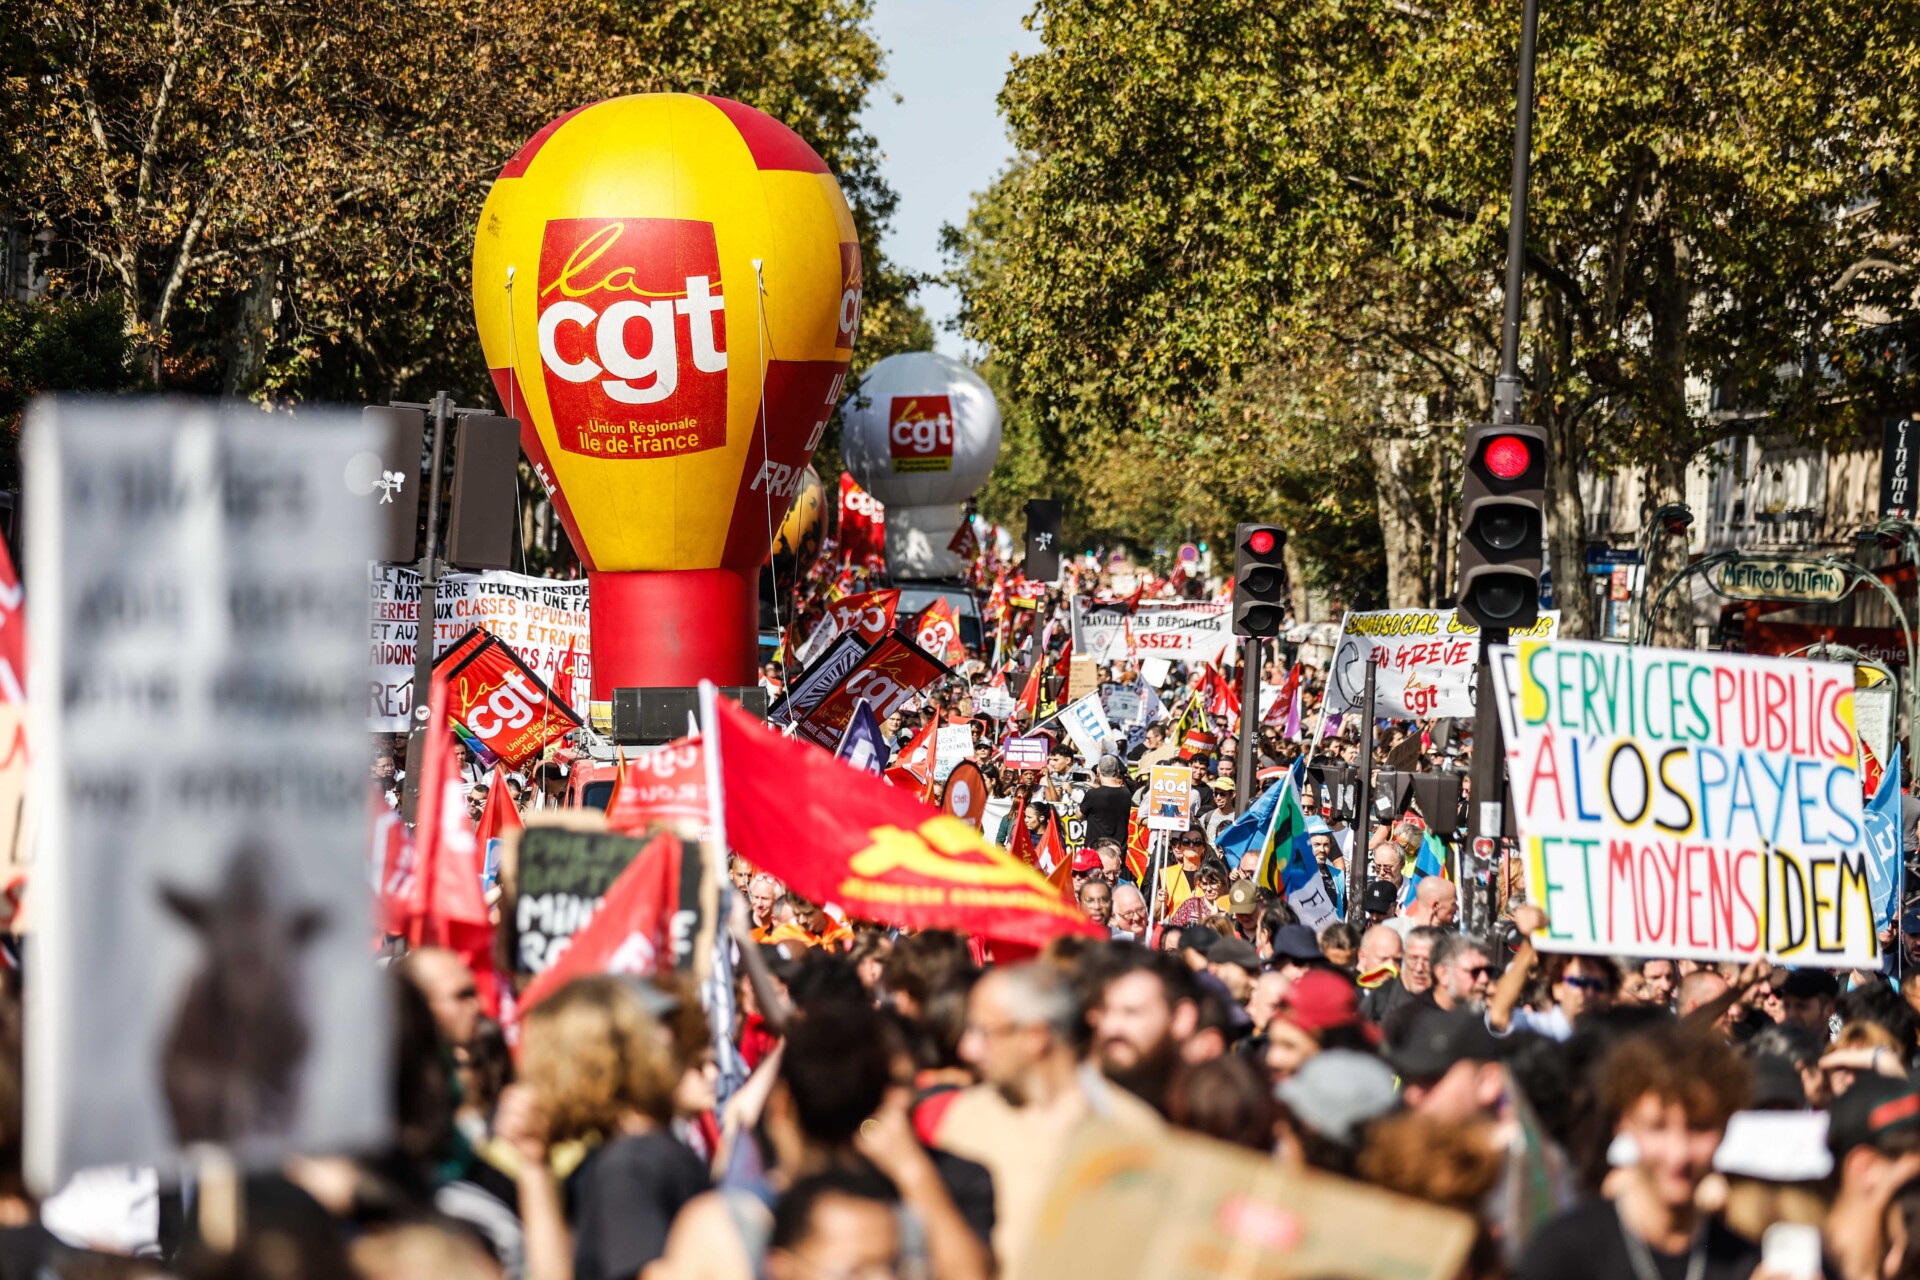
Διαδηλώσεις στη Γαλλία, στο Παρίσι, ενάντια στη λιτότητα ©ΑΠΕ
Εκλογές 2027: Η δημοσιονομική κρίση στη Γαλλία συναντά την πολιτική πόλωση
Η συγκυρία γίνεται ακόμη πιο δύσκολη επειδή η Γαλλία οδεύει προς τις προεδρικές εκλογές του 2027. Ο πρώτος γύρος θα διεξαχθεί στις 18 Απριλίου και ο δεύτερος στις 2 Μαΐου 2027.
Η δημοσιονομική προσαρμογή πραγματοποιείται, επομένως, σε μια περίοδο κατά την οποία τα πολιτικά κίνητρα για δύσκολες αποφάσεις περιορίζονται. Η άνοδος των τιμών, η αδύναμη οικονομική ανάπτυξη και η γεωπολιτική αστάθεια δημιουργούν ήδη κοινωνικές αντιδράσεις, ενώ το πρόγραμμα περικοπών του Λεκορνί έχει προκαλέσει διαμαρτυρίες από εργαζομένους και μαθητές.
Περίπου 206.000 εργαζόμενοι στον δημόσιο τομέα, μεταξύ των οποίων 30.000 στο Παρίσι, συμμετείχαν την Τρίτη σε διαδηλώσεις σε ολόκληρη τη Γαλλία, σύμφωνα με το Agence France-Presse, που επικαλέστηκε στοιχεία του υπουργείου Εσωτερικών. Στις κινητοποιήσεις συμμετείχαν εργαζόμενοι σε νοσοκομεία, πυροσβέστες και δημόσιοι υπάλληλοι, διαμαρτυρόμενοι για τη μείωση της αγοραστικής δύναμης λόγω της αύξησης του κόστους ζωής. Το συνδικάτο CGT υπολόγισε τους συμμετέχοντες σε περισσότερους από 300.000.
🇫🇷 French students blockade schools to demand better resources
Hundreds of secondary school students take part in protests across France as part of a national day of action over the country’s public services, demanding more resources for education. pic.twitter.com/e1oBZPWETv
— AFP News Agency (@AFP) September 30, 2026
Οι εργαζόμενοι εξέφρασαν την οργή τους για τους μισθούς και τις συντάξεις που δεν συμβαδίζουν με την αύξηση των τιμών καυσίμων, ενοικίων και τροφίμων. Παράλληλα, μαθητές δευτεροβάθμιας εκπαίδευσης διαμαρτύρονται για τις κακές σχολικές υποδομές, τις ελλείψεις εκπαιδευτικών και τον συνωστισμό, με ορισμένες κινητοποιήσεις να οδηγούν σε συγκρούσεις με την αστυνομία.
Οι εκλογές προμηνύονται ιδιαίτερα πολωμένες, με το πολιτικό κέντρο να δυσκολεύεται να διατηρήσει την επιρροή του. Η αντιπαράθεση μεταξύ της Μαρίν Λεπέν με τον ακροδεξιό Εθνικό Συναγερμό και του ηγέτη της ριζοσπαστικής αριστεράς Ζαν-Λικ Μελανσόν με την Ανυπότακτη Γαλλία αποκτά κεντρικό ρόλο στην προεκλογική συζήτηση με τις δημοσκοπήσεις να δείχνουν ότι θα είναι αντίπαλοι στον δεύτερο γύρο.
#BREAKINGNEWS | 🇫🇷 | FIREFIGHTERS TAKE TO THE STREETS OF PARIS A massive march of firefighters took to the streets of Paris to protest the lack of personnel and resources that, according to unions, is affecting the emergency services.#France #Paris #Firefighters #Protest #Europe pic.twitter.com/laxd3G82R3
— Global News Pakistan 新闻🇵🇰 (@GNPPakistan) September 30, 2026
Η Λεπέν ενισχύει τη θέση της στην πρόθεση ψήφου, ενώ ο Μελανσόν, ηγέτης της Ανυπότακτης Γαλλίας, εμφανίζεται στη δεύτερη θέση, σύμφωνα με δημοσκόπηση της Toluna Harris Interactive για το M6 και το RTL. Η έρευνα πραγματοποιήθηκε από τις 22 έως τις 24 Σεπτεμβρίου.
Σύμφωνα με τα ευρήματα, η Λεπέν συγκεντρώνει ποσοστό 35%-36% στον πρώτο γύρο, έναντι 33% σε προηγούμενη μέτρηση της 14ης Σεπτεμβρίου. Ο Μελανσόν κινείται μεταξύ 17% και 18%, διαμορφώνοντας τις προϋποθέσεις για μια πιθανή αναμέτρηση στον δεύτερο γύρο.
Αντίθετα, ο κεντρώος Εντουάρ Φιλίπ καταγράφεται στο 13%-16%, ποσοστό που, με βάση τη συγκεκριμένη έρευνα, δεν επαρκεί για την πρόκριση στον δεύτερο γύρο. Η τελική σύνθεση του δεύτερου γύρου, ωστόσο, θα εξαρτηθεί από τις εξελίξεις τους επόμενους μήνες και από τη δυναμική των υποψηφίων έως τις κάλπες.
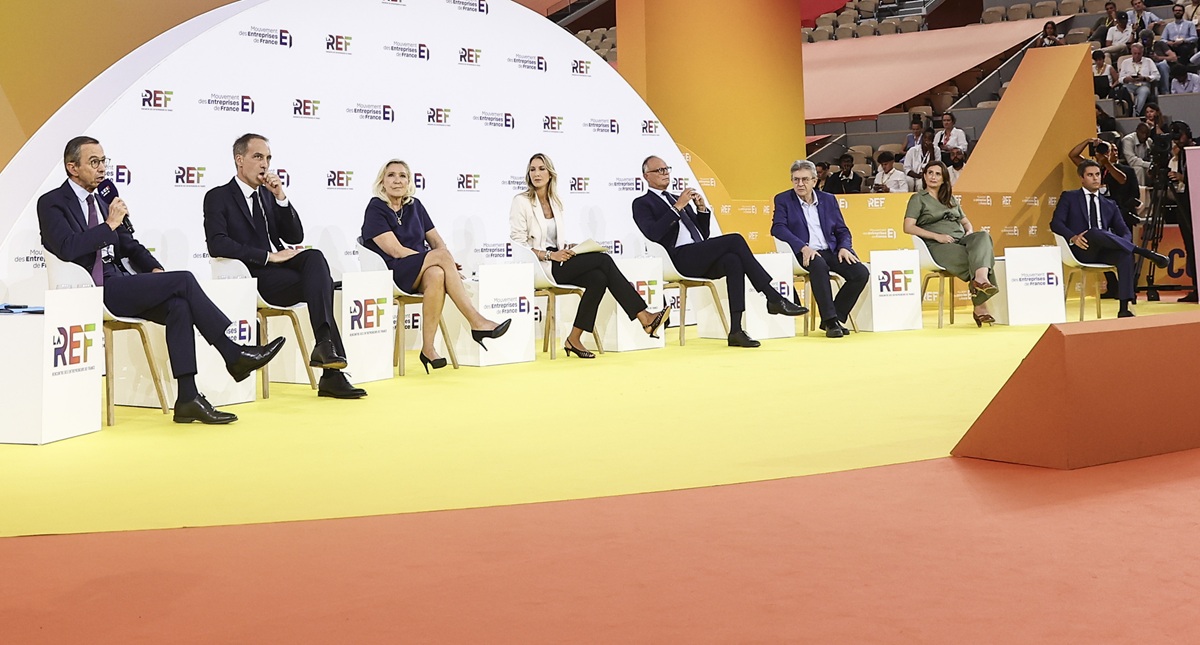
Oι Ζαν-Λικ Μελανσόν, Μαρίν Τοντελιέ, Ραφαέλ Γκλικσμάν, Γκαμπριέλ Ατάλ, Εντουάρ Φιλίπ, Μπρουνό Ρεταγιό και Μαρίν Λεπέν στο πρώτο debate ενόψει των εκλογών στη Γαλλία © EPA/TERESA SUAREZ
Οι αριθμοί αυτοί αποτυπώνουν ένα πολιτικό σκηνικό όπου το κέντρο δυσκολεύεται να διατηρήσει την προηγούμενη επιρροή του, ενώ η εκλογική αναμέτρηση αποκτά εντονότερα χαρακτηριστικά πόλωσης.
Σε αυτό το περιβάλλον, η δημοσιονομική πολιτική αναμένεται να βρεθεί στο επίκεντρο της προεκλογικής αντιπαράθεσης και να αποτελέσει μία από τις μεγαλύτερες προκλήσεις για την επόμενη κυβέρνηση.
Η αγορά ομολόγων, πάντως, δεν περιμένει τις κάλπες για να τιμολογήσει τον κίνδυνο. Οι οίκοι αξιολόγησης έχουν ήδη προχωρήσει σε κινήσεις που αντανακλούν την επιδείνωση των δημοσιονομικών προοπτικών της χώρας. Η DBRS υποβάθμισε την προοπτική της αξιολόγησης AA της Γαλλίας σε αρνητική, ενώ η Scope υποβάθμισε την πιστοληπτική αξιολόγηση σε A+/Stable. Η Moody’s, η οποία διατηρεί τη Γαλλία στο Aa3/Negative, έχει προγραμματίσει επανεξέταση της αξιολόγησης στις 23 Οκτωβρίου.
Την ίδια ώρα, το spread του γαλλικού 10ετούς έναντι του γερμανικού Bund έχει ξεπεράσει τις 110 μονάδες βάσης, επίπεδο που παραπέμπει στην περίοδο της κρίσης χρέους της Ευρωζώνης. Κατά την κρίση του 2011-2013, η διαφορά είχε προσεγγίσει τις 190 μονάδες βάσης. Η αποκλιμάκωση ήρθε τελικά το 2012, όταν ο τότε πρόεδρος της ΕΚΤ, Μάριο Ντράγκι, δεσμεύθηκε να κάνει «ό,τι χρειαστεί» για τη διασφάλιση του ευρώ.
Μια επανάληψη εκείνης της κρίσης δεν αποτελεί σήμερα βασικό ή δεδομένο σενάριο. Ωστόσο, η συνύπαρξη υψηλού χρέους, επίμονων δημοσιονομικών ελλειμμάτων, αυξανόμενου κόστους δανεισμού και πολιτικής αβεβαιότητας διατηρεί την πίεση στα γαλλικά ομόλογα.
Σημαντικό ανάχωμα αποτελεί η Ευρωπαϊκή Κεντρική Τράπεζα και ο μηχανισμός προστασίας μετάδοσης, το Transmission Protection Instrument (TPI). Η ΕΚΤ διαθέτει τη δυνατότητα παρέμβασης στις αγορές ομολόγων, υπό συγκεκριμένες προϋποθέσεις, όμως ο μηχανισμός δεν μπορεί να υποκαταστήσει τη δημοσιονομική προσαρμογή που απαιτείται από τη γαλλική κυβέρνηση.
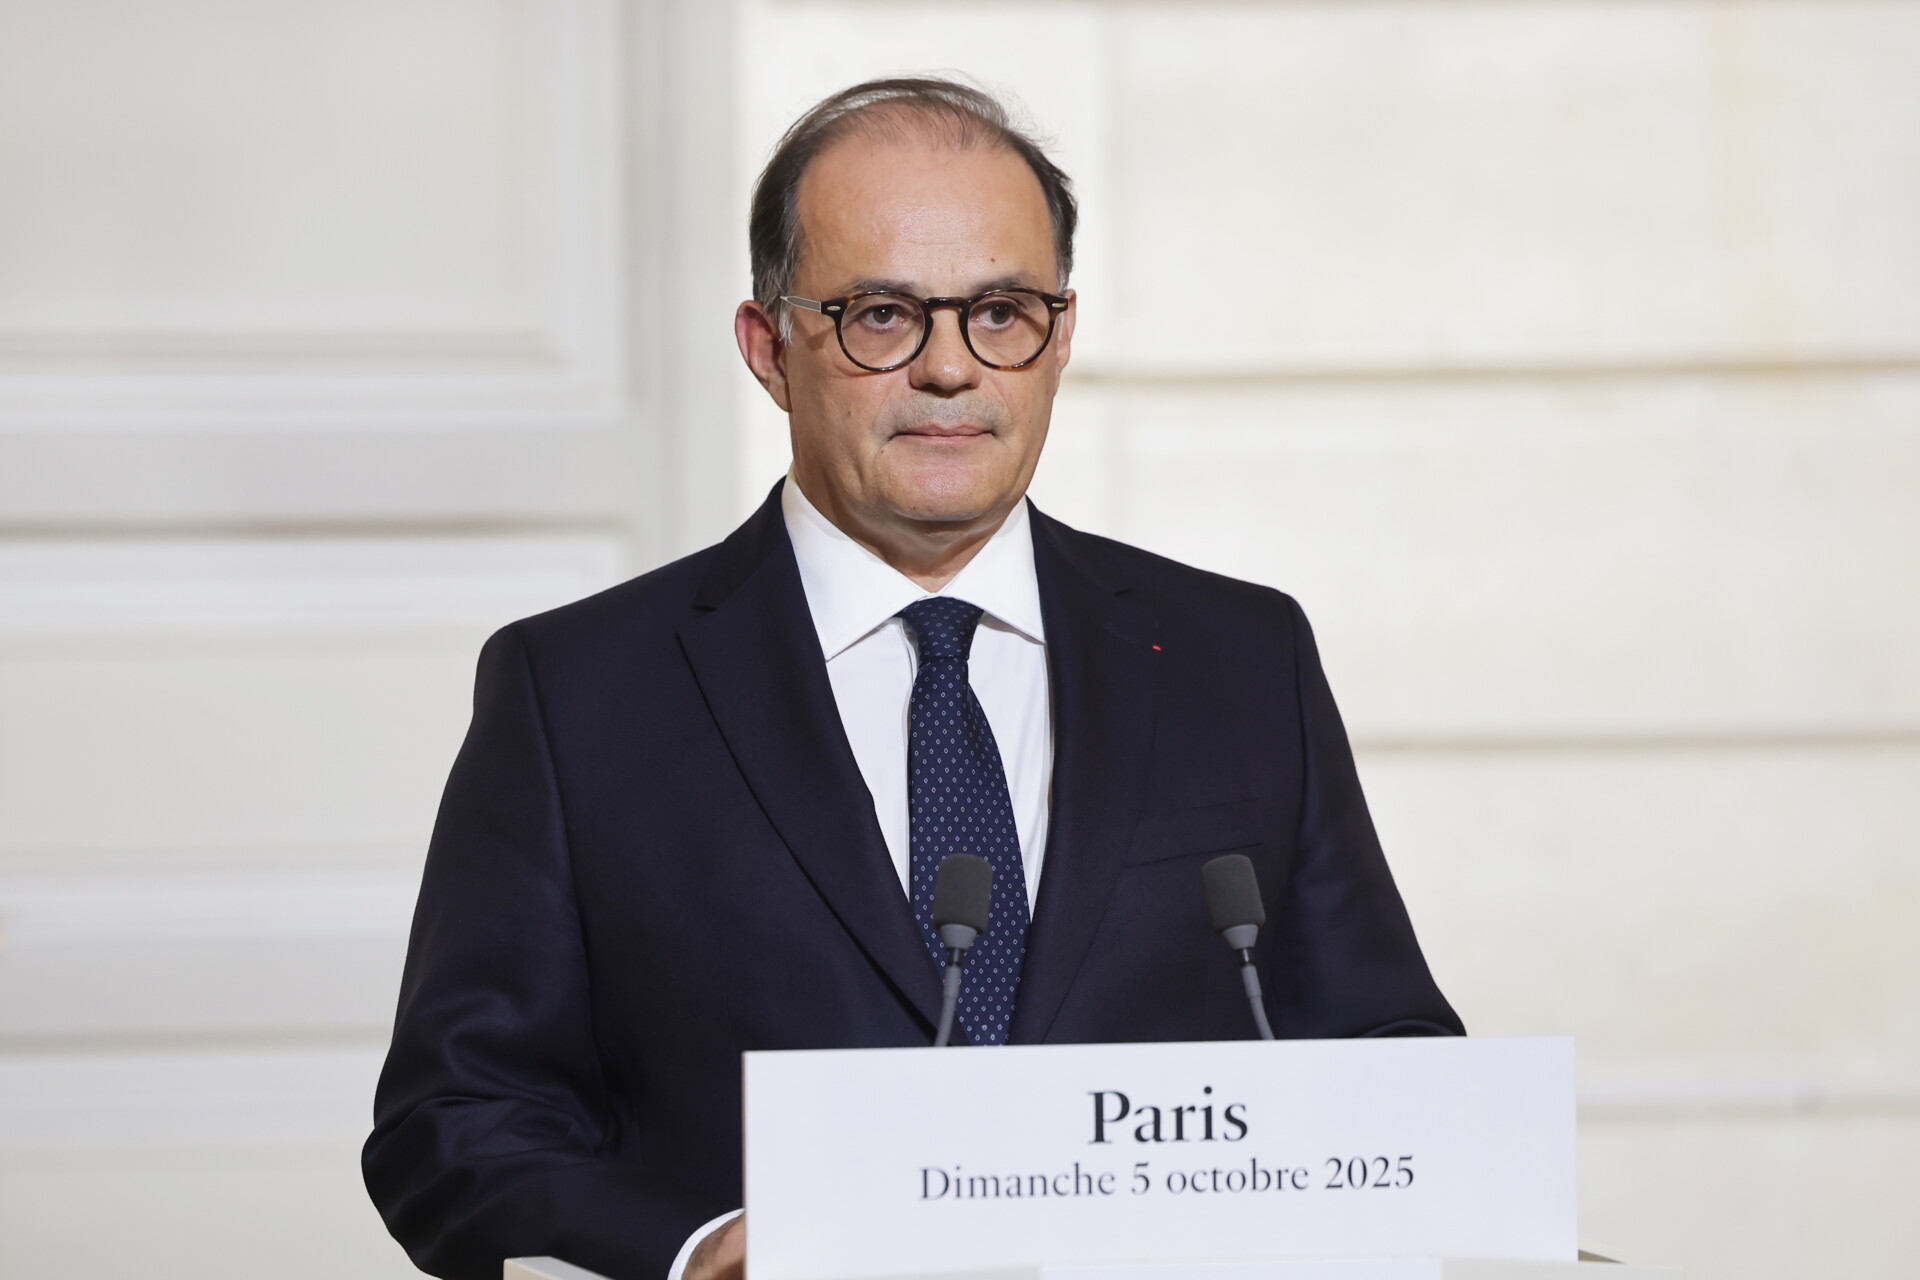
Ο Εμανουέλ Μουλέν (Emmanuel Moulin) διοικητής της Κεντρικής Τράπεζας της Γαλλίας (Banquede France), στενός συνεργάτης του προέδρου Εμανουέλ Μακρόν ©ΑΠΕ
Ο διοικητής της Τράπεζας της Γαλλίας, Εμανουέλ Μουλέν, έχει προειδοποιήσει ότι η χώρα δεν μπορεί να περιμένει από την ΕΚΤ να επιλύσει το πρόβλημα του χρέους της.
Για τους επόμενους μήνες, οι αγορές αναμένεται να διατηρήσουν το γαλλικό 10ετές spread σε υψηλά επίπεδα, με εκτιμώμενο εύρος 100-125 μονάδων βάσης. Η πορεία του θα εξαρτηθεί από την τύχη του προϋπολογισμού, την ικανότητα της κυβέρνησης να εξασφαλίσει κοινοβουλευτική στήριξη, τις εξελίξεις στην προεκλογική περίοδο και, ευρύτερα, τη γεωπολιτική κατάσταση.
Το κρίσιμο ζήτημα για τη Γαλλία είναι ότι κάθε άνοδος του κόστους δανεισμού αυξάνει τις δαπάνες για τόκους, περιορίζοντας ακόμη περισσότερο τον δημοσιονομικό χώρο της επόμενης κυβέρνησης. Έτσι δημιουργείται ένας φαύλος κύκλος: υψηλότερο χρέος, ακριβότερη χρηματοδότηση, μεγαλύτερες ανάγκες προσαρμογής και, ταυτόχρονα, αυξανόμενη πολιτική δυσκολία να εφαρμοστούν νέα μέτρα λιτότητας
Το μεγάλο ερώτημα, επομένως, δεν είναι μόνο αν ο Λεκορνί θα βγάλει το μεγάλο τσεκούρι για να βρει τα 54 δισ. ευρώ. Είναι εάν η Γαλλία μπορεί να περάσει από μια προσωρινή δημοσιονομική διόρθωση σε ένα αξιόπιστο πολυετές σχέδιο σταθεροποίησης του χρέους, σε μια περίοδο κατά την οποία η οικονομία παραμένει αδύναμη και η πολιτική σκηνή κατακερματισμένη.
Αν αυτό δεν συμβεί, η αγορά θα συνεχίσει να απαιτεί υψηλότερο κόστος για τη χρηματοδότηση της Γαλλίας. Και όσο αυξάνονται οι τόκοι, τόσο μεγαλύτερη θα γίνεται η δημοσιονομική προσαρμογή που θα απαιτείται στο μέλλον, δημιουργώντας έναν φαύλο κύκλο μεταξύ χρέους, επιτοκίων, πολιτικής αβεβαιότητας και οικονομικής ανάπτυξης.