Η έκρηξη επενδύσεων στην τεχνητή νοημοσύνη (AI) έχει δημιουργήσει ένα πρωτοφανές χρηματοδοτικό δίκτυο, όπου hyperscalers, κατασκευαστές chips, data centers και AI labs εξαρτώνται ο ένας από τον άλλο.
Το αυξανόμενο χρέος και η κυκλική χρηματοδότηση γεννούν ερωτήματα για τον συστημικό κίνδυνο, από την αγορά ομολόγων και τις τράπεζες έως τις κυβερνήσεις, που θυμίζει την περίοδο που ξέσπασε η διεθνής κρίση του 2008 με αιχμή το χρηματοικονομικό κύκλωμα.
Μια αγορά AI που μεγαλώνει τόσο πολύ ώστε να επηρεάζει όλο το σύστημα
Η τεχνητή νοημοσύνη έχει πάψει προ πολλού να είναι απλώς ένα τεχνολογικό στοίχημα. Έχει μετατραπεί σε μία από τις μεγαλύτερες επενδυτικές επιχειρήσεις στην ιστορία της παγκόσμιας οικονομίας, με εκατοντάδες δισεκατομμύρια δολάρια να κατευθύνονται σε chips, data centers, υπολογιστική ισχύ, δίκτυα και ενεργειακές υποδομές.
Το κρίσιμο ερώτημα πλέον δεν είναι μόνο αν η AI θα αλλάξει την οικονομία. Είναι αν το ίδιο το χρηματοδοτικό οικοσύστημα που χτίζεται γύρω της έχει γίνει τόσο μεγάλο και τόσο αλληλένδετο, εξηγούν αναλυτές στους Finacial Times, ώστε μια σοβαρή επιβράδυνση να μπορεί να μεταδοθεί από εταιρεία σε εταιρεία, από την αγορά μετοχών στην αγορά ομολόγων και από την τεχνολογία στο σύνολο της οικονομίας
Μια νέα ανάλυση της Sona Asset Management αποτυπώνει ακριβώς αυτή τη διάσταση. Οι αναλυτές Κρεγκ Νίκολ, Όλεγκ Μελεντίεφ και Τσάρλι Κάλααν χαρτογράφησαν 176 συμφωνίες συνολικής αξίας περίπου 3,6 τρισ. δολαρίων μεταξύ 202 οργανισμών και εταιρειών μέσα σε διάστημα τριάμισι ετών. Το ποσό δεν αντιπροσωπεύει μετρητά που έχουν ήδη αλλάξει χέρια· περιλαμβάνει επενδύσεις, χρηματοδοτήσεις, συμβόλαια, μισθώσεις και μελλοντικές δεσμεύσεις. Περίπου 120 από τις 176 συναλλαγές χαρακτηρίζονται από τη Sona ως υψηλής «κυκλικότητας», καθώς συνδέουν τις ίδιες επιχειρήσεις με πολλαπλές χρηματοοικονομικές και εμπορικές σχέσεις.
Στον πυρήνα βρίσκονται ονόματα όπως η Microsoft, η Amazon, η Alphabet, η Meta, η Nvidia, η OpenAI και η Anthropic. Γύρω τους έχει αναπτυχθεί ένας δεύτερος κύκλος εταιρειών που διαχειρίζονται data centers, παρέχουν υπολογιστική ισχύ ή κατασκευάζουν υποδομές για την AI. Εκεί βρίσκεται και το μεγαλύτερο μέρος της χρηματοοικονομικής ευαισθησίας.
Η εικόνα θυμίζει περισσότερο ένα δίκτυο παρά μια παραδοσιακή αλυσίδα προμηθευτών. Μια εταιρεία επενδύει σε μια άλλη, η δεύτερη αγοράζει υπολογιστική ισχύ από την πρώτη ή από συνεργάτη της, τα έσοδα χρηματοδοτούν νέες επενδύσεις και οι επενδύσεις δημιουργούν νέα ζήτηση για chips, cloud υπηρεσίες και data centers.
Με άλλα λόγια, το ίδιο κεφάλαιο μπορεί να κάνει περισσότερες από μία διαδρομές μέσα στο οικοσύστημα.
Αυτό δεν σημαίνει ότι πρόκειται για παράνομη ή τεχνητή δραστηριότητα. Είναι φυσιολογικό μια εταιρεία AI να χρειάζεται chips της Nvidia, cloud της Microsoft ή της Amazon και data centers από εξειδικευμένους παρόχους. Το πρόβλημα αρχίζει όταν η οικονομική βιωσιμότητα κάθε κρίκου εξαρτάται από τη συνέχιση των επενδύσεων των υπόλοιπων.

H Τεχνητή Νοημοσύνη στο κλείσιμο μεγάλων συναλλαγών της Wall Street © Χ.com
Η AI μετατρέπεται σε υπόθεση της αγοράς ομολόγων
Η δεύτερη μεγάλη αλλαγή βρίσκεται στη χρηματοδότηση. Για να κατασκευαστεί η υποδομή της AI απαιτούνται κεφάλαια πολύ μεγαλύτερα από τα ποσά που μπορούν να παράγουν άμεσα οι εταιρείες από τις υφιστάμενες δραστηριότητές τους.
Οι hyperscalers —οι τεχνολογικοί κολοσσοί που διαθέτουν τεράστια cloud υποδομή— έχουν αυξήσει θεαματικά τις κεφαλαιουχικές δαπάνες τους. Οι επενδύσεις σε data centers, servers, επιταχυντές AI και ενεργειακές υποδομές αυξάνονται με ρυθμούς που πιέζουν τις ελεύθερες ταμειακές ροές, ακόμη και επιχειρήσεων με τεράστια κέρδη.
Αντίστοιχη είναι η εικόνα στην αγορά χρέους. Σύμφωνα με πρόσφατη ανάλυση της KKR, οι επενδύσεις σε υποδομές AI θα μπορούσαν να προσεγγίσουν τα 7,6-8 τρισ. δολάρια έως το 2030, ενώ η έκθεση στην AI θα μπορούσε τελικά να αντιστοιχεί σε περίπου 20% του δείκτη επενδυτικής βαθμίδας. Η ίδια ανάλυση εκτιμά ότι το χρέος που συνδέεται ήδη με την AI ανέρχεται σε περίπου 600 δισ. δολάρια.
Η σημασία αυτών των αριθμών είναι μεγαλύτερη από το ύψος τους. Όταν ένας κλάδος γίνεται τόσο μεγάλος εκδότης ομολόγων, αρχίζει να επηρεάζει τη συνολική αγορά πιστώσεων. Οι εταιρείες τεχνολογίας ανταγωνίζονται πλέον επιχειρήσεις και κυβερνήσεις για το ίδιο επενδυτικό κεφάλαιο, ενώ οι αποδόσεις των ομολόγων και το κόστος δανεισμού αποκτούν μεγαλύτερη σημασία για το επιχειρηματικό μοντέλο της AI.
Μέσα στο 2026, ο δανεισμός που συνδέεται με την AI στην αμερικανική αγορά leveraged finance έφθασε τα 88 δισ. δολάρια, έναντι περίπου 20 δισ. στις αρχές του 2025, σύμφωνα με στοιχεία που επικαλείται το Reuters. Η αύξηση αφορά ιδιαίτερα πιο ριψοκίνδυνες μορφές χρέους, καθώς οι επενδυτές ζητούν υψηλότερες αποδόσεις από επιχειρήσεις με μεγάλα επενδυτικά σχέδια αλλά μη αποδεδειγμένα ακόμη μοντέλα κερδοφορίας.
Παράλληλα, οι hyperscalers συνεχίζουν να αυξάνουν τις δαπάνες τους. Εκτιμήσεις που επικαλείται το Reuters δείχνουν ότι οι κεφαλαιουχικές δαπάνες των Microsoft, Alphabet, Amazon, Meta και Oracle θα μπορούσαν να ξεπεράσουν τις ελεύθερες ταμειακές ροές τους, καθώς η AI απαιτεί ολοένα μεγαλύτερες επενδύσεις.
Εδώ βρίσκεται η βασική χρηματοοικονομική αντίφαση: η AI χρειάζεται τεράστιες επενδύσεις για να δημιουργήσει μελλοντικά έσοδα, αλλά τα σημερινά έσοδα δεν αυξάνονται απαραίτητα αρκετά γρήγορα ώστε να χρηματοδοτήσουν το επενδυτικό πρόγραμμα χωρίς εξωτερικό κεφάλαιο.
Όσο διευρύνεται το κενό, τόσο μεγαλύτερη γίνεται η ανάγκη για ομόλογα, δάνεια και μετοχικό κεφάλαιο. Και όσο περισσότερο χρέος συσσωρεύεται, τόσο πιο σημαντικό γίνεται το κόστος χρήματος.
Αυτός είναι ο λόγος που η έκρηξη της AI δεν αποτελεί πλέον αποκλειστικά υπόθεση του Nasdaq. Αφορά πλέον και τη Wall Street, την αγορά εταιρικών ομολόγων και, σε μικρότερο βαθμό, τη χρηματοδότηση της ίδιας της αμερικανικής οικονομίας.
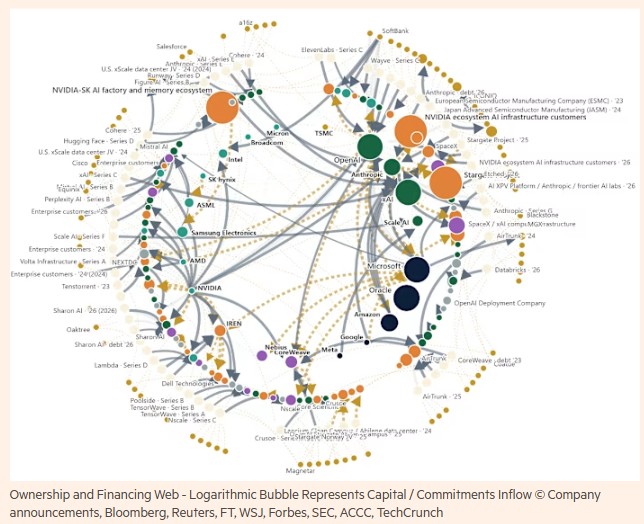
Ownership and Financing Web – Η λογαριθμική φυσαλίδα αντιπροσωπεύει την εισροή κεφαλαίων / εισροή δεσμεύσεων © Ανακοινώσεις εταιρείας, Bloomberg, Reuters, FT, WSJ, Forbes, SEC, ACCC, TechCrunch
AI: Από τη Nvidia στην OpenAI και από την Oracle στα data centers, 0 αλληλοτροφοδοτούμενος κύκλος
Η χρηματοοικονομική αλληλεξάρτηση γίνεται πιο καθαρή όταν εξετάσει κανείς τις επιμέρους σχέσεις.
Η OpenAI, για παράδειγμα, χρειάζεται τεράστιες ποσότητες υπολογιστικής ισχύος και έχει συνάψει μακροχρόνιες δεσμεύσεις με μεγάλους παρόχους υποδομής. Η Anthropic ακολουθεί αντίστοιχο μοντέλο. Σύμφωνα με πρόσφατα στοιχεία από την κατάθεση της Anthropic για την επικείμενη δημόσια εγγραφή της, η εταιρεία σχεδιάζει επενδύσεις και δεσμεύσεις ύψους τουλάχιστον 518 δισ. δολαρίων σε υποδομές AI σε βάθος δεκαετίας. Περίπου 80% αυτών των υποχρεώσεων είναι δεσμευτικές ανεξάρτητα από το επίπεδο χρήσης.
Οι αντισυμβαλλόμενοι, όμως, δεν είναι άσχετες εταιρείες. Είναι η Amazon, η Google και η Microsoft — επιχειρήσεις που ταυτόχρονα επενδύουν στην Anthropic, παρέχουν cloud υποδομή και ανταγωνίζονται στην ευρύτερη αγορά AI.
Έτσι δημιουργείται ένας κύκλος στον οποίο ο επενδυτής μπορεί να είναι ταυτόχρονα μέτοχος, προμηθευτής και πιστωτής.
Η Sona Asset Management εντόπισε ακριβώς αυτή την κυκλικότητα. Η χρηματοδότηση δεν κινείται πάντα από τον τελικό επενδυτή προς μια εταιρεία και από εκεί στην παραγωγή. Συχνά περνά από αρκετούς κρίκους, οι οποίοι στη συνέχεια αγοράζουν προϊόντα και υπηρεσίες ο ένας από τον άλλο, σύμφωνα με αναλυτές στους Financial Times. Το ίδιο ισχύει και για τα έσοδα.
Μικρότερες εταιρείες υποδομών μπορεί να εξαρτώνται σε πολύ μεγάλο βαθμό από έναν ή δύο πελάτες. Η CoreWeave, για παράδειγμα, αντλεί μεγάλο μέρος των εσόδων της από τη Microsoft. Η Applied Digital εξαρτάται από την Oracle και την CoreWeave. Αν μειωθούν οι επενδύσεις ενός μεγάλου hyperscaler, η επίπτωση μπορεί να μεταφερθεί στον προμηθευτή του, από εκεί στον δικό του χρηματοδότη και στη συνέχεια στους επενδυτές που έχουν αγοράσει το χρέος του.
Η αλυσίδα δεν είναι θεωρητική. Πρόσφατη υπόθεση γύρω από μεγάλο data center project της Oracle στο Νέο Μεξικό έδειξε πώς μια αλλαγή στις συμβατικές υποχρεώσεις ενός μεγάλου παίκτη μπορεί να αναγκάσει τους χρηματοδότες να επανεξετάσουν τους όρους δανεισμού. Το Reuters σημείωσε ότι το συγκεκριμένο έργο των περίπου 20 δισ. δολαρίων είχε στηριχθεί σε χρηματοδότηση από επενδυτές και τράπεζες και ότι οι αλλαγές γύρω από τις υποχρεώσεις της Oracle δημιούργησαν ερωτήματα για το κόστος και τη βιωσιμότητά του.
Αυτό είναι το σημείο στο οποίο η συζήτηση για «συστημικό κίνδυνο» αποκτά οικονομικό περιεχόμενο. Δεν χρειάζεται να καταρρεύσει η Nvidia ή η Microsoft. Αρκεί ένας μεγάλος κρίκος να περιορίσει τις επενδύσεις του. Αν μια εταιρεία μειώσει τις αγορές υπολογιστικής ισχύος, ο προμηθευτής της βλέπει χαμηλότερα έσοδα. Αν ο προμηθευτής είναι υπερχρεωμένος, αυξάνεται ο κίνδυνος αναχρηματοδότησης. Αν το χρέος του βρίσκεται σε χαρτοφυλάκια τραπεζών, funds ή ασφαλιστικών εταιρειών, η επίπτωση μεταφέρεται στο χρηματοπιστωτικό σύστημα.
Αυτό δεν είναι το ίδιο με το 2008. Είναι όμως ένας μηχανισμός μετάδοσης κινδύνου που αξίζει να παρακολουθείται.
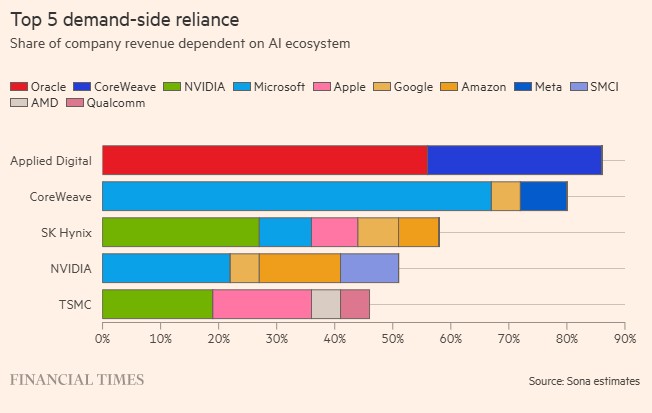
Top εξάρτησεις από την πλευρά της ζήτησης –
Μερίδιο εσόδων εταιρειών που εξαρτάται από το οικοσύστημα AI ©Sona, FT
Το μεγάλο στοίχημα της AI: θα παραχθούν αρκετά κέρδη για να δικαιολογηθεί ο λογαριασμός;
Στην καρδιά του προβλήματος βρίσκεται ένα απλό ερώτημα: πόσα πραγματικά έσοδα πρέπει να δημιουργήσει η AI ώστε να δικαιολογήσει τις επενδύσεις που γίνονται σήμερα;
Η Fathom Consulting έχει υπολογίσει ότι για να καταστεί κερδοφόρο το σημερινό πολυτρισ. επενδυτικό κύμα, οι πωλήσεις που σχετίζονται με την AI θα πρέπει να αυξηθούν κατά περίπου 600-800 δισ. δολάρια μέσα στα επόμενα δύο χρόνια.
Η Panmure Liberum έχει προχωρήσει σε ακόμη πιο απαισιόδοξη αποτίμηση των αποδόσεων των επενδύσεων. Με βάση τις προβλέψεις για κεφαλαιουχικές δαπάνες και έσοδα έως το 2030, η εκτιμώμενη εσωτερική απόδοση του επενδεδυμένου κεφαλαίου εμφανίζεται αρνητική για τη Microsoft, την Alphabet, τη Meta και την Oracle.
Αυτό δεν σημαίνει ότι οι εταιρείες είναι ζημιογόνες συνολικά ούτε ότι οι επενδύσεις τους θα αποτύχουν. Σημαίνει ότι οι σημερινές προβλέψεις για τις μελλοντικές αποδόσεις της συγκεκριμένης επενδυτικής δαπάνης απαιτούν εξαιρετικά ισχυρή αύξηση εσόδων.
Την ίδια στιγμή, υπάρχει μια αντίθετη τάση: η τιμή της υπολογιστικής ισχύος μειώνεται. Ο δείκτης LLM Token Expenditure Index, ο οποίος παρακολουθεί το κόστος που καταβάλλεται στην αγορά για τη χρήση tokens από μοντέλα γλώσσας, βρέθηκε κάτω από το ένα δολάριο ανά εκατομμύριο tokens τον Σεπτέμβριο, περίπου στο 0,96-0,97 δολάριο. Πρόκειται για το χαμηλότερο επίπεδο από την έναρξη του δείκτη και για πτώση άνω του 50% από τα υψηλά του καλοκαιριού.
Για τους καταναλωτές και τις επιχειρήσεις αυτό είναι θετικό. Για τα AI labs, όμως, δημιουργεί ένα πρόβλημα: η τιμή της «μονάδας» που πωλούν μειώνεται, την ώρα που το κόστος κατασκευής και λειτουργίας των υποδομών παραμένει τεράστιο.
Η AI χρειάζεται, επομένως, να κάνει δύο πράγματα ταυτόχρονα: να αυξήσει θεαματικά τη χρήση και να μειώσει το κόστος παραγωγής της υπολογιστικής ισχύος αρκετά ώστε η πτώση των τιμών να μην καταστρέψει τα περιθώρια κέρδους.
Αυτό είναι ένα δύσκολο στοίχημα. Η αγορά μετοχών έχει ήδη ενσωματώσει σημαντικές προσδοκίες για μελλοντικά κέρδη. Εάν αυτές οι προσδοκίες υποχωρήσουν, η διόρθωση δεν θα περιοριστεί απαραίτητα στις εταιρείες AI. Οι hyperscalers αποτελούν πλέον μεγάλο μέρος των χρηματιστηριακών δεικτών και η τεχνολογική επενδυτική έκρηξη έχει συμβάλει σημαντικά στην άνοδο του αμερικανικού χρηματιστηρίου.
Η Ομοσπονδιακή Τράπεζα των ΗΠΑ καταγράφει για το δεύτερο τρίμηνο του 2026 συνολική αξία μετοχών και μεριδίων επενδυτικών κεφαλαίων περίπου 67,1 τρισ. δολάρια στα σχετικά στοιχεία των χρηματοοικονομικών λογαριασμών.
Παράλληλα, οι ξένοι επενδυτές εξακολουθούν να κατευθύνουν σημαντικά κεφάλαια προς αμερικανικές μετοχές. Οι καθαρές εισροές σε αμερικανικές μετοχές και μερίδια επενδυτικών κεφαλαίων έφθασαν σε επίπεδα-ρεκόρ το δωδεκάμηνο έως τον Ιούλιο του 2026, σύμφωνα με στοιχεία που επικαλείται το Financial Times.
Έτσι, η AI έχει πλέον δύο όψεις. Από τη μία, λειτουργεί ως κινητήρας επενδύσεων, ζήτησης για chips, data centers και ηλεκτρική ενέργεια. Από την άλλη, συγκεντρώνει τεράστιες προσδοκίες στις αποτιμήσεις των μετοχών και δημιουργεί αυξανόμενες ανάγκες χρηματοδότησης.

Ο Ντέμις Χασάμπις (Google DeepMind), ο Ντάριο Αμοντέι (Anthropic) και ο Σαμ Άλτμαν (OpenAI), ηγούνται της παγκόσμιας κούρσας ανάπτυξης υπερσύγχρονων μοντέλων τεχνητής νοημοσύνης
Το φάντασμα του 2008 σε ένα οικοσύστημα AI που δεν αντέχει εύκολα ένα μεγάλο σοκ
Η σύγκριση με το 2008 είναι αναπόφευκτη, αλλά χρειάζεται προσοχή. Στην κρίση των στεγαστικών δανείων, η μόχλευση ήταν ενσωματωμένη σε ένα πολύπλοκο σύστημα τιτλοποιήσεων και παραγώγων, με νοικοκυριά και κατοικίες στο επίκεντρο. Στην AI, μεγάλο μέρος της επένδυσης αφορά πραγματικά περιουσιακά στοιχεία: data centers, chips, δίκτυα και ενεργειακές υποδομές.
Επιπλέον, ο πυρήνας του οικοσυστήματος —Microsoft, Alphabet, Amazon, Meta και Nvidia— διαθέτει προς το παρόν ισχυρές ταμειακές ροές και πρόσβαση στις αγορές κεφαλαίου, αλλά πλέον τα στοιχεία δείχνουν ότι αυτή η τάση αρχίζει να αμφισβητείται. Η ανάλυση της Sona εντοπίζει τη μεγαλύτερη ευαισθησία έναν «δακτύλιο» έξω από αυτόν τον πυρήνα, όπου βρίσκονται εταιρείες με μεγαλύτερη μόχλευση, μικρότερα περιθώρια κέρδους και ασθενέστερες ταμειακές ροές.
Αυτό ακριβώς κάνει το σενάριο πιο σύνθετο. Δεν απαιτείται μια κατάρρευση των τεχνολογικών κολοσσών. Μπορεί να αρκεί μια απότομη επιβράδυνση των επενδύσεων. Εάν η ανάπτυξη των εσόδων δεν συμβαδίσει με τις προβλέψεις, οι εταιρείες ενδέχεται να περιορίσουν τα νέα data centers. Τότε οι μικρότεροι πάροχοι υποδομών θα βρεθούν αντιμέτωποι με χαμηλότερη ζήτηση, υψηλότερο κόστος χρηματοδότησης και δυσκολότερη αναχρηματοδότηση.
Και επειδή οι ίδιοι επενδυτές κατέχουν μετοχές και ομόλογα πολλών από τους κρίκους της αλυσίδας, η προσαρμογή μπορεί να μεταφερθεί από τη μία αγορά στην άλλη.
Αυτό είναι το πραγματικό νόημα του «too big to fail» στην εποχή της AI. Δεν σημαίνει ότι η τεχνητή νοημοσύνη είναι καταδικασμένη να αποτύχει ούτε ότι ένα νέο 2008 είναι προδιαγεγραμμένο. Σημαίνει ότι το οικοσύστημα έχει αποκτήσει τέτοιο μέγεθος, συγκέντρωση κεφαλαίου και αλληλεξάρτηση, ώστε οι επιπτώσεις μιας μεγάλης αποτυχίας θα ήταν πιθανότατα πολύ ευρύτερες από την κατάρρευση μιας μεμονωμένης startup.
Το τελικό στοίχημα είναι η παραγωγικότητα. Αν η AI καταφέρει να αυξήσει σημαντικά την παραγωγικότητα των επιχειρήσεων, να δημιουργήσει νέες αγορές και να μετατρέψει τις σημερινές τεράστιες επενδύσεις σε διατηρήσιμα κέρδη, το σημερινό χρέος μπορεί να αποδειχθεί χρηματοδότηση μιας νέας τεχνολογικής εποχής.
Αν, αντίθετα, η ζήτηση αποδειχθεί μικρότερη από τις προσδοκίες, η πτώση των τιμών των υπηρεσιών AI συμπιέσει τα περιθώρια και οι εταιρείες αρχίσουν να περιορίζουν τις επενδύσεις, το πρόβλημα δεν θα βρίσκεται μόνο στην αποτίμηση των AI labs.
Θα βρίσκεται σε ολόκληρο το δίκτυο που χτίστηκε γύρω τους. Και αυτή είναι ίσως η σημαντικότερη διαφορά της σημερινής φάσης: η AI δεν είναι πλέον μία εταιρεία, ένα προϊόν ή ένας κλάδος. Είναι ένα χρηματοοικονομικό οικοσύστημα στο οποίο κεφάλαιο, χρέος, υπολογιστική ισχύς, chips, data centers, συμβόλαια και μελλοντικά έσοδα έχουν αρχίσει να συνδέονται τόσο στενά, ώστε το ερώτημα για την αξία ενός παίκτη δεν μπορεί εύκολα να απαντηθεί χωρίς να εξεταστεί ολόκληρο το σύστημα.
Το αν αυτό θα οδηγήσει σε μια νέα κρίση είναι άγνωστο. Το ότι έχει δημιουργηθεί ένα δίκτυο αρκετά μεγάλο ώστε μια σοβαρή αναταραχή σε έναν κρίσιμο κρίκο να μεταδοθεί πολύ πέρα από τον ίδιο, όμως, είναι πλέον ένας κίνδυνος που οι αγορές, οι τράπεζες και οι κυβερνήσεις δεν μπορούν να αγνοούν.