Η Wall Street εξακολουθεί να ποντάρει δυναμικά στην τεχνητή νοημοσύνη (AI), όμως η απότομη άνοδος των αποδόσεων των αμερικανικών ομολόγων δημιουργεί μια νέα απειλή. Το υψηλότερο κόστος χρήματος αυξάνει το βάρος του χρέους για τους τεχνολογικούς κολοσσούς και δοκιμάζει τις αποτιμήσεις των μετοχών.
Η εμμονή της Wall Street με την τεχνητή νοημοσύνη έχει μέχρι στιγμής αποδειχθεί ισχυρότερη από σχεδόν κάθε άλλη ανησυχία. Οι επενδυτές συνεχίζουν να διοχετεύουν κεφάλαια στις μεγαλύτερες τεχνολογικές εταιρείες, οδηγώντας τους βασικούς χρηματιστηριακούς δείκτες κοντά σε ιστορικά υψηλά, παρά την εκτίναξη των επιτοκίων και την άνοδο του κόστους δανεισμού.
Το πρόβλημα είναι ότι το περιβάλλον αλλάζει. Οι αποδόσεις των μακροπρόθεσμων αμερικανικών κρατικών ομολόγων κινούνται πλέον σε επίπεδα που δεν είχαν παρατηρηθεί εδώ και δεκαετίες, ενώ την ίδια στιγμή το επενδυτικό πρόγραμμα για την ανάπτυξη υποδομών τεχνητής νοημοσύνης απαιτεί εκατοντάδες δισεκατομμύρια δολάρια.
«Με αυτά τα υψηλότερα επιτόκια, όλοι βρισκόμαστε σε επιφυλακή», σημειώνει ο Κεν Μαχόνεϊ, διευθύνων σύμβουλος της Mahoney Asset Management.
Τεχνητή νοημοσύνη απέναντι στα υψηλά επιτόκια
Την περασμένη εβδομάδα η απόδοση του 30ετούς αμερικανικού ομολόγου έφτασε στο 5,69%, ενώ το 10ετές ξεπέρασε το 5,3%. Πρόκειται για επίπεδα που δεν είχαν καταγραφεί από το 2002.
Παρά την άνοδο του κόστους χρήματος, οι τεχνολογικές μετοχές εξακολουθούν να κρατούν τα κέρδη τους στον Nasdaq σημείωνοντας νέα ρεκόρ με άνοδο 22% από τις αρχές του έτους, ενώ ο S&P 500 απέχει λιγότερο από 1% από το ιστορικό υψηλό που είχε σημειώσει τον Αύγουστο.
Η Microsoft, η Nvidia και η Apple αποτελούν τους μεγαλύτερους συντελεστές της ανόδου τόσο του S&P 500 όσο και του τεχνολογικά βαρύ Nasdaq 100 κατά τους τελευταίους τρεις μήνες.
«Θα έλεγα ότι το 5% στις αποδόσεις ομολόγων ήταν το όριο, αλλά αυτό πλέον βρίσκεται ήδη πίσω μας και αρκετοί κιιτούν το 6%», σχολιάζει ο Ματ Στάκι, επικεφαλής διαχείρισης χαρτοφυλακίου στη Northwestern Mutual.
Η ανθεκτικότητα των μετοχών στηρίζεται σε μεγάλο βαθμό στις εξαιρετικά υψηλές προσδοκίες για τα εταιρικά αποτελέσματα των τεχνολογικών ομίλων. Σύμφωνα με την Bloomberg Intelligence, τα κέρδη ανά μετοχή του κλάδου στο τρίτο τρίμηνο αναμένεται να αυξηθούν περισσότερο από 65%, καταγράφοντας τον δεύτερο υψηλότερο ρυθμό ανάπτυξης μετά την ενέργεια.
Η επίδοση αυτή θα συνέβαλε στην αύξηση των κερδών ανά μετοχή για το σύνολο των εταιρειών του S&P 500 κατά περισσότερο από 24%. Εφόσον επιβεβαιωθεί, θα είναι το τρίτο συνεχόμενο τρίμηνο κατά το οποίο τα κέρδη ανά μετοχή του δείκτη αυξάνονται πάνω από 20%.
«Είναι δύσκολο ακόμη και να το βάλει κανείς σε προοπτική. Είναι ιστορικό», σημειώνει ο Ρομπ Κόνζο, διευθύνων σύμβουλος της Wealth Alliance. Αυτή ακριβώς η εκρηκτική κερδοφορία αποτελεί σήμερα το βασικό αντίβαρο στην άνοδο των επιτοκίων.
Το χρέος της ΑΙ αυξάνεται
Τα τελευταία τρία χρόνια, η τεχνητή νοημοσύνη έχει αποτελέσει τον βασικό κινητήρα της ανόδου της Wall Street. Οι τεχνολογικοί κολοσσοί επενδύουν τεράστια ποσά για την κατασκευή των data centers, των δικτύων και των υπολογιστικών υποδομών που απαιτούνται για την ανάπτυξη της νέας τεχνολογίας.
Αυτό δημιούργησε έναν αυτοτροφοδοτούμενο κύκλο. Οι εταιρείες που πραγματοποιούν τις επενδύσεις ανεβαίνουν επειδή θεωρείται ότι κερδίζουν έδαφος στην ΑΙ, ενώ ταυτόχρονα ανεβαίνουν και οι εταιρείες που προμηθεύουν τα απαιτούμενα εξαρτήματα, από τους κατασκευαστές chips έως τους ομίλους που κατασκευάζουν data centers.
Όμως ο κύκλος αυτός έχει πλέον μια σημαντική διαφοροποίηση: οι τεχνολογικοί κολοσσοί χρειάζονται περισσότερο εξωτερικό κεφάλαιο.
Alphabet, Amazon και Meta έχουν δει τις ελεύθερες ταμειακές ροές τους να γίνονται αρνητικές σε ετήσια βάση, καθώς οι δαπάνες για υποδομές τεχνητής νοημοσύνης αυξάνονται.
Οι εταιρείες αυτές ξεκίνησαν την επενδυτική κούρσα έχοντας εξαιρετικά ισχυρούς ισολογισμούς και πιστοληπτικές αξιολογήσεις AA και AAA. Τώρα, όμως, οι ανάγκες τους σε κεφάλαια υπερβαίνουν τα διαθέσιμα εσωτερικά κεφάλαια.
«Οι hyperscalers όπως η Meta, η Amazon, η Alphabet, η Microsoft και η Oracle έχουν σήμερα ανάγκες σε μετρητά που υπερβαίνουν κατά πολύ τις εσωτερικές πηγές χρηματοδότησης, γεγονός που τους οδηγεί στις αγορές χρέους», σημειώνει ο Ρόμπερτ Σίφμαν της Bloomberg Intelligence.
Αυτό σημαίνει ότι η μόχλευση αναμένεται να αυξηθεί τα επόμενα δύο χρόνια.
Μέχρι στιγμής, πάντως, οι πιστοληπτικές αξιολογήσεις των εταιρειών δεν έχουν υποβαθμιστεί. Η ισχυρή αύξηση των EBITDA εξακολουθεί να αντισταθμίζει το αυξημένο χρέος.
Το ερώτημα είναι για πόσο.
Το 6% στο 10ετές αλλάζει το παιχνίδι στην AI
Η άνοδος των αποδόσεων έχει ήδη αρχίσει να επηρεάζει τις αποτιμήσεις στην ευρύτερη αγορά. Ο S&P 500 διαπραγματεύεται πλέον σε λιγότερο από 19 φορές τα προθεσμιακά κέρδη, έναντι περισσότερων από 21 φορές τον Μάιο.
Η εξήγηση είναι απλή: όσο αυξάνονται οι αποδόσεις των κρατικών ομολόγων, τόσο μειώνεται η ελκυστικότητα των μετοχών και τόσο μεγαλύτερη απόδοση απαιτούν οι επενδυτές για να αναλάβουν τον κίνδυνο.
Ιστορικά, μια μεταβολή περίπου 100 μονάδων βάσης στην απόδοση του 10ετούς αμερικανικού ομολόγου είναι αρκετή για να επηρεάσει τις αποτιμήσεις και τα εταιρικά κέρδη, σύμφωνα με τον Στάκι.
Με το 10ετές ήδη περίπου στο 5,3%, τα περιθώρια για περαιτέρω άνοδο στενεύουν.
Το κρίσιμο όριο είναι το 6%.

H Τεχνητή Νοημοσύνη στο κλείσιμο μεγάλων συναλλαγών της Wall Street © Χ.com
«Εάν οι αποδόσεις του 10ετούς φτάσουν στο 6%, θα κάνουμε μια διαφορετική συζήτηση», εκτιμά ο Κρις Γκαλιπό της Franklin Templeton Institute.
Η τελευταία φορά που η απόδοση του 10ετούς κινήθηκε προσωρινά στο 5% ήταν το 2023. Εκείνη τη χρονιά ο S&P 500 ενισχύθηκε κατά 24%, εγκαινιάζοντας μια τριετία διψήφιων ετήσιων αποδόσεων.
Τότε, όμως, υπήρχε μια σημαντική διαφορά. Οι εταιρείες της λεγόμενης Magnificent Seven διέθεταν τεράστια ταμειακά διαθέσιμα και πολύ περιορισμένο χρέος. Μπορούσαν επομένως να απορροφήσουν την αύξηση του κόστους χρηματοδότησης.
Σήμερα, η εικόνα είναι διαφορετική.
Η κλίμακα των επενδύσεων στην τεχνητή νοημοσύνη υποχρεώνει τις ίδιες εταιρείες να εκδίδουν ομόλογα και να αναζητούν κεφάλαια στις αγορές.
Αυτό δημιουργεί μια νέα σχέση μεταξύ της κρίσης στα ομόλογα και της αγοράς μετοχών: εάν το κόστος χρήματος συνεχίσει να αυξάνεται, η ΑΙ δεν θα πλήττεται μόνο επειδή οι μετοχές της γίνονται ακριβότερες ως προς την αποτίμησή τους, αλλά και επειδή το ίδιο το επενδυτικό της μοντέλο γίνεται ακριβότερο.
Ο δισεκατομμυριούχος Ρέι Ντάλιο προειδοποίησε ότι η τεχνητή νοημοσύνη αποτελεί μια «κλασική φούσκα», η οποία πλησιάζει στο σημείο να σκάσει, λόγω της αύξησης των επιτοκίων και της ανάγκης μετατροπής του πλούτου σε μετρητά.
Μιλώντας στο Forbes Global CEO Conference στη Σιγκαπούρη, ο Ντάλιο δήλωσε ότι λαμβάνεται τεράστιος όγκος χρέους για τη χρηματοδότηση της τεχνητής νοημοσύνης. Καθώς τα επιτόκια συνεχίζουν να αυξάνονται, αυτό είναι το σημείο στο οποίο η φούσκα αρχίζει να σκάει. «Βρισκόμαστε στο σημείο του κύκλου που προηγείται αυτού, αλλά το πλησιάζει», δήλωσε ο ιδρυτής της Bridgewater. «Νομίζω ότι είμαστε κοντά σε αυτό».
Ο Πολ Κρούγκμαν σε άρθρο του στο substack υποστηρίζει ότι η έκρηξη των επενδύσεων στην τεχνητή νοημοσύνη δεν αποτελεί πλέον απλώς ένα στοίχημα για το μέλλον, αλλά μια οικονομική πραγματικότητα που ήδη στερεί κεφάλαια και πόρους από σχεδόν κάθε άλλο τομέα.
Μέχρι σήμερα, η συζήτηση για τους κινδύνους της έκρηξης της τεχνητής νοημοσύνης επικεντρωνόταν κυρίως στο μέλλον: πόσες θέσεις εργασίας θα χαθούν, αν δημιουργείται μια νέα χρηματιστηριακή φούσκα και τι θα συμβεί εάν αυτή σκάσει.
Υπάρχει, όμως, μια συνέπεια που δεν χρειάζεται προβλέψεις, καθώς βρίσκεται ήδη σε πλήρη εξέλιξη, σημειώνει ο Κρούγκμαν. Η τεράστια επενδυτική έκρηξη στην AI και στα data centers αρχίζει να εκτοπίζει άλλες επενδύσεις από την οικονομία.
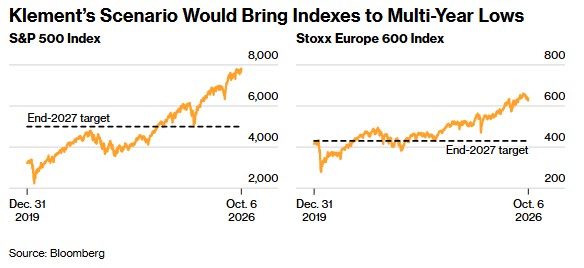
Το σενάριο του Κλέμεντ προειδοποιεί για πτώση των δεικτών σε πολυετή χαμηλά ©Bloomberg
Παράλληλα αυξάνονται οι προειδοποιήσεις για φούσκα έτοιμη να σκάσει. Η εκρηκτική άνοδος των μετοχών διεθνώς, με βασικό καταλύτη τις επενδύσεις στις υποδομές τεχνητής νοημοσύνης, ενδέχεται να οδηγήσει σε απότομη αντιστροφή τα επόμενα δύο χρόνια, με τον Γιόαχιμ Κλέμεντ της Panmure Liberum να εκτιμά ότι η φούσκα της AI θα σπάσει το 2027 ή το 2028, προκαλώντας ισχυρή διόρθωση στις αγορές.
Σύμφωνα με τον ίδιο, τα ελεύθερα ταμειακά διαθέσιμα των hyperscalers έχουν σε μεγάλο βαθμό εξαντληθεί, ενώ το κόστος δανεισμού αυξάνεται γρήγορα και γίνεται απαγορευτικό για τις εταιρείες του κλάδου. Για τον S&P 500 προβλέπει μόλις 5.000 μονάδες στο τέλος του 2027, επίπεδο που συνεπάγεται πτώση 36% από τα σημερινά επίπεδα. Η πρόβλεψή του είναι η πιο απαισιόδοξη μεταξύ επτά στρατηγικών αναλυτών που παρακολουθεί το Bloomberg, οι οποίοι κατά μέσο όρο βλέπουν περιθώριο ανόδου 14%. Για τον Stoxx 600 προβλέπει υποχώρηση στις 430 μονάδες, πάνω από 30% χαμηλότερα.
Η εκτίμηση αποτελεί σημαντική ανατροπή, καθώς μόλις στα μέσα Σεπτεμβρίου ο Κλέμεντ προέβλεπε τον S&P 500 στις 8.300 μονάδες έως το τέλος του επόμενου έτους. Καταλύτης της αλλαγής είναι ο επίμονος πληθωρισμός και η άνοδος του κόστους χρηματοδότησης των επενδύσεων.
Οι δαπάνες των hyperscalers για data centers αναμένεται να ξεπεράσουν τα $713 δισ. το 2026, υπερδιπλάσιες από το 2025, σύμφωνα με το Bloomberg Intelligence. Ο Klement, πάντως, παραμένει αισιόδοξος για τον Stoxx 600 έως το τέλος του 2026, προβλέποντας άνοδο περίπου 10%.
Δεν προτείνει άμεσες πωλήσεις, αλλά σχέδιο άμυνας: εάν ο S&P 500 υποχωρήσει κάτω από τον κινητό μέσο όρο 200 ημερών, συστήνει στροφή σε αμυντικούς κλάδους, όπως τρόφιμα, καπνός και φαρμακευτικές εταιρείες.
Την ίδια ώρα, η επικεφαλής του ΔΝΤ, Κρισταλίνα Γκεοργκίεβα, προειδοποιεί ότι η τεχνητή νοημοσύνη αποτελεί ταυτόχρονα ελπίδα για υψηλότερη ανάπτυξη και πιθανή πηγή νέων οικονομικών πιέσεων. Μιλώντας στη Σιγκαπούρη, ενόψει των ετήσιων συνόδων του ΔΝΤ και της Παγκόσμιας Τράπεζας, επισήμανε ότι η παγκόσμια οικονομία βρίσκεται αντιμέτωπη με τρεις ισχυρές προκλήσεις: την ταχεία επέκταση της AI, το αυξανόμενο ενεργειακό κόστος και το δημόσιο χρέος, που αναμένεται να ξεπεράσει το 100% του παγκόσμιου ΑΕΠ.
Η Γκεοργκίεβα τόνισε ότι η τεχνητή νοημοσύνη μπορεί να ενισχύσει σημαντικά την παραγωγικότητα, όμως η τεράστια επενδυτική κούρσα για την ανάπτυξη υποδομών AI προκαλεί ήδη πληθωριστικές πιέσεις και δημιουργεί νέους χρηματοπιστωτικούς κινδύνους.
Οι παγκόσμιες επενδύσεις στην AI αναμένεται να αποκτήσουν οικονομικό βάρος αντίστοιχο με εκείνο ιστορικών επενδυτικών κύκλων, όπως οι σιδηρόδρομοι, τα δίκτυα ηλεκτρισμού και οι τηλεπικοινωνίες. Παράλληλα, ο εξοπλισμός και τα προϊόντα που συνδέονται με την τεχνητή νοημοσύνη αντιστοιχούν ήδη σε περισσότερο από το 10% του παγκόσμιου εμπορίου αγαθών.
Η κατασκευαστική έκρηξη γύρω από την AI, σε συνδυασμό με τις αυξήσεις στην ενέργεια και τα τρόφιμα, τους δασμούς και τις υψηλότερες αμυντικές δαπάνες, εντείνει τις πιέσεις στις τιμές, ενώ περιορίζει τα περιθώρια άσκησης δημοσιονομικής πολιτικής.
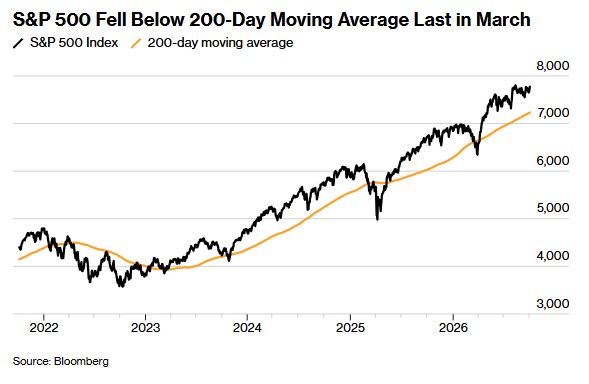
Ο S&P 500 έπεσε κάτω από τον κινητό μέσο όρο 200 ημερών τον περασμένο Μάρτιο ©Bloomberg
AI: Τα data centers ανοίγουν και το ενεργειακό μέτωπο
Το πρόβλημα δεν περιορίζεται στο χρέος. Η έκρηξη των data centers έχει δημιουργήσει μια δεύτερη πηγή πίεσης: την τεράστια ζήτηση για ηλεκτρική ενέργεια.
Στις ΗΠΑ αυξάνονται οι αντιδράσεις των τοπικών κοινωνιών, καθώς τα data centers επιβαρύνουν τα δίκτυα και ενδέχεται να αυξήσουν το κόστος ηλεκτρικής ενέργειας.
Σύμφωνα με πρόσφατη έρευνα των AP-NORC και University of Chicago Energy Policy Institute, 84% των Αμερικανών δηλώνουν ότι ανησυχούν για την επίδραση των data centers στις τοπικές τιμές ηλεκτρικής ενέργειας.
Περισσότεροι από τους μισούς Αμερικανούς δηλώνουν επίσης εξαιρετικά ή πολύ ανήσυχοι για τις περιβαλλοντικές επιπτώσεις της ΑΙ, έναντι 41% πριν από έναν χρόνο.
Η αντίδραση είναι μάλιστα διακομματική. Περίπου 79% των Δημοκρατικών και 76% των Ρεπουμπλικανών τάσσονται υπέρ της υποχρέωσης των developers να πληρώνουν για τις αναβαθμίσεις του ηλεκτρικού δικτύου που απαιτούνται για τη λειτουργία των data centers.
Η πίεση αυτή οδήγησε Google, Nvidia και την startup Emerald AI στη δημιουργία της AI Energy Management Alliance, μιας συμμαχίας περίπου 20 εταιρειών και οργανισμών από τους κλάδους της τεχνολογίας και της ενέργειας.
Συμμετέχουν μεταξύ άλλων η Anthropic, οι εταιρείες δικτύων National Grid και AES και οι παραγωγοί ηλεκτρικής ενέργειας Constellation, NRG και RWE.
Η ιδέα είναι τα data centers να μην αντιμετωπίζονται ως καταναλωτές που λειτουργούν αδιάκοπα, αλλά να μπορούν να μειώνουν προσωρινά την κατανάλωσή τους όταν το δίκτυο βρίσκεται υπό πίεση.
Αυτό θα μπορούσε να γίνει με τη μετατόπιση ή προσωρινή παύση εργασιών ΑΙ, τη χρήση μπαταριών ή την αξιοποίηση τοπικής παραγωγής ενέργειας.
Η Google έχει ήδη δεσμευθεί να μπορεί να μειώσει κατά 1 gigawatt τη ζήτηση ηλεκτρικής ενέργειας μέσω συμφωνιών με εταιρείες κοινής ωφέλειας.
Το σχέδιο, ωστόσο, προϋποθέτει ότι οι εταιρείες θα μπορούν να αποδεικνύουν και να εφαρμόζουν στην πράξη τη δυνατότητα μείωσης της κατανάλωσης.

Χρηματιστήρια © Magnific
Τσιπ χωρίς επαρκείς υποδομές και αυξανόμενο επενδυτικό ρίσκο
Υπάρχει μια σοβαρή ανησυχία στην αγορά. Η εκρηκτική ανάπτυξη της τεχνητής νοημοσύνης προσκρούει στις καθυστερήσεις κατασκευής data centers και στις ελλείψεις ηλεκτρικής ενέργειας, προειδοποιούν αναλυτές στο Bloomberg Οι επενδύσεις δισεκατομμυρίων αντιμετωπίζουν αυξανόμενους κινδύνους, ενώ η αγορά μικροτσίπ ενδέχεται να βρεθεί αντιμέτωπη με πλεονάζουσα προσφορά.
Η κατασκευή νέων κέντρων δεδομένων αντιμετωπίζει εμπόδια που εκτείνονται από την έλλειψη εργατικού δυναμικού και εξοπλισμού έως τις αντιδράσεις τοπικών κοινωνιών και τις καθυστερήσεις αδειοδότησης. Παράλληλα, οι αργοί ρυθμοί σύνδεσης με τα ηλεκτρικά δίκτυα και η περιορισμένη παραγωγή αεριοστροβίλων δυσκολεύουν την κάλυψη των ενεργειακών αναγκών.
Το κόστος είναι ιδιαίτερα υψηλό: η ανάπτυξη υπολογιστικής ισχύος ενός γιγαβάτ μπορεί να απαιτήσει δεκάδες δισεκατομμύρια δολάρια. Σύμφωνα με την εταιρεία Currence, τα μισά μεγάλα έργα data centers που ανακοινώθηκαν για το συγκεκριμένο έτος δεν είχαν ακόμη ξεκινήσει να κατασκευάζονται. Επιπλέον, σχεδόν το ήμισυ της υπό ανάπτυξη δυναμικότητας στις ΗΠΑ συνδέεται με κατασκευαστές χωρίς προηγούμενη εμπειρία στον κλάδο, σύμφωνα με την BloombergNEF.
Η αναντιστοιχία μεταξύ της παραγωγής ημιαγωγών και της διαθεσιμότητας λειτουργικών κέντρων δεδομένων αποτελεί βασική ανησυχία. Αναλυτές της Morgan Stanley προειδοποιούν ότι η διαθέσιμη ηλεκτρική ισχύς στις ΗΠΑ έως το 2028 ενδέχεται να υπολείπεται κατά περίπου ένα τρίτο των αναγκών που θα δημιουργήσει ο προβλεπόμενος όγκος τσιπ.
Οι περιορισμοί στην προσφορά, πάντως, έχουν προσωρινά και θετικές επιπτώσεις για ορισμένες επιχειρήσεις. Η σπανιότητα εξοπλισμού και υπηρεσιών ενισχύει τις τιμές, ωφελώντας προμηθευτές όπως η Caterpillar και η Bloom Energy, ενώ η SpaceX του Έλον Μασκ εκμισθώνει υπολογιστική ισχύ με υψηλό κόστος. Ωστόσο, εάν οι υποδομές δεν ολοκληρωθούν εγκαίρως, η αγορά κινδυνεύει να βρεθεί με περισσότερους επεξεργαστές από όσους μπορεί να λειτουργήσει.
Οι καθυστερήσεις αυξάνουν την αβεβαιότητα για χρηματοδότες και ιδιοκτήτες εγκαταστάσεων, καθιστώντας κρίσιμους τους όρους των συμβάσεων. Η εταιρεία SB Energy, που υποστηρίζεται από τη SoftBank, διαθέτει χαρτοφυλάκιο συμβασιοποιημένων έργων υπολογιστικής ισχύος 8,8 γιγαβάτ, μεγάλο μέρος των οποίων προορίζεται για την OpenAI. Ωστόσο, μόνο ένα μικρό τμήμα βρίσκεται υπό κατασκευή και κανένα από τα κέντρα δεδομένων της δεν λειτουργεί ακόμη.
Αντίστοιχα, η Nscale έχει γνωστοποιήσει ότι η σύμβασή της με την Anthropic, αξίας 44,6 δισ. δολαρίων, προβλέπει περιορισμένη προστασία σε περίπτωση προβλημάτων στην εφοδιαστική αλυσίδα. Στην περίπτωση της Oracle, οι καθυστερήσεις αδειοδότησης για αγωγό φυσικού αερίου στο έργο Project Jupiter στο Νέο Μεξικό έχουν δημιουργήσει πρόσθετες ανησυχίες.
Οι μεγάλοι πάροχοι υποδομών επιχειρούν να περιορίσουν την έκθεσή τους, αναπτύσσοντας τη δυναμικότητα σταδιακά και δεσμεύοντας εγκαίρως κρίσιμο εξοπλισμό. Μια εναλλακτική είναι η αντικατάσταση παλαιότερων επεξεργαστών με νεότερα, αποδοτικότερα μοντέλα της Nvidia, αν και αυτή η επιλογή αυξάνει τις κεφαλαιουχικές δαπάνες και τα έξοδα αποσβέσεων.
Η ίδια η Nvidia προειδοποιεί ότι η έλλειψη γης, ενέργειας, κτιριακών εγκαταστάσεων ή κεφαλαίων μπορεί να επηρεάσει τις μελλοντικές επιδόσεις της. Η υποστήριξή της προς την ανάπτυξη της SB Energy, μέσω εγγύησης 105 δισ. δολαρίων για τις υποχρεώσεις μίσθωσης της OpenAI, αναδεικνύει τη σημασία της εξασφάλισης χρηματοδότησης και λειτουργικών υποδομών.
Το βασικό στοίχημα για τον κλάδο είναι πλέον ο συγχρονισμός των επενδύσεων σε τσιπ, ενέργεια και εγκαταστάσεις. Εάν οι καθυστερήσεις συνεχιστούν, οι προσδοκίες για τις πωλήσεις ημιαγωγών μπορεί να αποδειχθούν υπερβολικά αισιόδοξες, αφήνοντας ορισμένους επενδυτές με δαπανηρό εξοπλισμό που δεν μπορεί να αξιοποιηθεί εγκαίρως.
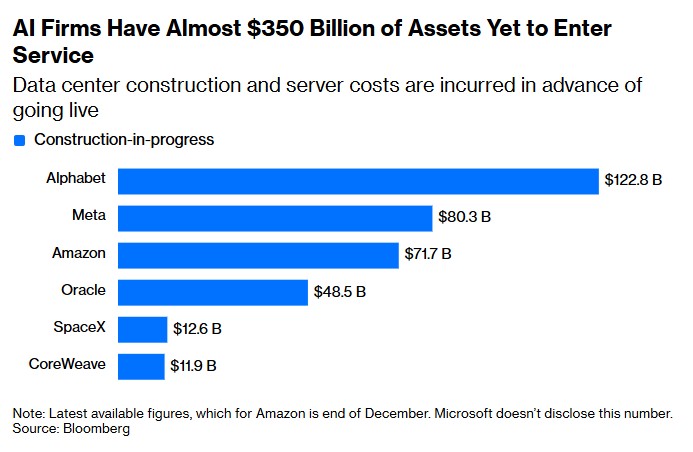
Οι εταιρείες τεχνητής νοημοσύνης έχουν σχεδόν 350 δισ. dol. σε περιουσιακά στοιχεία που δεν έχουν ακόμη τεθεί σε λειτουργία – Το κόστος κατασκευής data center και server Οι δαπάνες για την κατασκευή κέντρων δεδομένων και την προμήθεια διακομιστών πραγματοποιούνται πριν από την έναρξη λειτουργίας των εγκαταστάσεων ©Bloomberg
Η Wall Street βλέπει το ρίσκο AI κάτω από την επιφάνεια
Η εικόνα της αγοράς παραμένει ισχυρή, όμως οι κίνδυνοι συσσωρεύονται. Η άνοδος της τεχνητής νοημοσύνης εξακολουθεί να στηρίζεται σε ισχυρή ανάπτυξη κερδών, όμως οι επενδυτές αρχίζουν να αντιμετωπίζουν ένα δυσκολότερο σενάριο: υψηλότερο πληθωρισμό, βραδύτερη ανάπτυξη και ακριβότερο χρήμα.
«Η ανάπτυξη παραμένει ισχυρή και υποστηρίζεται από τη δραστηριότητα που συνδέεται με την τεχνολογία. Αυτό που αλλάζει είναι η αυξανόμενη αντίληψη ότι υπάρχει μεγαλύτερος ανοδικός κίνδυνος για τον πληθωρισμό και κάπως μεγαλύτερος καθοδικός κίνδυνος για την ανάπτυξη», σημειώνει η Μαγδαλένα Οκάμπο της Principal Asset Management.
Η αγορά, με άλλα λόγια, μπορεί να δείχνει ήρεμη στην επιφάνεια, αλλά κάτω από αυτήν η πίεση αυξάνεται.
Το μεγαλύτερο ερώτημα αφορά πλέον την αλληλεξάρτηση των τεχνολογικών μετοχών με το σύνολο της Wall Street. Η τεχνολογία έχει οδηγήσει το ράλι των τελευταίων ετών. Εάν οι μετοχές της ΑΙ αρχίσουν να διορθώνουν, ο αντίκτυπος πιθανότατα δεν θα περιοριστεί στον κλάδο.
Η μέχρι τώρα αισιοδοξία βασίζεται στην προσδοκία ότι η αποκλιμάκωση των τιμών πετρελαίου θα περιορίσει τον πληθωρισμό και ότι η ισχυρή κερδοφορία θα επιτρέψει στις Big Tech να συνεχίσουν να αναπτύσσονται.
Όμως αυτή η υπόθεση δεν είναι εξασφαλισμένη.

Futuristic computer network powers global communications inside modern factory generated by artificial intelligence
Ο πόλεμος στη Μέση Ανατολή συνεχίζεται, οι τιμές ενέργειας παραμένουν παράγοντας αβεβαιότητας και κανείς δεν μπορεί να εγγυηθεί ότι μια ενδεχόμενη αποκλιμάκωση θα οδηγήσει άμεσα σε πτώση του πετρελαίου.
Την ίδια στιγμή, η τεχνητή νοημοσύνη περνά από τη φάση του ενθουσιασμού στη φάση της απόδειξης. Οι επενδυτές δεν αρκούνται πλέον στις εντυπωσιακές προοπτικές ανάπτυξης· ζητούν να δουν εάν τα τεράστια κεφάλαια που διοχετεύονται σε chips, data centers, δίκτυα και ενεργειακές υποδομές μπορούν να μεταφραστούν σε αντίστοιχα υψηλές αποδόσεις και κέρδη.
Τεχνητή νοημοσύνη: Οι εταιρείες του κλάδου οδηγούν την αύξηση κερδών στις ΗΠΑ
Οι επιχειρήσεις που συνδέονται με την τεχνητή νοημοσύνη αναμένεται να αποτελέσουν τον βασικό μοχλό αύξησης των εταιρικών κερδών στις ΗΠΑ κατά το τρίτο τρίμηνο, ενισχύοντας τις προσδοκίες της Wall Street, αλλά και τους προβληματισμούς για τη διάρκεια της ανοδικής πορείας, σύμφωνα με το Reuters.
Σύμφωνα με τις μέσες εκτιμήσεις των αναλυτών, τα κέρδη των εταιρειών του δείκτη S&P 500 αναμένεται να αυξηθούν κατά περίπου 31% σε ετήσια βάση. Περίπου τα δύο τρίτα της ανόδου εκτιμάται ότι θα προέλθουν από τον τεχνολογικό κλάδο και κολοσσούς όπως η Alphabet, η Amazon και η Meta Platforms, σύμφωνα με στοιχεία της LSEG.
Οι προσδοκίες για ισχυρή κερδοφορία έχουν συμβάλει στην άνοδο της αμερικανικής χρηματιστηριακής αγοράς, με τον S&P 500 να καταγράφει νέο ιστορικό υψηλό πριν από την έναρξη της περιόδου ανακοινώσεων αποτελεσμάτων. Η προσοχή των επενδυτών στρέφεται πλέον στις μεγάλες τράπεζες, μεταξύ των οποίων η JPMorgan Chase και η Goldman Sachs, που αναμένεται να δώσουν το έναυσμα της περιόδου.
Ωστόσο, η αυξανόμενη εξάρτηση της χρηματιστηριακής ανόδου από την τεχνητή νοημοσύνη προκαλεί ερωτήματα για τη βιωσιμότητα των αποδόσεων. Αναλυτές επισημαίνουν ότι έως και το 70%-80% της αύξησης των κερδών ενδέχεται να συνδέεται με την τεχνολογία και την τεχνητή νοημοσύνη, ενώ οι κλάδοι των βασικών καταναλωτικών αγαθών και των ακινήτων εμφανίζουν ασθενέστερες προοπτικές.
Παράλληλα, τα κέρδη του ενεργειακού κλάδου εκτιμάται ότι θα ενισχυθούν κατά περίπου 115% σε ετήσια βάση, καθώς οι τιμές του αμερικανικού πετρελαίου αυξήθηκαν περίπου 30% το τρίτο τρίμηνο, λόγω του πολέμου μεταξύ ΗΠΑ, Ισραήλ και Ιράν.
Παραμένει, πάντως, αβέβαιο αν τα αποτελέσματα θα ξεπεράσουν τις εντυπωσιακές επιδόσεις του δεύτερου τριμήνου. Τότε, τα κέρδη του S&P 500 αυξήθηκαν σχεδόν 54% σε ετήσια βάση, καταγράφοντας την ισχυρότερη επίδοση από το 2021. Ακόμη και χωρίς τα λογιστικά κέρδη από την αποτίμηση επενδύσεων σε τεχνολογίες τεχνητής νοημοσύνης, η αύξηση διαμορφώθηκε περίπου στο 35%, υπογραμμίζοντας τη δυναμική, αλλά και τις υψηλές προσδοκίες που περιβάλλουν την αγορά.
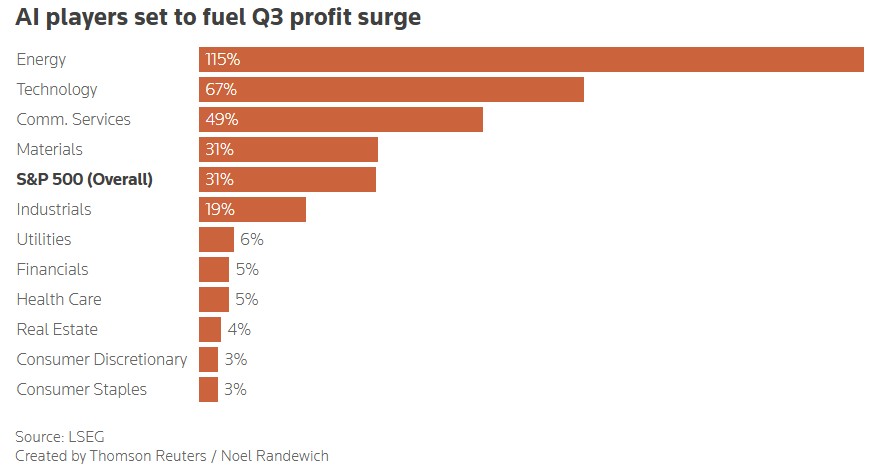
Το κρίσιμο ερώτημα είναι εάν η αύξηση των κερδών εταιρειών AI θα είναι αρκετά γρήγορη ώστε να απορροφήσει το αυξανόμενο κόστος χρηματοδότησης και το υψηλότερο χρέος. Εάν οι εταιρείες καταφέρουν να διατηρήσουν την κερδοφορία τους και να δικαιολογήσουν τις σημερινές αποτιμήσεις, το επενδυτικό πάρτι μπορεί να συνεχιστεί.
Εάν όμως τα υψηλά επιτόκια αρχίσουν να περιορίζουν τις επενδύσεις στην ΑΙ ή να επιβαρύνουν υπερβολικά τους ισολογισμούς των μεγάλων τεχνολογικών ομίλων, η σημερινή χρηματιστηριακή δυναμική θα βρεθεί αντιμέτωπη με μια πολύ πιο δύσκολη δοκιμασία.
Το διακύβευμα, επομένως, δεν είναι πλέον μόνο εάν η τεχνητή νοημοσύνη θα αλλάξει την οικονομία. Είναι εάν οι εταιρείες που βρίσκονται στην πρώτη γραμμή αυτής της αλλαγής μπορούν να χρηματοδοτήσουν το κόστος της χωρίς το χρέος και τα επιτόκια να υπονομεύσουν τις αποτιμήσεις τους — και τελικά ολόκληρο το χρηματιστηριακό αφήγημα γύρω από την ΑΙ. Εκεί βρίσκεται το πραγματικό στοίχημα.
Εάν τα κέρδη αυξηθούν αρκετά γρήγορα ώστε να απορροφήσουν το κόστος του υψηλότερου χρέους, το επενδυτικό πάρτι μπορεί να συνεχιστεί. Εάν όμως οι αποδόσεις των ομολόγων κινηθούν προς το 6%, η ανάπτυξη επιβραδυνθεί και το κόστος χρηματοδότησης αρχίσει να περιορίζει τις επενδύσεις στην ΑΙ, τότε η σημερινή χρηματιστηριακή δυναμική θα βρεθεί αντιμέτωπη με μια πολύ πιο δύσκολη εξίσωση.