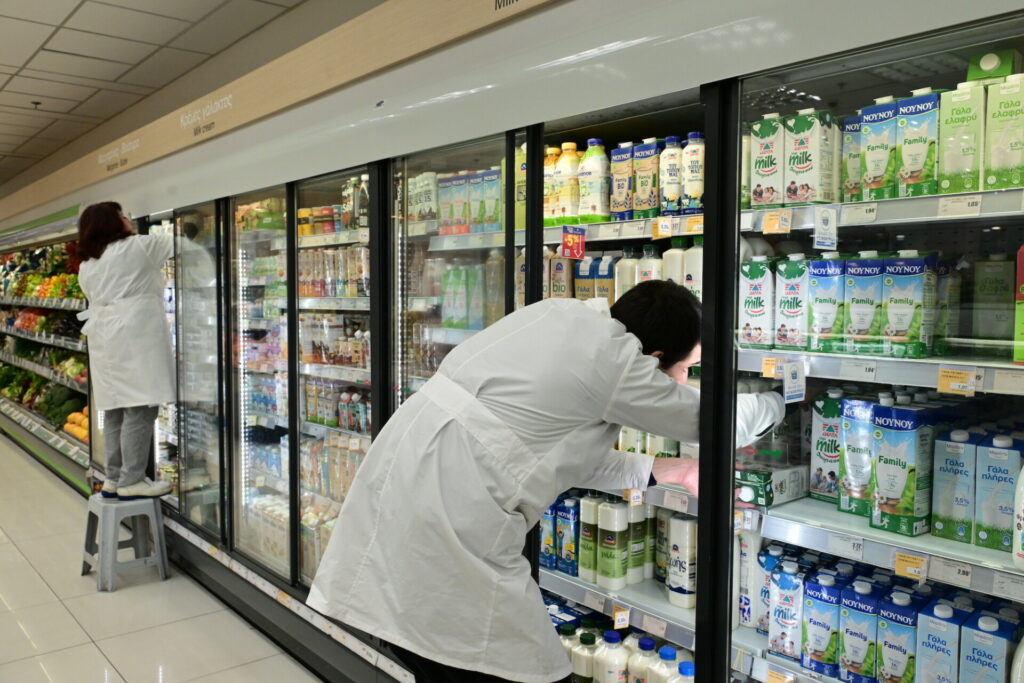
Σε μία αγορά όπου η κατανάλωση σε όγκο υποχωρεί, αλλά η αξία των πωλήσεων εξακολουθεί να κινείται οριακά ανοδικά, διαμορφώνονται οι νέες ισορροπίες στο φρέσκο λευκό γάλα στην Ελλάδα. Τα στοιχεία αγοράς που έχει στη διάθεσή του το powergame.gr για το οκτάμηνο Ιανουαρίου – Αυγούστου, δείχνουν ότι η ιδιωτική ετικέτα διατηρεί με μεγάλη διαφορά την πρώτη θέση καθώς οι μεγάλες αλυσίδες δίνουν μάχη τιμής για το γάλα ιδιωτικής ετικέτας, προσελκύοντας τους καταναλωτές στα ψυγεία. Το φρέσκο γάλα αποτελεί διαχρονικά ένα από τα προϊόντα «κράχτες», που κρατούν τους καταναλωτές στα σούπερ μάρκετ ως ένα από τα βασικότερα καταναλωτικά αγαθά.
Ταυτόχρονα, μεταξύ των επώνυμων παικτών η μάχη γίνεται πλέον περισσότερο κατακερματισμένη, με τη Δέλτα, τον Όλυμπο και τη Φάρμα Κουκάκη να αποτελούν τους ισχυρότερους πόλους.
Στο σύνολο της κατηγορίας του φρέσκου λευκού γάλακτος, η αξία των πωλήσεων από την αρχή του έτους εμφανίζει αύξηση 1,5% σε σχέση με το αντίστοιχο διάστημα του 2025. Ωστόσο, η εικόνα στον όγκο είναι διαφορετική, καθώς καταγράφεται πτώση 2,3%. Η διαφορά αυτή αποτυπώνει την επίδραση των υψηλότερων τιμών και του διαφορετικού μίγματος προϊόντων, σε μία αγορά όπου η πραγματική κατανάλωση παραμένει υπό πίεση.
Τον Ιούλιο η αξία της αγοράς παρέμεινε ουσιαστικά αμετάβλητη, ενώ τον Αύγουστο παρουσίασε πτώση 3,5%. Σε όγκο, η υποχώρηση ήταν εντονότερη, με -2,9% τον Ιούλιο και -5,6% τον Αύγουστο.
Ιδιωτική ετικέτα: Κρατάει το 1/3 της αγοράς σε όγκο πωλήσεων – Στο 1,05 η μέση τιμή
Η ιδιωτική ετικέτα παραμένει χωρίς αμφισβήτηση ο μεγαλύτερος παίκτης της αγοράς. Στο οκτάμηνο του 2026 κατέχει το 25,5% της αξίας των πωλήσεων, έναντι 25,2% το αντίστοιχο διάστημα του 2025. Η κυριαρχία της γίνεται ακόμη πιο εμφανής στον όγκο, όπου το μερίδιό της φτάνει το 33,3%, το 1/3 των ποσοτήτων γάλακτος που πωλούνται είναι ιδιωτικής ετικέτας.
Η διαφορά μεταξύ μεριδίου αξίας και μεριδίου όγκου εξηγείται σε μεγάλο βαθμό από τη χαμηλότερη μέση τιμή. Η τιμή ανά μονάδα όγκου για την ιδιωτική ετικέτα βρίσκεται στο 1,05 ευρώ στο οκτάμηνο του 2026, αυξημένη κατά 6,3% σε ετήσια βάση.
Μάχη για Δέλτα και Όλυμπο στην πρώτη θέση του επώνυμου γάλακτος
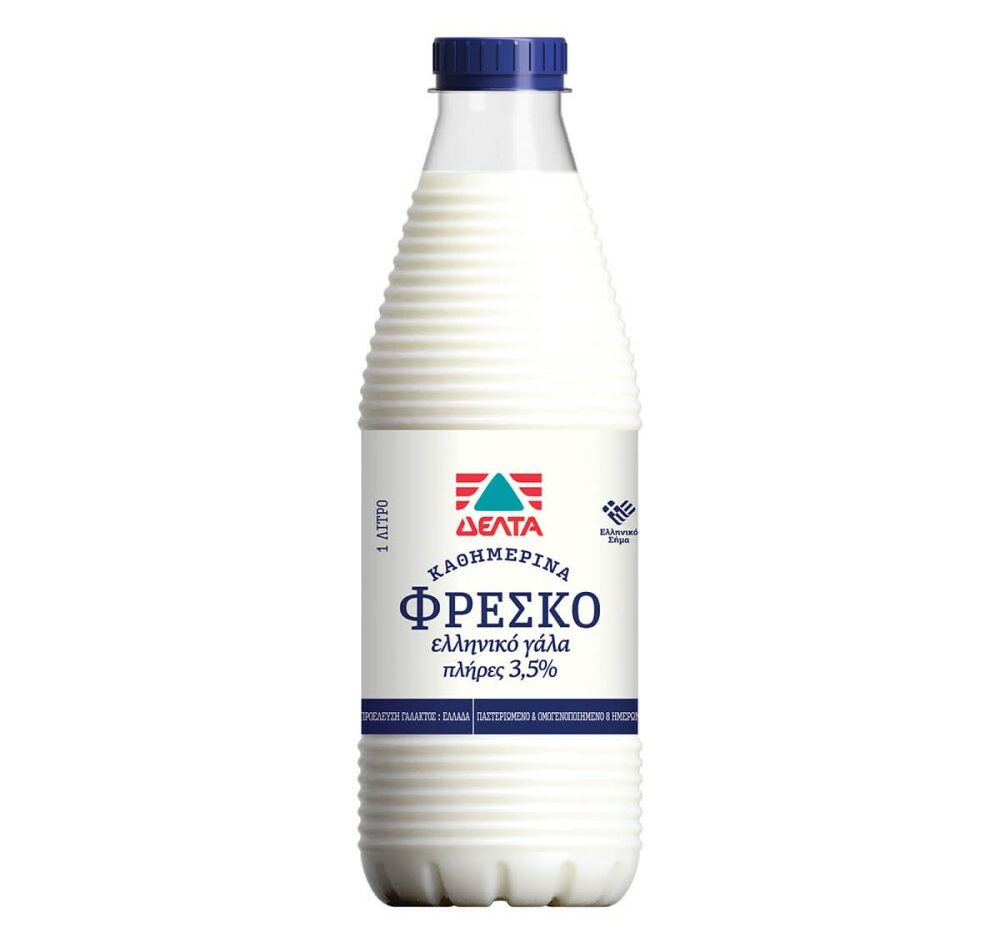
Μεταξύ των επώνυμων εταιρειών, η Δέλτα βρίσκεται στο 10,8% της αγοράς σε ό,τι αφορά το μερίδιό της σε τζίρο. Το αντίστοιχο μερίδιό της στον όγκο είναι 8,9%. Ο τζίρος της στο φετινό οκτάμηνο κινήθηκε οριακά χαμηλότερα, κατά 1% σε σχέση με πέρυσι, ενώ ο όγκος της υποχωρεί κατά 1,1%. Η μέση τιμή λίτρου για το γάλα της Δέλτα διαμορφώνεται στο 1,67 ευρώ.
Σχεδόν στην ίδια θέση βρίσκεται ο Όλυμπος, επίσης με μερίδιο 10,8% σε τζίρο στο οκτάμηνο του 2026. Ωστόσο, η εταιρεία εμφανίζει πολύ ισχυρότερη πίεση στις πωλήσεις της. Η αξία πωλήσεων υποχώρησε κατά 13,2% και ο όγκος κατά 16%, με αποτέλεσμα η εταιρεία να χάνει 1,8 ποσοστιαίες μονάδες μεριδίου σε αξία σε σχέση με το αντίστοιχο διάστημα του 2025.
Στον όγκο, το μερίδιο του Ολύμπου περιορίστηκε στο 9% από 10,5%, ενώ η μέση τιμή ανά μονάδα όγκου αυξάνεται κατά 3,3% στα 1,64 ευρώ.
Κερδίζει διαρκώς έδαφος η Φάρμα Κουκάκη
Η πλέον αξιοσημείωτη κίνηση μεταξύ των μεγάλων επώνυμων παικτών προέρχεται από τη Φάρμα Κουκάκη. Στο οκτάμηνο του 2026 έχει φτάσει σε μερίδιο 9% σε αξία από 7,5% ένα χρόνο νωρίτερα, κερδίζοντας 1,4 ποσοστιαίες μονάδες.
Οι πωλήσεις της σε αξία αυξάνονται κατά 21%, ενώ ο όγκος της ενισχύεται κατά 22,9%. Πρόκειται για μία από τις λίγες περιπτώσεις όπου η ανάπτυξη προέρχεται ξεκάθαρα από πραγματική αύξηση των πωλούμενων ποσοτήτων και όχι από ανατιμήσεις. Το γεγονός αυτό επιβεβαιώνεται και από τη μέση τιμή της, η οποία στο οκτάμηνο του 2026 διαμορφώνεται στο 1,75 ευρώ, μειωμένη κατά 1,6% έναντι του προηγούμενου έτους. Η απόσταση της Φάρμας Κουκάκη από Δέλτα και Όλυμπο έχει πλέον περιοριστεί αισθητά. Τον Αύγουστο του 2026 το μερίδιό της σε αξία έφτασε μάλιστα το 9,3%, έναντι 10,8% της Vivartia και 9,8% του Ολύμπου.
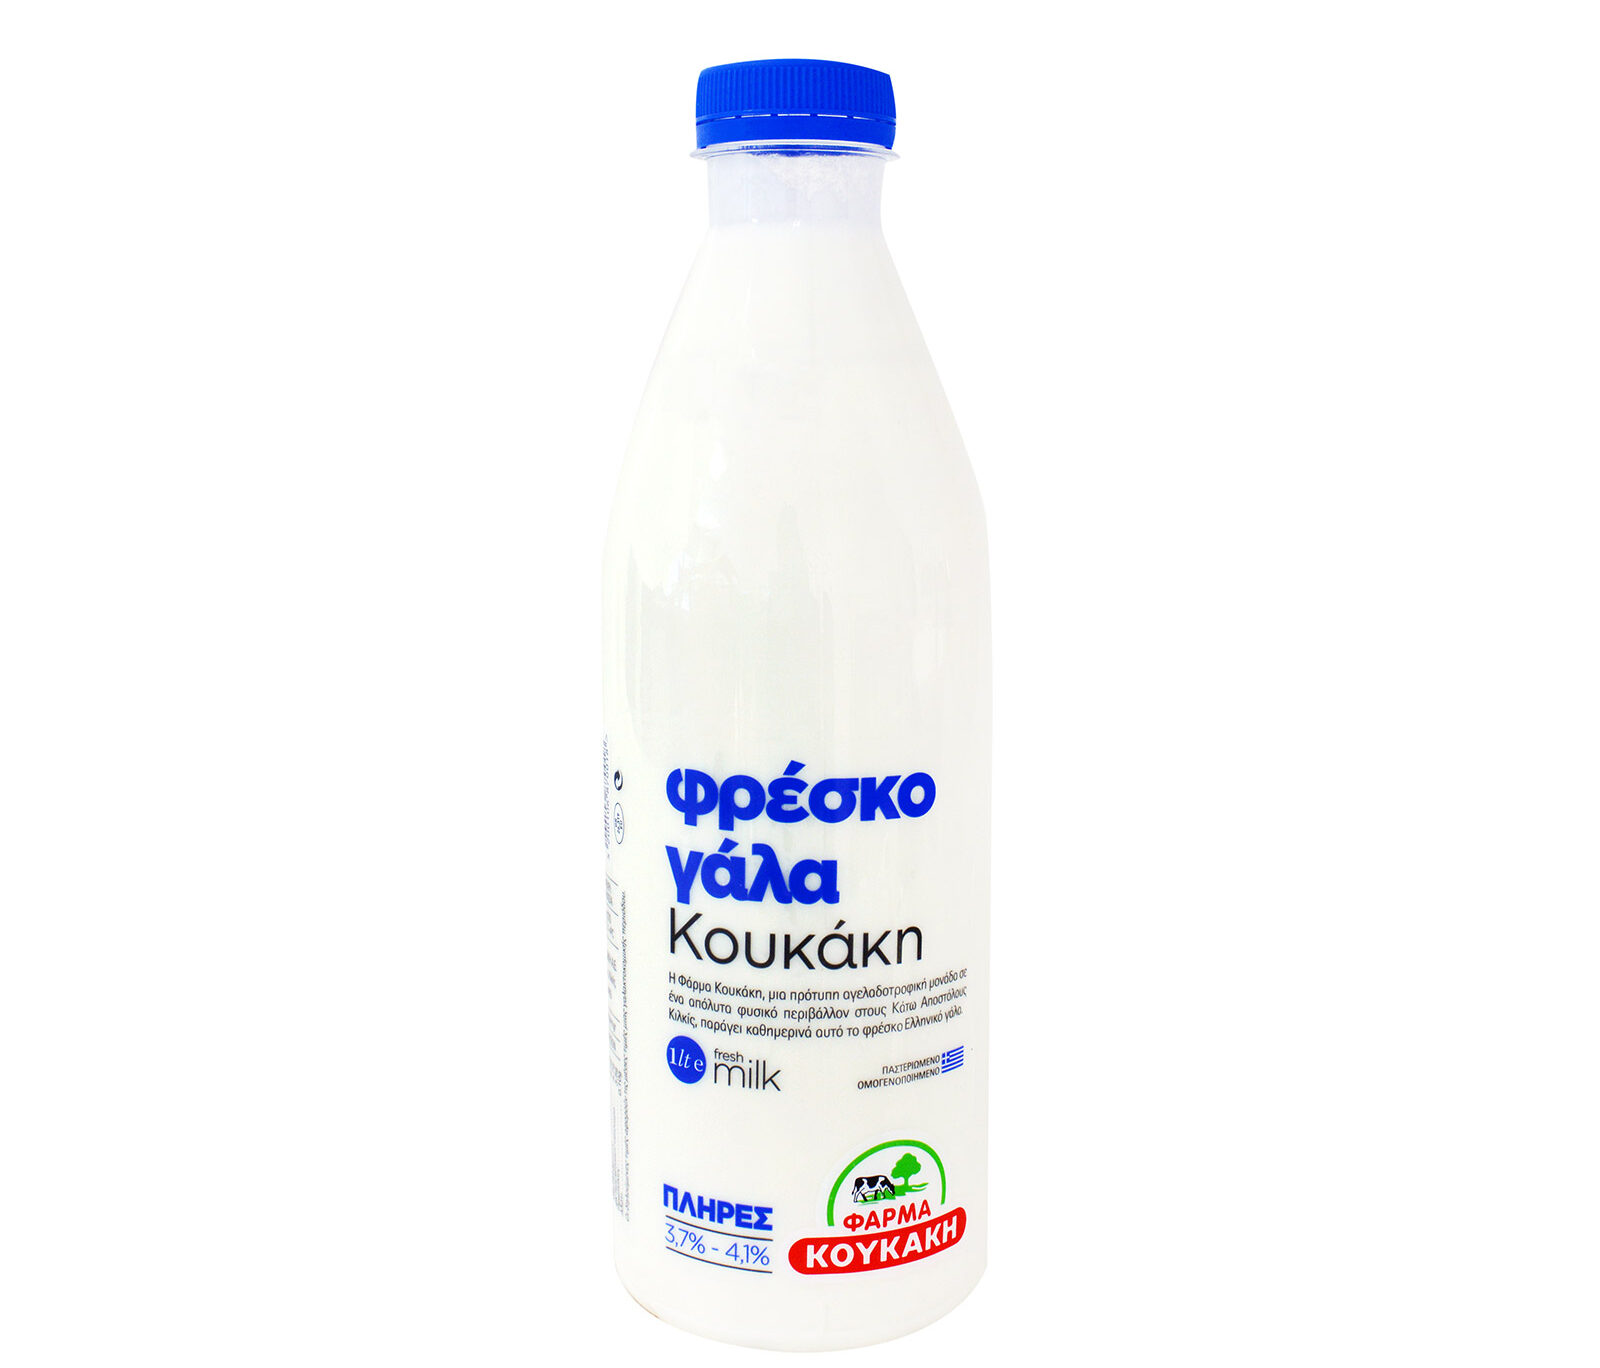
Το φρέσκο γάλα της Φάρμας Κουκάκη ©koukakis
Πίεση για τη ΜΕΒΓΑΛ
Αντίθετη είναι η εικόνα για τη ΜΕΒΓΑΛ, η οποία καταγράφει σημαντική απώλεια μεριδίου στην κατηγορία του φρέσκου γάλακτος. Στο φετινό οκτάμηνο το μερίδιό της σε αξία έχει υποχωρήσει στο 4,8% από 6,2% το αντίστοιχο διάστημα του 2025.
Η αξία των πωλήσεών της μειώνεται κατά 30,2%, ενώ σε όγκο η πτώση έφτασε το 36,8%. Το μερίδιο όγκου περιορίζεται στο 4,4% από 6,8%.
Ταυτόχρονα, η μέση τιμή ανά λίτρο αυξήθηκε κατά 10,6% και φτάνει το 1,33 ευρώ, μία από τις μεγαλύτερες αυξήσεις που καταγράφονται μεταξύ των βασικών παικτών.
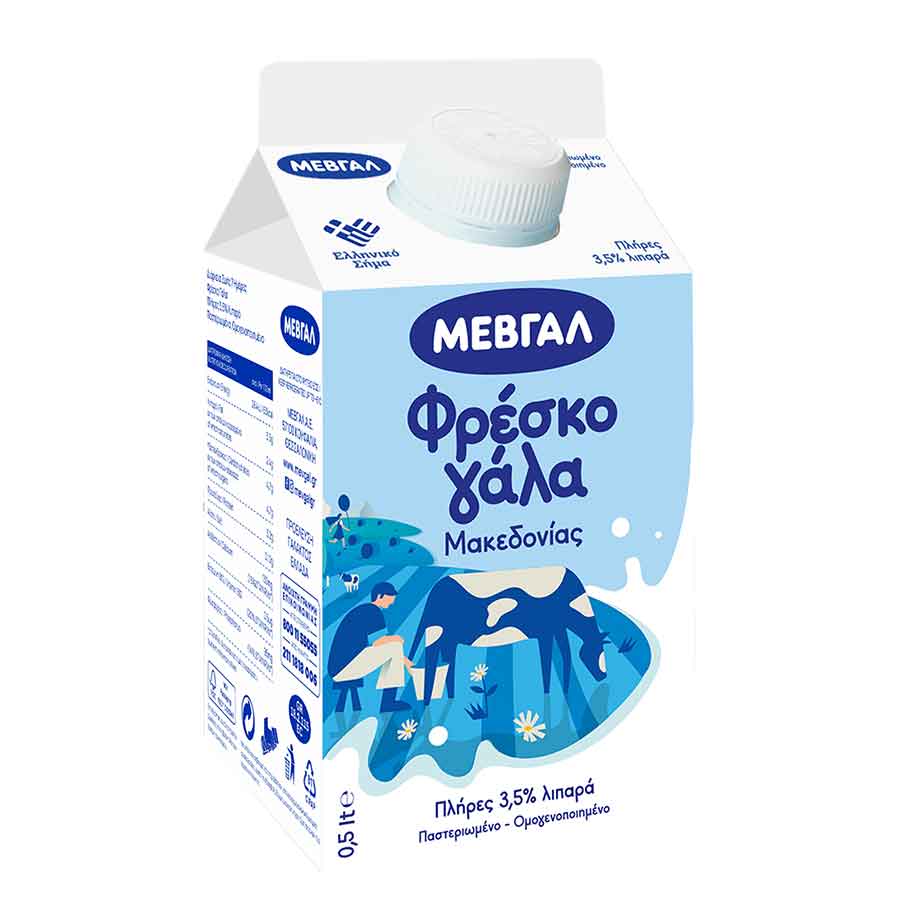
To φρέσκο γάλα της ΜΕΒΓΑΛ ©mevgal
ΣΕΡΓΑΛ και ΕΒΟΛ διατηρούν σημαντική παρουσία
Η σερραϊκή γαλακτοβιομηχανία ΣΕΡΓΑΛ διατηρεί αισθητή παρουσία στο φρέσκο γάλα λόγω της ισχυρής θέσης που έχει στη βόρεια Ελλάδα, με μερίδιο 5,9% σε τζίρο και 6,4% σε όγκο. Ο τζίρος της αυξάνεται κατά 4,9%, παρά το γεγονός ότι ο όγκος υποχωρεί κατά 2,5%.
Η ΕΒΟΛ του Συνεταιρισμού Βόλου συνεχίζει επίσης να ενισχύει τη θέση της. Το μερίδιο τζίρου της βρίσκεται στο 4,6% και το μερίδιο όγκου στο 3,6%, με αύξηση πωλήσεων σε αξία κατά 9% και άνοδο όγκου κατά 10,1%.
Στην επόμενη ομάδα βρίσκονται η ΤΡΙΚΚΗ με 3,4% σε αξία, η Στάμου του Γιώτη με 2,8%, η Δωδώνη που ανήκει στον ίδιο όμιλο με τον Όλυμπο και η Νεογάλ της Δράμας με 2,7% η καθεμία και η Ροδόπη που επίσης ανήκει στον όμιλο Ελληνικά Γαλακτοκομεία (Όλυμπος, Δωδώνη) με 2,1%.
Ανοδική η πορεία της ΤΡΙΚΚΗ, η οποία αυξάνει την αξία των πωλήσεών της κατά 14,5% και τον όγκο κατά 19,3%, έχοντας παρουσιάσει καινοτόμα προϊόντα στην αγορά όπως το βιο-λειτουργικό γάλα «ΒΩ» με ενισχυμένο προφίλ Ω3 λιπαρών οξέων. Ακόμη μεγαλύτερη άνοδο εμφανίζει η Στάμου, με αύξηση 34,4% σε αξία και 33,9% σε όγκο.
Ακριβότερο το φρέσκο γάλα παρά την κάμψη της κατανάλωσης σε όγκο
Ένα από τα σημαντικότερα στοιχεία της αγοράς είναι ότι η πτώση του όγκου δεν συνοδεύεται από αντίστοιχη πτώση του τζίρου. Αντιθέτως, η αγορά εξακολουθεί να εμφανίζει μικρή ανάπτυξη σε τζίρο.
Στην ιδιωτική ετικέτα η μέση τιμή αυξάνεται κατά 6,3% στα 1,05, στον Όλυμπο κατά 3,3% στα 1,64 ευρώ το λίτρο, στη ΜΕΒΓΑΛ κατά 10,6% στα 1,33 ευρώ το λίτρο, στη ΣΕΡΓΑΛ κατά 7,6% στα 1,28 ευρώ το λίτρο και στη Ροδόπη κατά 7,1% στα 2,07 ευρώ το λίτρο.
Υπάρχουν όμως και επιχειρήσεις που κινούνται στην αντίθετη κατεύθυνση. Η Φάρμα Κουκάκη εμφανίζει μείωση 1,6% στη μέση τιμή λίτρου στα 1,75 ευρώ, ενώ η ΤΡΙΚΚΗ καταγράφει πτώση 4% στα 1,35 ευρώ. Η τιμολογιακή αυτή πολιτική φαίνεται να συνδέεται και με την ισχυρή αύξηση που εμφανίζουν οι συγκεκριμένες εταιρείες σε όγκο, καθώς και η μείωση τιμής διαδραματίζει εν μέρει το δικό της ρόλο στην προτίμηση των καταναλωτών.
Η συνολική εικόνα δείχνει επομένως μία αγορά που βρίσκεται σε διαδικασία ανακατανομής. Η ιδιωτική ετικέτα διατηρεί την απόλυτη πρωτοκαθεδρία, Δέλτα και Όλυμπος παραμένουν οι μεγαλύτερες δυνάμεις στο επώνυμο, όμως η Φάρμα Κουκάκη μειώνει γρήγορα την απόσταση. Την ίδια στιγμή, αρκετές περιφερειακές γαλακτοβιομηχανίες συνεχίζουν να διατηρούν ισχυρά μερίδια, επιβεβαιώνοντας ότι το φρέσκο γάλα παραμένει μία από τις πλέον κατακερματισμένες κατηγορίες της ελληνικής γαλακτοβιομηχανίας.