Μια «τέλεια καταιγίδα» σαρώνει την αμερικανική αγορά ομολόγων, με τις αποδόσεις να συνεχίζουν ανοδικά και το 10ετές να φτάνει στο 5,138%, σε επίπεδα που είχαν να καταγραφούν από το 2007. Η απόδοση του 30ετούς αμερικανικού ομολόγου ενισχύεται στο 5,435%, αγγίζοντας τα υψηλότερα ενδοσυνεδριακά επίπεδα από τον Ιούνιο του 2004.
Οι πιέσεις τροφοδοτούνται από τον συνδυασμό ακριβότερου πετρελαίου, ισχυρών στοιχείων για την αμερικανική οικονομία, «γερακίσιας» στάσης της Fed και απογοητευτικής ζήτησης σε δημοπρασία αμερικανικού χρέους. Η αγορά αποτιμά πλέον πιθανότητα 68,6% για νέα αύξηση επιτοκίων κατά 25 μονάδες βάσης στην επόμενη συνεδρίαση της Fed, από περίπου 50% την Τρίτη, ενώ το μπρεντ αγγίζει τα 106 δολάρια και το WTI κινείται κοντά στα 95 δολάρια.
Όπως γράφει η Wall Street Journal, το sell off στα αμερικανικά κρατικά ομόλογα εξελισσόταν σχετικά ομαλά τις τελευταίες εβδομάδες, μέχρι που η εικόνα άλλαξε απότομα την Τετάρτη. Η απόδοση του 10ετούς έκλεισε τότε στο 5,113%, καταγράφοντας τη μεγαλύτερη ημερήσια άνοδο από τον Απρίλιο του 2025, όταν οι ανακοινώσεις του Ντόναλντ Τραμπ για τους δασμούς της λεγόμενης «Liberation Day» είχαν προκαλέσει ισχυρές αναταράξεις στις διεθνείς αγορές.
Η επιδείνωση συνεχίστηκε και την Πέμπτη, καθώς οι επενδυτές αναπροσάρμοσαν τις προσδοκίες τους για την πορεία των επιτοκίων και το κόστος δανεισμού παρέμεινε σε ανοδική τροχιά.
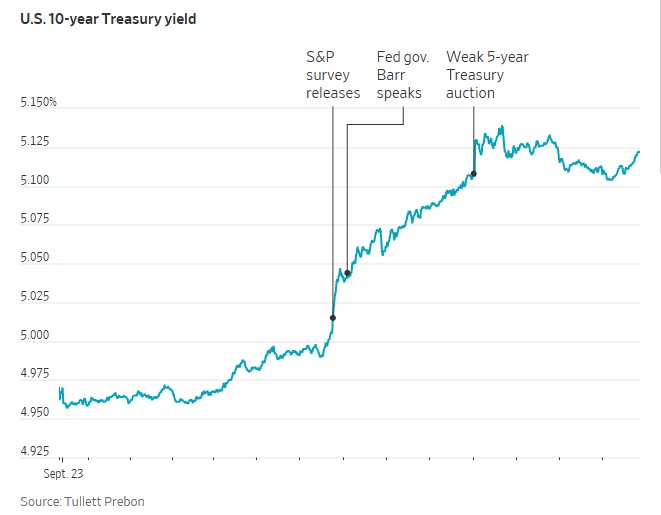
Το επίπεδο του 5,1% έχει ιδιαίτερη σημασία για τις αγορές. Οι αποδόσεις των ομολόγων αποτελούν σημείο αναφοράς για το κόστος δανεισμού σε ολόκληρη την αμερικανική οικονομία, επηρεάζοντας από τα στεγαστικά και τις πιστωτικές κάρτες μέχρι τα εταιρικά ομόλογα και τη χρηματοδότηση μεγάλων εξαγορών.
«Απλώς δεν βγάζει νόημα για πολλούς να κατέχουν ομόλογα σε αυτά τα επίπεδα», δήλωσε στη WSJ ο Christopher Sullivan, επικεφαλής επενδύσεων της United Nations Federal Credit Union, περιγράφοντας ένα περιβάλλον στο οποίο συνυπάρχουν η σύγκρουση με το Ιράν και μια αμερικανική οικονομία που αρνείται να επιβραδύνει.
Το sell off περνά και στην Ευρώπη
Οι πιέσεις δεν περιορίζονται στην άλλη πλευρά του Ατλαντικού, καθώς το νέο κύμα ανόδου των αποδόσεων έχει επεκταθεί και στις ευρωπαϊκές αγορές ομολόγων. Η προοπτική υψηλότερων επιτοκίων στις ΗΠΑ για μεγαλύτερο χρονικό διάστημα, σε συνδυασμό με την εκ νέου άνοδο του πετρελαίου, οδηγεί τους επενδυτές σε πωλήσεις κρατικού χρέους και στην Ευρωζώνη.
Η απόδοση του γερμανικού 10ετούς, που αποτελεί σημείο αναφοράς για την ευρωπαϊκή αγορά, ενισχύεται κατά περίπου 1,9 μονάδα βάσης στο 3,566%. Στη Γαλλία, η απόδοση του 10ετούς ανεβαίνει στο 4,681%, με άνοδο περίπου 2,4 μονάδων βάσης, διατηρώντας το spread έναντι του γερμανικού τίτλου πάνω από τις 111 μονάδες βάσης.
Ανοδικά κινούνται και οι αποδόσεις στην περιφέρεια. Το ιταλικό 10ετές διαμορφώνεται στο 4,519%, αυξημένο κατά μία μονάδα βάσης, ενώ το ελληνικό 10ετές ενισχύεται κατά περίπου 1,7 μονάδα βάσης στο 4,401%.
Η εικόνα υπογραμμίζει ότι το sell off στα ομόλογα αποκτά πλέον περισσότερο παγκόσμια χαρακτηριστικά. Στην Ιαπωνία, μάλιστα, η απόδοση του 10ετούς έφτασε σε επίπεδα που είχαν να καταγραφούν από το 1996, καθώς οι αγορές επανατιμολογούν το κόστος χρήματος διεθνώς υπό το βάρος των υψηλότερων ενεργειακών τιμών και της ανθεκτικότητας της αμερικανικής οικονομίας.
Το πετρέλαιο άναψε τη σπίθα
Η πίεση ξεκίνησε από νωρίς, όταν οι τιμές του πετρελαίου σημείωσαν ισχυρή άνοδο στις ευρωπαϊκές συναλλαγές. Οι ελπίδες των traders ότι η Γενική Συνέλευση του ΟΗΕ στη Νέα Υόρκη θα μπορούσε να ανοίξει τον δρόμο για πρόοδο στις σχέσεις ΗΠΑ και Ιράν περιορίστηκαν μετά τις δηλώσεις του Ιρανού προέδρου ότι η Τεχεράνη δεν πρόκειται να ανοίξει πλήρως τα Στενά του Ορμούζ όσο παραμένουν σε ισχύ οι κυρώσεις.
Το μπρεντ ενισχύεται στα 105,95 δολάρια το βαρέλι, σημειώνοντας άνοδο 2,87 δολαρίων, καθώς οι συνομιλίες ΗΠΑ και Ιράν δεν δείχνουν σημάδια ουσιαστικής προόδου. Το αμερικανικό αργό WTI κινείται στα 94,37 δολάρια το βαρέλι, με κέρδη 2,4%.
Η άνοδος του πετρελαίου αποτελεί ιδιαίτερα αρνητικό σήμα για τα ομόλογα, καθώς μια παρατεταμένη αύξηση του ενεργειακού κόστους μπορεί να περάσει στις τιμές αγαθών και υπηρεσιών και να δυσκολέψει ακόμη περισσότερο την προσπάθεια υποχώρησης του πληθωρισμού. Τους τελευταίους μήνες, άλλωστε, οι αποδόσεις των αμερικανικών ομολόγων κινούνται ολοένα πιο στενά σε συνάρτηση με τις τιμές του αργού.
Λίγο αργότερα ήρθε ένα δεύτερο χτύπημα από την ίδια την αμερικανική οικονομία.
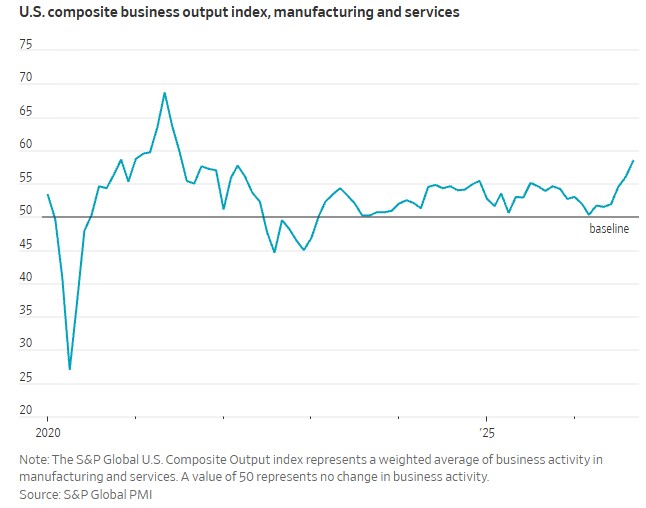
Ο προκαταρκτικός σύνθετος δείκτης PMI της S&P Global, μια ανακοίνωση που συνήθως δεν προκαλεί τόσο έντονες αντιδράσεις στις αγορές, έδειξε ότι η επιχειρηματική δραστηριότητα αυξάνεται με τον ταχύτερο ρυθμό των τελευταίων πέντε και πλέον ετών. Παράλληλα, η αύξηση της απασχόλησης ήταν η ισχυρότερη εδώ και περισσότερα από τέσσερα χρόνια.
Τα στοιχεία ενίσχυσαν αμέσως τις αποδόσεις τόσο στα βραχυπρόθεσμα όσο και στα μακροπρόθεσμα ομόλογα.
Το παράδοξο για τους επενδυτές είναι ότι η ανθεκτικότητα της αμερικανικής οικονομίας, η οποία υπό άλλες συνθήκες θα αποτελούσε θετική είδηση, μετατρέπεται σε πρόβλημα για την αγορά ομολόγων. Όσο η οικονομία δεν επιβραδύνεται αρκετά, τόσο αυξάνονται οι πιθανότητες η Fed να χρειαστεί να διατηρήσει τα επιτόκια υψηλότερα ή ακόμη και να προχωρήσει σε νέες αυξήσεις για να θέσει υπό έλεγχο τον πληθωρισμό.
Η Fed και η νέα πίεση στα επιτόκια
Η Fed είχε ήδη αυξήσει την προηγούμενη εβδομάδα τα επιτόκια για πρώτη φορά εδώ και τρία χρόνια και οι αγορές προεξοφλούν πλέον ότι μπορεί να ακολουθήσουν και άλλες κινήσεις.
Σε αυτό το κλίμα, οι δηλώσεις του διοικητή της Fed Μάικλ Μπαρ ενίσχυσαν ακόμη περισσότερο τις πιέσεις. Ο Μπαρ τόνισε ότι ο πληθωρισμός εξακολουθεί να βρίσκεται πάνω από τον στόχο του 2% και δεν εμφανίζει σαφή πορεία επιστροφής σε αυτόν μέσα σε εύλογο χρονικό διάστημα.
Για τους επενδυτές, το μήνυμα ήταν ότι η κεντρική τράπεζα είναι διατεθειμένη να συνεχίσει τη σύσφιγξη της νομισματικής πολιτικής ακόμη και όταν σημαντικό μέρος των πληθωριστικών πιέσεων προέρχεται από προβλήματα στην πλευρά της προσφοράς.
Ο Dhiraj Narula, στρατηγικός αναλυτής αμερικανικών επιτοκίων της HSBC, σημείωσε στη Wall Street Journal ότι η αγορά φοβάται πλέον μια Fed που θα παραμείνει αδιάκοπα «γερακίσια» στην προσπάθειά της να περιορίσει τον πληθωρισμό.
Οι προσπάθειες της αμερικανικής κυβέρνησης να συγκρατήσει την άνοδο των αποδόσεων δεν έχουν, μέχρι στιγμής, αλλάξει την κατεύθυνση της αγοράς. Το υπουργείο Οικονομικών ανακοίνωσε πρόγραμμα επαναγοράς ομολόγων ύψους 6 δισ. δολαρίων, χωρίς όμως η κίνηση να καταφέρει να ανακόψει το sell off.
Η δημοπρασία που επιδείνωσε το sell off στα ομόλογα
Όπως αναφέρει η WSJ, το τελευταίο πλήγμα ήρθε το απόγευμα της Τετάρτης, όταν η δημοπρασία νέων πενταετών αμερικανικών ομολόγων προσέλκυσε χαμηλότερη του αναμενομένου ζήτηση.
Τα ομόλογα διατέθηκαν με απόδοση αισθητά υψηλότερη από εκείνη που ανέμεναν οι traders, ενώ οι βασικοί dealers, οι οποίοι είναι υποχρεωμένοι να συμμετέχουν στις δημοπρασίες, αναγκάστηκαν να απορροφήσουν ασυνήθιστα μεγάλο μέρος της έκδοσης. Για την αγορά, αυτό αποτέλεσε σαφές μήνυμα ότι άλλοι επενδυτές δεν ήταν πρόθυμοι να αγοράσουν αμερικανικό χρέος τη στιγμή που οι τιμές του υποχωρούσαν. Το αποτέλεσμα επιτάχυνε το sell off και οδήγησε τις αποδόσεις ακόμη υψηλότερα.
Η άνοδος των αποδόσεων έχει πλέον επιπτώσεις πολύ πέρα από την αγορά κρατικών ομολόγων. Το κόστος των στεγαστικών δανείων και των πιστωτικών καρτών αυξάνεται, ενώ το ακριβότερο χρήμα περιορίζει την όρεξη των private equity funds για εξαγορές που βασίζονται σε υψηλό δανεισμό.
Παρά την ένταση στην αγορά χρέους, οι πιέσεις στη Wall Street παρέμειναν σχετικά ελεγχόμενες. Ο S&P 500 υποχώρησε 0,8%, ο Nasdaq έχασε 1,1% και ο Dow Jones έκλεισε χαμηλότερα κατά 0,7%, ή 352 μονάδες.
«Οι αγορές ρίσκου φαίνεται να το διαχειρίζονται σχετικά καλά. Μοιάζει πραγματικά περισσότερο με πρόβλημα της αγοράς επιτοκίων», σχολίασε ο Scott Kimball, επικεφαλής επενδύσεων σταθερού εισοδήματος της Loop Capital Asset Management.
Το κρίσιμο ερώτημα πλέον είναι πού βρίσκεται το όριο. Με το 10ετές πάνω από το 5%, το πετρέλαιο ξανά σε τριψήφια επίπεδα και την αμερικανική οικονομία να εμφανίζει μεγαλύτερη ανθεκτικότητα από όση θα ήθελε η Fed, οι επενδυτές δυσκολεύονται να εντοπίσουν τον καταλύτη που θα μπορούσε να σταματήσει την άνοδο των αποδόσεων.